
投资要点
复盘历史,美债收益率上行但通胀回落时,美股和A股表现均偏强,主要受基本面和流动性等因素影响。(1)2000年以来美国10年期国债收益率上行、美国核心CPI同比增速回落共有6段。(2)美债收益率上行但通胀回落时美股和A股表现震荡偏强:6次中标普500指数、上证综指分别有6次、3次上涨。(3)美债收益率上行但通胀回落时A股走势主要受国内经济基本面、流动性和政策等因素影响。一是国内经济基本面是影响A股走势的核心因素:如2007/4/24-2007/6/12、2009/1/15-2009/6/10、2024/2/1-2024/4/25期间制造业PMI维持高位,工业企业盈利增速、地产和出口增速均回升,上证综指均上涨;反之,上证综指均下跌。二是流动性对A股走势也有重要影响。三是国内政策对A股走势的影响也较大。
当前来看,A股短期震荡筑底后可能回升,结构性慢牛趋势不变。(1)短期经济和盈利可能修复回升。一是短期经济可能低位修复:首先,短期出口可能维持高增速;其次,短期地产投资增速下行可能趋缓,制造业投资和基建投资增速可能企稳回升;最后,短期消费增速可能有所回升。二是短期企业盈利可能继续处于上行趋势中。(2)短期流动性可能维持宽松。一是短期宏观流动性可能维持宽松:首先,美联储10月可能难加息,但美国长债收益率上行对流动性和风险偏好的负面影响可能仍存在;其次,短期国内宏观流动性仍可能维持宽松。二是短期股市资金流入可能边际改善。(3)短期政策和外部事件可能偏积极。一是短期政策仍可能偏积极。二是短期外部风险仍可能较小:首先,短期美伊冲突可能难升级,仍可能谈判;其次,科技领域的博弈不改变短期中美关系维持平稳的趋势。
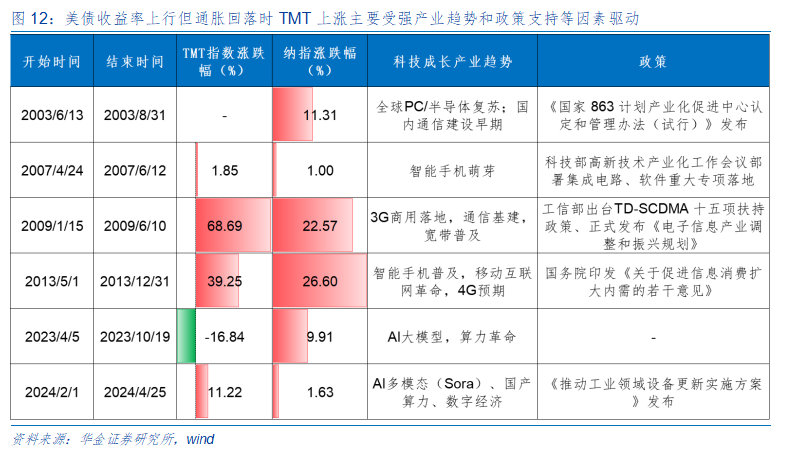
短期美债收益率上行对科技成长的压制可能有限。(1)复盘历史,美债收益率上行但通胀回落时科技股多上涨,且主要受强产业趋势和政策等因素驱动。一是美债收益率上行但通胀回落时A股和美股科技股多上涨:6次中TMT指数、纳斯达克指数分别有4次、6次上涨。二是A股TMT指数上涨主要受强产业趋势和政策支持等因素驱动。(2)当前来看,短期科技成长行业表现可能相对占优。一是短期科技产业趋势可能持续向上:首先,AI相关的硬件短期景气依然可能最高;其次,短期AI制药和AI应用等景气可能持续上升;最后,机器人、新能源等科技成长行业短期景气也可能有所改善。二是短期对科技成长行业的支持政策可能持续:首先,《关于发展新质生产力的意见》显示短期政策对科技行业的大力度支持方向不变;其次,9月底央行新增科技创新和技术改造再贷款额度2000亿元,将“六张网”建设纳入PSL,短期相关的政策执行可能加速。
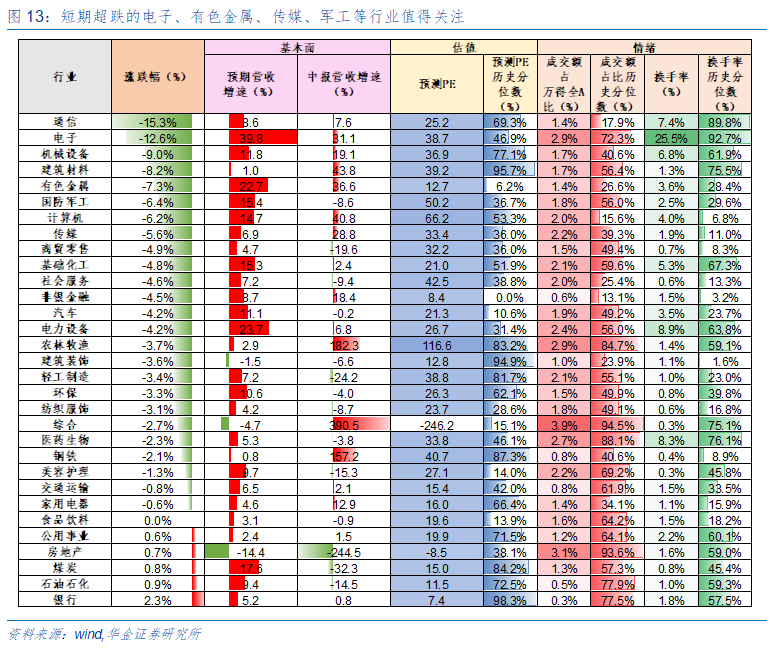
行业配置:短期聚焦科技成长和内需相关的行业。(1)短期超跌的电子、有色金属、传媒、军工等行业值得关注。(2)短期建议逢低配置:一是政策和产业趋势向上的电子(半导体、AI硬件)、通信(AI硬件)、有色金属、传媒(AI应用、游戏)、计算机(AI应用)、军工(商业航天)、医药(AI制药、创新药)、电新(AI电力、锂电)等;二是券商、消费、建材等内需相关的行业。
风险提示:历史经验未来不一定适用、政策超预期变化、经济修复不及预期。
正文内容
一、美债收益率上行但通胀回落时,A股表现如何?
(一)复盘历史,美债收益率上行但通胀回落时,股市表现偏强
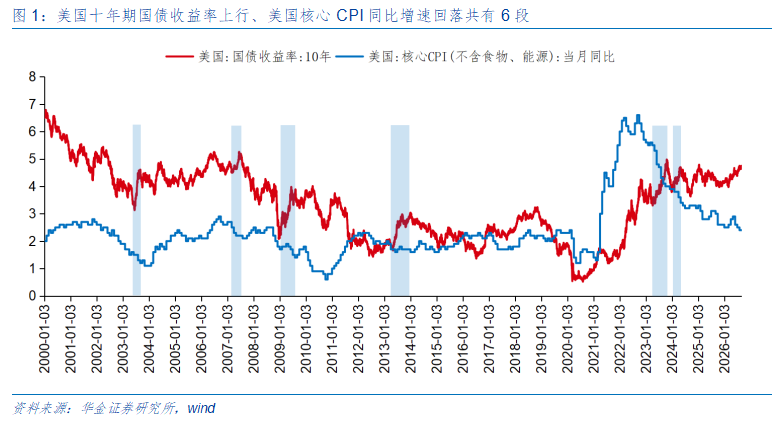
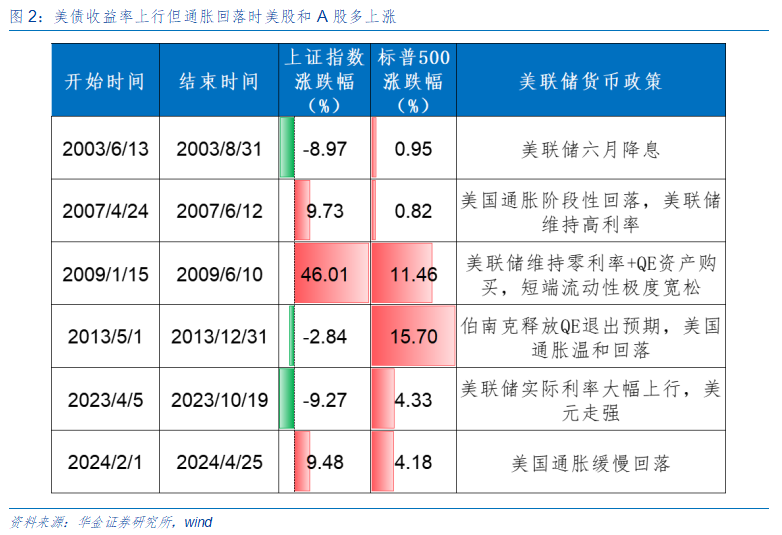
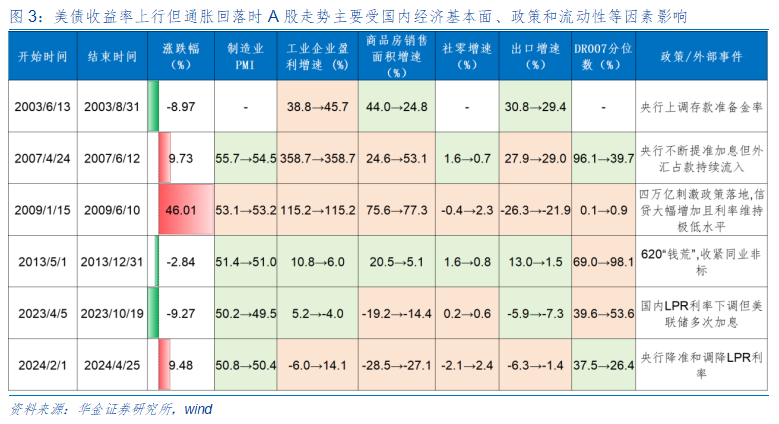
复盘历史,美债收益率上行但通胀回落时,美股和A股表现均偏强,主要受基本面和流动性等因素影响。(1)2000年以来美国10年期国债收益率上行、美国核心CPI同比增速回落共有6段,分别是2003/6/13-2003/8/31、2007/4/24-2007/6/12、2009/1/15-2009/6/10、2013/5/1-2013/12/31、2023/4/5-2023/10/9、2024/2/1-2024/4/25。(2)美债收益率上行但通胀回落时美股和A股表现震荡偏强:6次中标普500指数、上证综指分别有6次、3次上涨。(3)美债收益率上行但通胀回落时A股走势主要受国内经济基本面、流动性和政策等因素影响。一是国内经济基本面是影响A股走势的核心因素:如2007/4/24-2007/6/12、2009/1/15-2009/6/10、2024/2/1-2024/4/25期间制造业PMI维持高位,工业企业盈利增速、地产和出口增速均回升,上证综指均上涨;而2003/6/13-2003/8/31、2013/5/1-2013/12/31期间地产和出口增速回落、2023/4/5-2023/10/9期间工业企业利润回落至负值,上证综指均下跌。二是流动性对A股走势也有重要影响:如2007/4/24-2007/6/12央行不断提准加息但外汇占款持续流入导致流动性充裕、DR007回落,2009/1/15-2009/6/10期间信贷大幅增加且利率维持极低水平,2024/2/1-2024/4/25期间央行降准和调降LPR利率,A股均上涨;而2003/6/13-2003/8/31期间央行上调存款准备金率、2013/5/1-2013/12/31期间“钱荒”、2023/4/5-2023/10/9期间国内LPR利率下调但美联储多次加息,A股出现调整。三是国内政策对A股走势的影响也较大:如2009/1/15—2009/6/10期间四万亿刺激政策落地、2024/2/1—2024/4/25期间资本市场出台重磅政策等导致A股上涨,而2013/5/1-2013/12/31期间收紧同业非标等政策导致A股下跌。
(二)当前来看,A股短期震荡筑底后可能回升,结构性慢牛不变
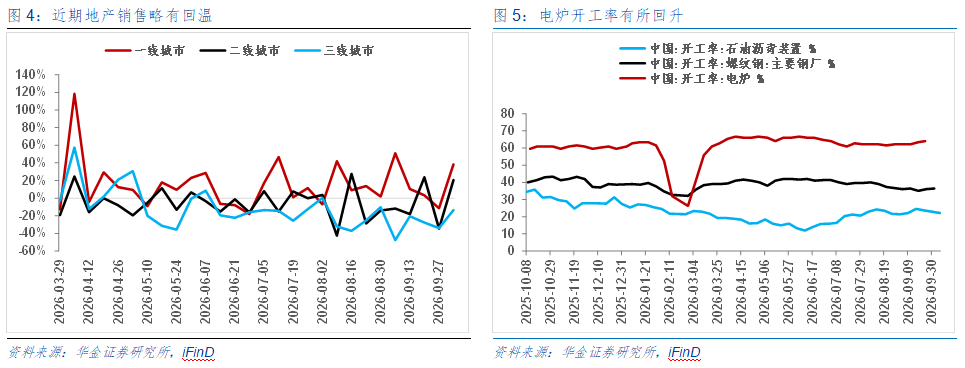
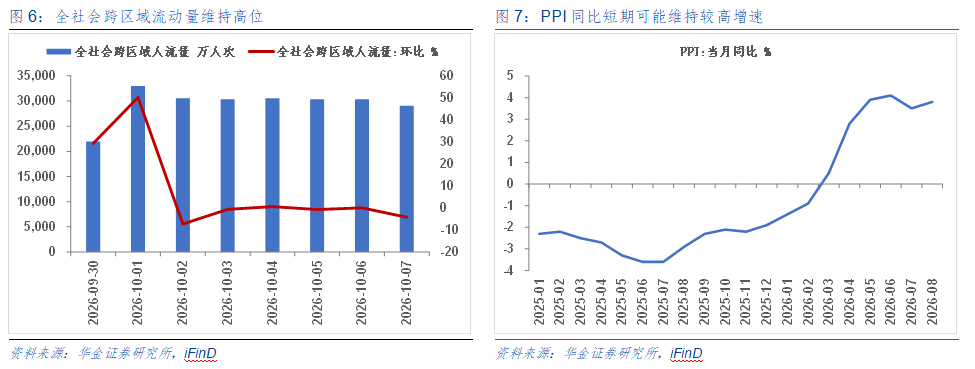
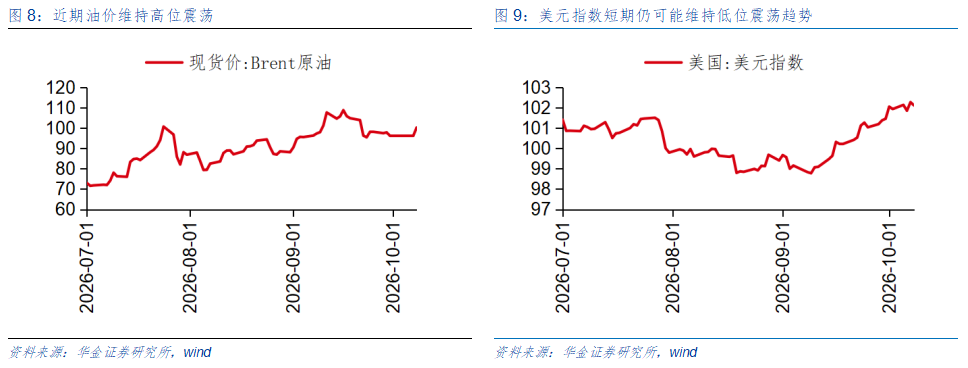
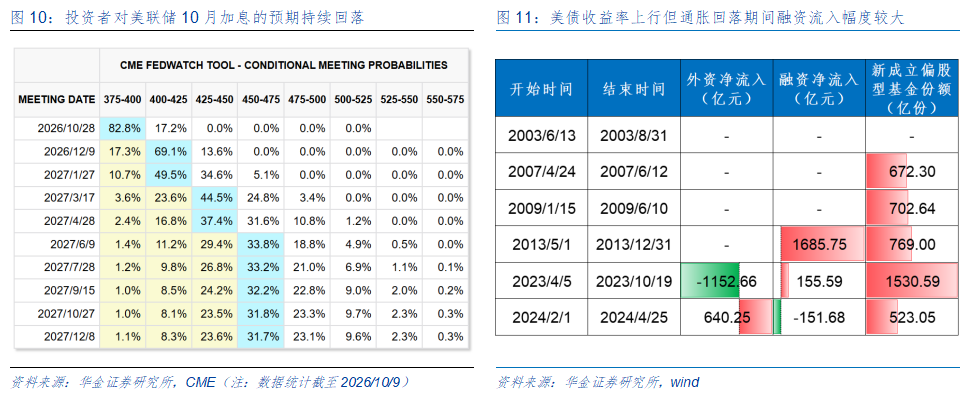
短期经济和盈利可能修复回升。(1)短期经济可能低位修复。一是美国9月制造业PMI继续维持54.5的高位,中国9月制造业PMI中的新出口订单指数依然维持在50的扩张区间内,随着AI需求持续增长、中国成本和制造业优势不断显现,短期中国出口可能维持高增速。二是随着房贷贴息政策的落地,一二线地产周成交同比大幅回升,短期地产销售的改善可能带来短期地产投资增速下行的趋缓,而从9月制造业PMI回升到50以上、AI驱动科技制造业景气持续回升以及设备更新、发展新质生产力等支持政策不断执行等可以看出短期制造业投资增速可能企稳回升,此外近期电炉开工率有所回升,同时专项债、超长国债等资金划拨到位以及“六张网”加速等可能导致短期基建投资增速也可能企稳有所回升。三是国庆假期全国出行人次维持平稳小幅增长,商务部重点监测的78个步行街(商圈)客流量、营业额同比分别增长2.5%、4.7%,叠加近期各地发放消费券等提振消费的政策不断落实,短期消费增速可能有所回升。(2)短期企业盈利可能继续处于上行趋势中。一是重大工程、重大项目以及“六张网”建设加速以及反内卷政策持续执行可能使得PPI同比短期维持较高增速,短期工业企业利润增速因此可能继续维持高位。二是AI产业趋势持续上行,导致科技行业盈利增速可能继续上升,而AI需求驱动小金属等景气度,油价维持高位导致能源、化工行业相关产品价格上行,此外反内卷政策持续落实,涨价相关的有色金属、化工等周期行业盈利可能继续维持较高增速,A股三季报盈利增速较中报可能进一步上升。
短期流动性可能维持宽松。(1)短期宏观流动性可能维持宽松。一是美国9月新增非农就业人数超预期偏低,而美伊仍维持小规模冲突但寻求谈判的格局,油价持续维持高位震荡,一旦美伊达成协议、油价回落,美国短期通胀可能进一步回落,美联储短期加息的预期可能进一步回落,美联储10月可能难加息,但美国长债收益率上行对流动性和风险偏好的负面影响可能仍存在。二是在美国债务风险、美联储短期难加息等因素的影响下,美元指数短期可能继续维持低位震荡,人民币汇率短期可能维持震荡偏强趋势,短期海外对国内流动性宽松的影响较小,国内宏观流动性仍可能维持宽松。(2)短期股市资金流入可能边际改善:一是2000年以来美债收益率上行但通胀回落期间,6次中外资净流入1次、融资净流入2次,融资平均净流入563.2亿元,新发偏股型基金份额均值约840亿份。二是当前来看,融资余额已降至2.6万亿以下,处于今年4月的水平,随着美伊冲突可能缓和、美联储不加息及中美关系可能改善等导致市场情绪可能有所上升,融资、外资等股市资金短期可能回流。
短期政策和外部事件可能偏积极。(1)短期政策仍可能偏积极:一是经济政策上,财政部近期表态要研究制定针对性强的增量政策,注重扩大国内有效需求,用好超长期特别国债、地方政府专项债券等资金,加快财政支出进度,扩大贴息范围,新增5500 亿元地方债务结存限额,用于扩大有效投资,支持基建项目落地,显示短期加大基建、扩大内需相关的财政政策有望加速落实。二是资本市场政策上,短期引导保险、养老金等长线资金入市,持续打击财务造假、市场操纵,支持新质生产力企业直接融资等政策可能继续加速落实,此外,证监会就新版公募基金运作管理办法公开征求意见,通过下调权益类基金成立门槛、放宽投资运作限制、优化产品进退机制,拓宽公募创新空间,推动公募行业从规模扩张转向高质量发展。(2)短期外部风险可能较小:一是特朗普明确表态 11 月 3 日美国中期选举前不会发动攻击,但美伊对核问题等诉求差距仍较大,短期美伊冲突可能难升级,仍可能谈判。二是中美元首9月底达成的共识成果短期可能持续推进执行,但美方对高端芯片、先进半导体设备、AI 算力相关出口限制没有松动,科技领域的博弈不改变短期中美关系维持平稳的趋势。
二、行业配置:短期聚焦科技成长和内需相关的行业
(一)短期美债收益率上行对科技成长的压制可能有限
短期美债收益率上行对科技成长的压制可能有限。(1)复盘历史,美债收益率上行但通胀回落时科技股多上涨,且主要受强产业趋势和政策等因素驱动。一是美债收益率上行但通胀回落时A股和美股科技股多上涨:6次中TMT指数、纳斯达克指数分别有4次、6次上涨。二是A股TMT指数上涨主要受强产业趋势和政策支持等因素驱动:首先,强产业趋势是TMT上涨的核心因素,如2003/6/13—2003/8/31全球半导体复苏,2007/4/24—2007/6/12全球智能手机萌芽,2009/1/15—2009/6/10期间3G商用落地,2013/5/1—2013/12/31移动互联网浪潮下智能手机渗透率快速抬升,2024/2/1—2024/4/25期间Sora文生视频驱动AI应用预期上升,期间TMT指数均上涨;其次,政策支持也是TMT上涨的重要因素,如2003/6/13—2003/8/31期间《国家 863 计划产业化促进中心认定和管理办法(试行)》发布,2007/4/24—2007/6/12期间科技部高新技术产业化工作会议部署集成电路、软件重大专项落地,2009/1/15—2009/6/10期间工信部出台TD-SCDMA 十五项扶持政策、正式发布《电子信息产业调整和振兴规划》,2013/5/1—2013/12/31国务院印发《关于促进信息消费扩大内需的若干意见》,2024/2/1—2024/4/25《推动工业领域设备更新实施方案》发布等,期间TMT指数均上涨。(2)当前来看,短期科技成长行业表现可能相对占优。一是短期科技产业趋势可能持续向上:首先,AI需求持续上升,海外头部光通信厂商披露高端光元件产能持续售罄,海外云厂商持续更新 AI 资本开支指引,海内外硬件相关公司三季度业绩陆续发布,此外近期国产高端GPU进入规模化验证周期,国芯展10月中旬将集中展示2.5D/3D封装、硅光、国产算力芯片、半导体设备材料全链条成果,AI相关的硬件短期景气依然可能最高;其次,近期海外 AI 设计蛋白(多肽药物)公布临床前药效数据,10月深圳AI 应用开发者大会将集中发布企业级 AI Agent(智能客服、AI 营销、AI 工业质检)行业解决方案,文生视频模型迭代降价、一站式 AI 短剧 Agent 工具更新,均显示短期AI制药和AI应用等短期景气可能持续上升;最后,特斯拉、Figure、国内人形厂商等近期可能发布新一代行走(抓取)算法、灵巧手、力矩电机方案,近期电池厂集中发布固态电解质、正极、电芯中试数据与产线进展,显示机器人、新能源等科技成长行业短期景气也可能有所改善。二是短期对科技成长行业的支持政策可能持续:首先,10月9日中共中央、国务院印发《关于发展新质生产力的意见》,强调要加强原创性颠覆性科技创新、加快突破关键核心技术,加快新一代信息技术、新能源、新材料、智能网联新能源汽车、机器人、生物医药、高端装备、航空航天等战略性新兴产业发展,显示短期政策对科技行业的大力度支持方向不变;其次,9月底央行新增科技创新和技术改造再贷款额度2000亿元,将“六张网”建设纳入PSL,短期相关的政策执行可能加速。
(二)短期超跌的电子、有色金属、传媒、军工等行业值得关注
短期超跌的电子、有色金属、传媒、军工等行业值得关注。一是9月22日以来,跌幅较大的行业是通信、电子、机械设备、建材、有色金属等,分别下跌15.3%、12.6%、9.0%、8.2%、7.3%。二是估值历史分位数较低的是成长中的传媒、军工、电子,分别为36.0%、36.7%、46.9%,消费中的汽车、美容护理、食品饮料,分别为10.6%、14.0%、13.9%,大金融中的非银金融(0.0%)等。
(二)短期逢低配置科技成长、部分周期和消费等行业
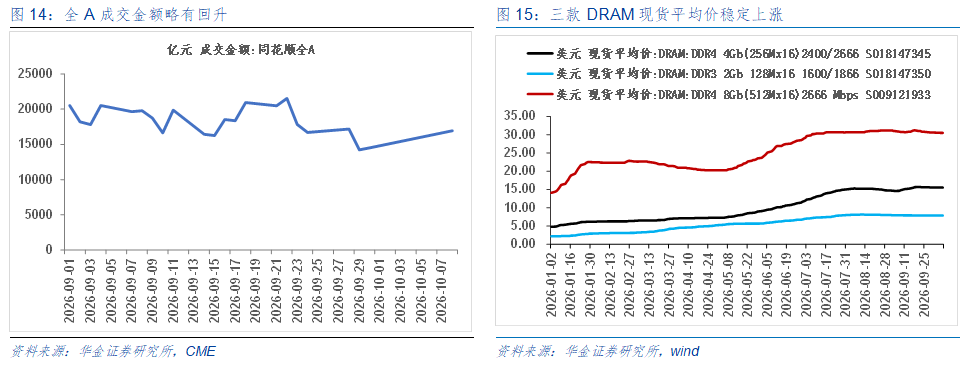
短期建议逢低配置:一是政策和产业趋势向上的电子(半导体、AI硬件)、通信(AI硬件)、有色金属、传媒(AI应用、游戏)、计算机(AI应用)、军工(商业航天)、医药(AI制药、创新药)、电新(AI电力、锂电)等;二是券商、消费、建材等内需相关的行业。(1)电子:一是10月11日至15日,西安将举办第十二届亚太宽禁带半导体国际会议(APWS2026),以期推动亚太地区的宽禁带半导体研究,使亚太地区宽禁带半导体科研人员能有更多的接触、合作与技术交流的机会。二是三款DRAM现货平均价稳定上涨。(2)通信:在中国第16次北冰洋考察任务期间,中国星网GW星座系统完成首次跨极区在轨通信试验,成功打通南北两极跨极区视频通信链路,标志着我国在极区通信领域正式实现全链路自主可控,通信数据全程无需过境境外节点,从技术层面筑牢了极区作业的数据安全防线。(3)传媒:10月-11月将在北京举办“永不落幕的科幻大会”系列活动,聚焦科幻、游戏、电竞、虚拟现实、空间智能等产业方向,助力打造具有全球影响力的数字文化产业创新策源地。(4)计算机:2026 世界算力博览会(WEC 2026)将于今年 10 月 17 日至 19 日在深圳国际会展中心举行,聚焦促进算力产业创新发展,赋能国内算力产业的转型升级。(5)军工:长征十二号在10月6号完成火箭转运,10月10日进行择机发射,主要承担卫星互联网工程里大批量、高可靠、高密度的核心组网任务。(6)电新:国家能源局在全国可再生能源电力开发建设月度调度视频会上指出,要全力推进新能源重大工程、健全完善新能源可持续发展价格结算机制、重视可再生能源电力消纳问题、充分发挥可再生能源领域在稳投资、促增长中的重要作用。(7)券商:国庆以来全A成交金额略有回升。(8)消费:京东双11将在10月12日晚8点全面开启、现货开卖,叠加国补形成“补贴+满减”双重优惠。
三、风险提示
1.历史经验未来不一定适用:文中相关复盘具有历史局限性,不同时期的市场条件、行业趋势和全球经济环境的变化会对投资产生不同的影响,过去的表现仅供参考。
2.政策超预期变化:经济政策受宏观环境、突发事件、国际关系的影响可能超预期或者不及预期,从而影响当下分析框架下的投资决策。
3.经济修复不及预期:受外部干扰、贸易争端、自然灾害或其他不可预测的因素,经济修复进程可能有所波动,从而影响当下分析框架下的投资决策。
