三季度收官,保险资管产品交出了怎样的成绩单?财联社据Wind(或为不完全数据)统计,在有区间回报数据的1892只产品中,1103只实现正收益,占比58.3%。
与上半年科技成长"一枝独秀"不同,三季度固收类重新扛起"压舱石"作用,权益类大面积回撤,风格出现明显再平衡。
面向四季度的保险资管操作策略,多家券商的研报给出三大方向:高股息资产筑牢底仓;科技成长聚焦"业绩兑现";长久期债券仍是"基本盘"。
固收类"压舱石"归来,保险资管近六成实现正收益
分大类看,固收类产品最稳健,有数据的产品中,正收益占比83.8%;混合类居中,正收益产品占比41.8%;权益类回撤最明显,正收益产品仅占比25.9%。
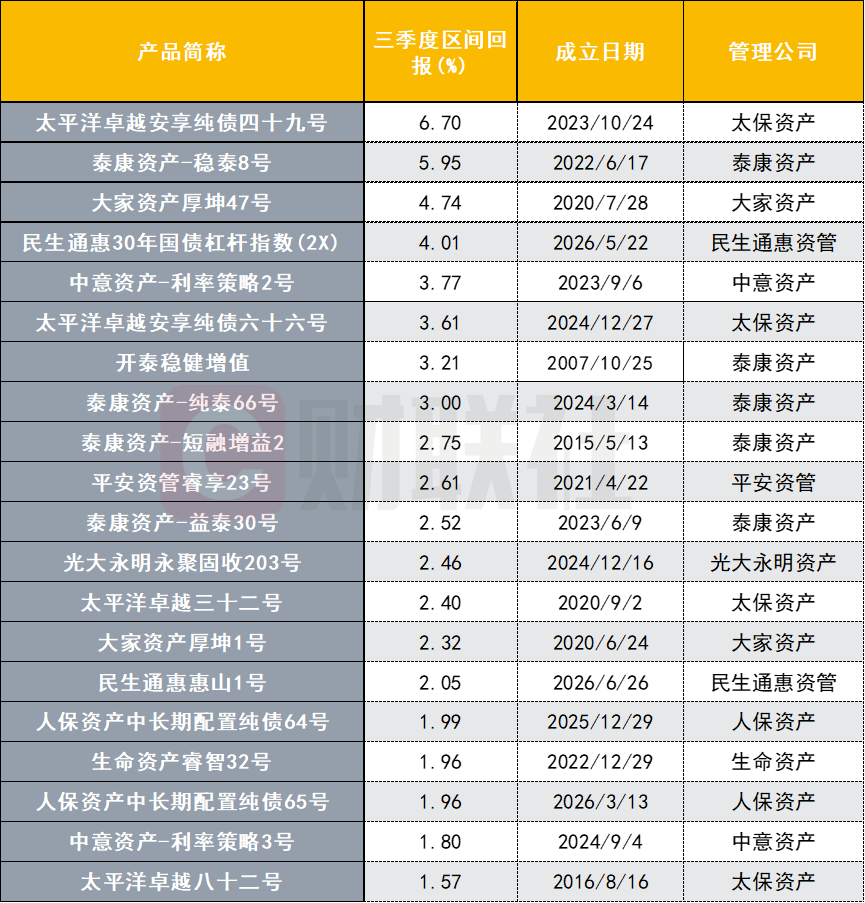
三季度区间回报排名靠前的20只固收类产品如下:
数据来源:Wind,财联社整理
分析可见,上述保险资管固收TOP20榜单以纯债策略为主,中长期纯债型占比最高,少量为含杠杆指数产品;管理人集中度突出,泰康资产上榜数量领先,太保资产紧随其后,大家、民生通惠、人保、中意等险资资管均有产品入围;收益头部由太保资产领跑,最高为6.70%;老牌产品与 2026 年新发产品共存,多数聚焦利率债、信用债配置,严控权益敞口。
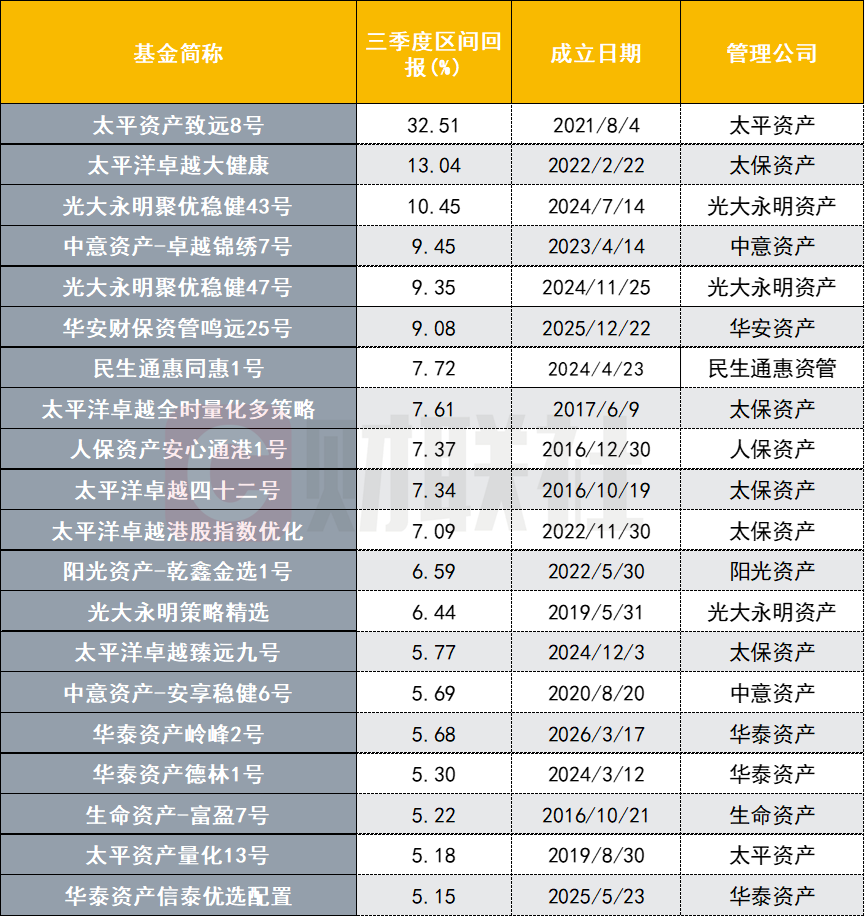
三季度区间回报排名靠前的20名混合类产品如下:
数据来源:Wind,财联社整理
上表显示,前20名管理人集中在三家:太保资产凭借"太平洋卓越"系列独占5只,光大永明资产、华泰资产各3只,太平资产、中意资产各2只。
策略上出现两条支线:一是港股方向,人保资产安心通港1号、太平洋卓越港股指数优化借港股回暖上榜;二是量化方向,太平洋卓越全时量化多策略、太平资产量化13号通过多策略/量化对冲平滑波动。
若以5.15%收益率为界,前三名(太平资产致远8号32.51%、太平洋卓越大健康13.04%、光大永明聚优稳健43号10.45%)与后续产品拉开明显梯度。
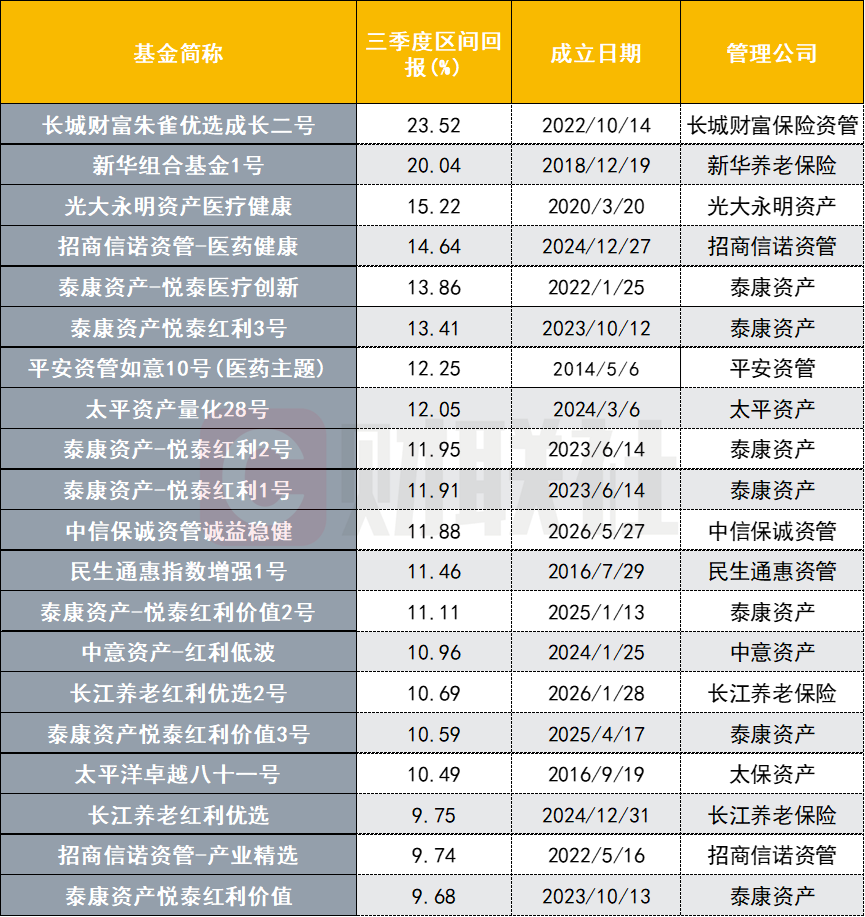
三季度区间回报排名靠前的20名权益类产品如下:
数据来源:Wind,财联社整理
上述这张榜单的"红利+医药"双主线极为突出。名称含"红利"字样的有9只,泰康资产"悦泰红利系列占据半壁江山;医药健康主题4只,光大永明资产医疗健康、招商信诺资管-医药健康、泰康资产-悦泰医疗创新、平安资管如意10号(医药主题)悉数在列。
管理人中,泰康资产以7只居首,"悦泰"系列成为最大赢家,招商信诺资管、长江养老保险各2只。
医药、红利逆势领跑,科技主题高位回撤
权益类前20名的构成,与后20名几乎形成镜像。三季度市场风格极致反转,上半年风光无限的科技主题产品集体回撤。
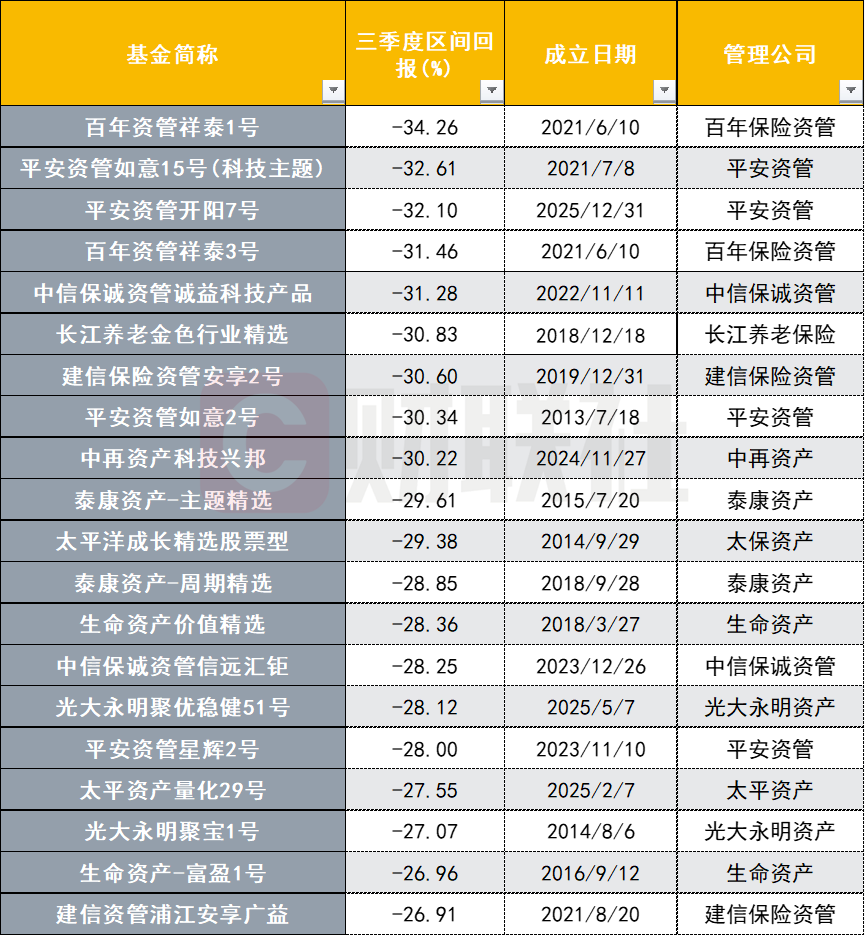
权益类产品排名靠后的20只产品如下:
数据来源:Wind,财联社整理
排名靠后的权益类保险资管产品中,多聚焦科技、行业主题及股票精选策略。
管理人层面,平安资管上榜数量居前,百年资管、中信保诚资管、泰康资产等均有产品入围,既有存续多年的老产品,也包含2025年发行的产品。
不少产品押注单一赛道,科技主题产品跌幅尤为突出,受板块调整冲击显著;另有量化、周期精选类产品同步承压。险资权益产品虽长期追求稳健,但主题型、股票精选类仓位弹性更高,在市场下行阶段净值回撤放大,凸显行业主题投资波动风险。
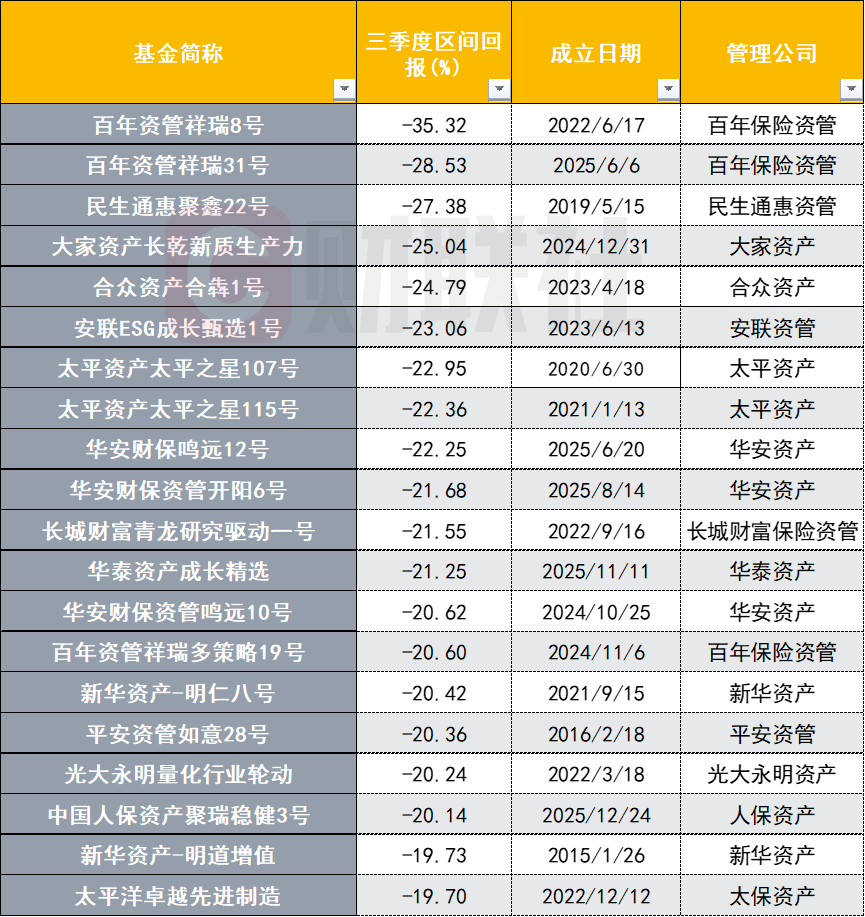
混合类产品排名靠后的20只产品如下:
数据来源:Wind,财联社整理
混合类保险资管回撤幅度普遍介于-19.70%至-35.32%区间。管理人端,百年保险资管上榜产品跌幅居首,华安资产、太平资产亦有多只产品入围,管理人分布相对分散。
策略上,上述产品覆盖新质生产力、成长精选、多策略、量化行业轮动等方向,既有成立多年的存量产品,也不乏2025 年新发产品。混合产品股债搭配,权益仓位暴露拖累本季净值,主题型产品受成长赛道回调冲击明显,可见险资混合产品虽配置债券缓冲波动,但权益敞口较高时,在市场下行阶段仍会出现显著回撤。
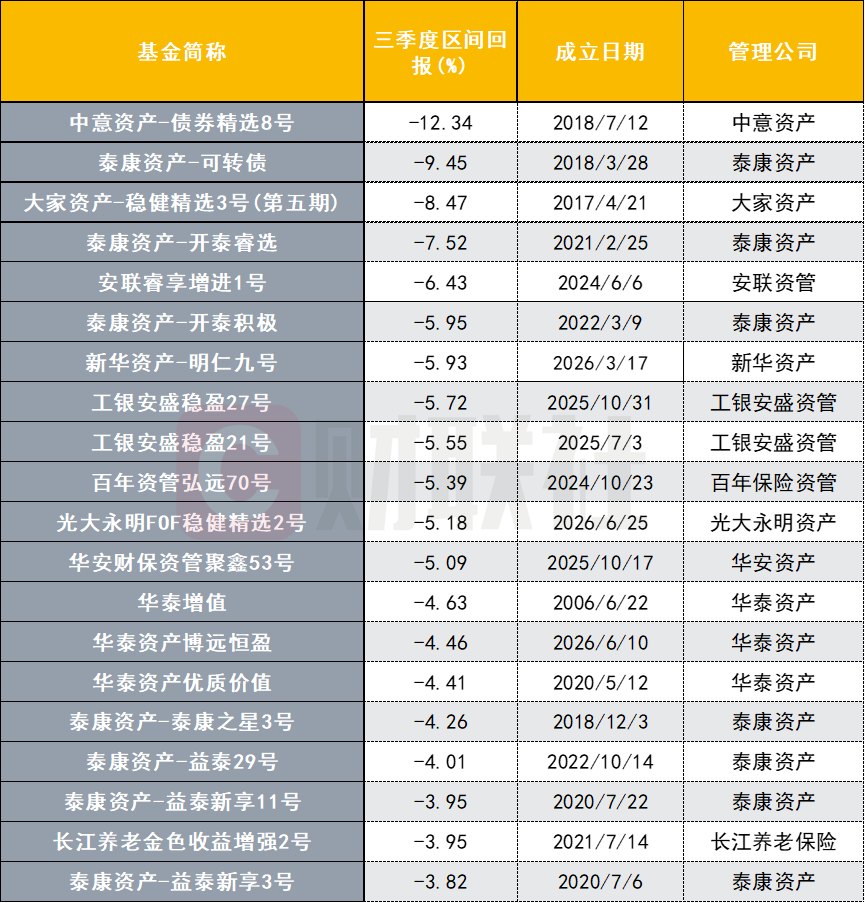
固收类产品排名靠后的20只产品如下:
数据来源:Wind,财联社整理
本批三季度业绩承压的 20 只保险资管固收类产品,回撤区间在-12.34% 至 - 3.82%,泰康资产上榜数量最多。策略层面含可转债、增强型固收、债券精选及固收 FOF,并非纯利率债配置,可转债、收益增强品种弹性更大,受权益与债市双重扰动影响显著。产品池既有存续多年的老产品,也有 2025 至 2026 年新发产品。传统固收产品普遍波动偏低,而该组垫底产品大多内嵌权益相关敞口,债市调整叠加权益端拖累放大净值回撤,体现固收增强、可转债策略在市场波动环境下的潜在波动风险。
后市"守正出奇":机构研判三条主线
面对四季度,多家券商的研报给出了方向。国信证券策略团队在《秋色渐浓再登高——2026年四季度股市展望》中判断,经历三季度震荡回调后,本轮牛市并未结束,四季度A股有望迎来修复窗口、“收官行情可期”,险资和居民资金入市仍有空间。
该报告测算,26H1五大上市险企净流入A股规模约3523亿元、占其同期经营现金流的27.3%;若落实"国有险企年新增保费30%配置权益"的目标,Q3-Q4五大上市险企的增量入市规模或超过2000亿元。
从协会数据看,机构情绪已边际回暖但整体仍审慎。银行保险资管业协会三季度投资信心指数显示,权益投资信心指数为56.66,较二季度的53.67回升3个点;固定收益、宏观经济投资信心指数分别为50.02、53.74,均处于50荣枯线之上。
财联社综合研报观点,机构对后市险资配置的看法,可归纳为三条主线。
一是高股息资产筑牢底仓。国信证券指出,三季度以来红利资产表现较好,目前仍具备较大吸引力。随着政策积极引导中长线资金入市,四季度红利资产或有望迎来长线资金增配;重视供需格局变化的资源类红利,如有色、煤炭、公用事业等。
华创证券非银团队测算,下半年险资流入股市规模约2000亿—3000亿元,其中高股息OCI配置偏多,比例或达5:5。
二是科技成长聚焦"业绩兑现"。国信证券认为,基本面存在相对优势的科技成长依然是股市主线,并且随着牛市步入中后期,行业结构也有望逐渐扩散,还可重视科技中的AI应用、资源类红利,以及地产消费。
银河证券也在其研报中表示,随着保险公司负债端持续改善,叠加权益市场稳步向好,保险公司将进一步增配权益资产,配置占比有望提升2个百分点至17.38%左右;预计高股息资产仍是保险公司重要配置方向,同时保险资金将加大对“硬科技”领域股票资产的配置力度。
三是长久期债券仍是"基本盘"。华泰证券非银首席李健预计,2026年险资债券新增投资约3.7万亿元、债券仓位年末或升至53.5%,行业将更注重久期匹配,长债仍是重要配置方向。
银河证券表示,长久期债券仍是保险公司资产端配置核心品种,仍具备票息和久期匹配价值,其中超长期地方债是保险资金配置主力。资负新规强化保险公司资产负债匹配要求,相比超长期国债,超长期地方政府债券兼具票息与久期优势,超长期地方债是保险资金配置主力。