
10月9日,三大指数集体低开,科技股再度延续回调趋势,厄尔尼诺现象再现扰动,正值秋粮集中收获与新粮定价窗口,粮食板块逆市冲高!截至10:22,粮食ETF汇添富(159073)标的指数——国证粮食产业指数强势涨超2%!
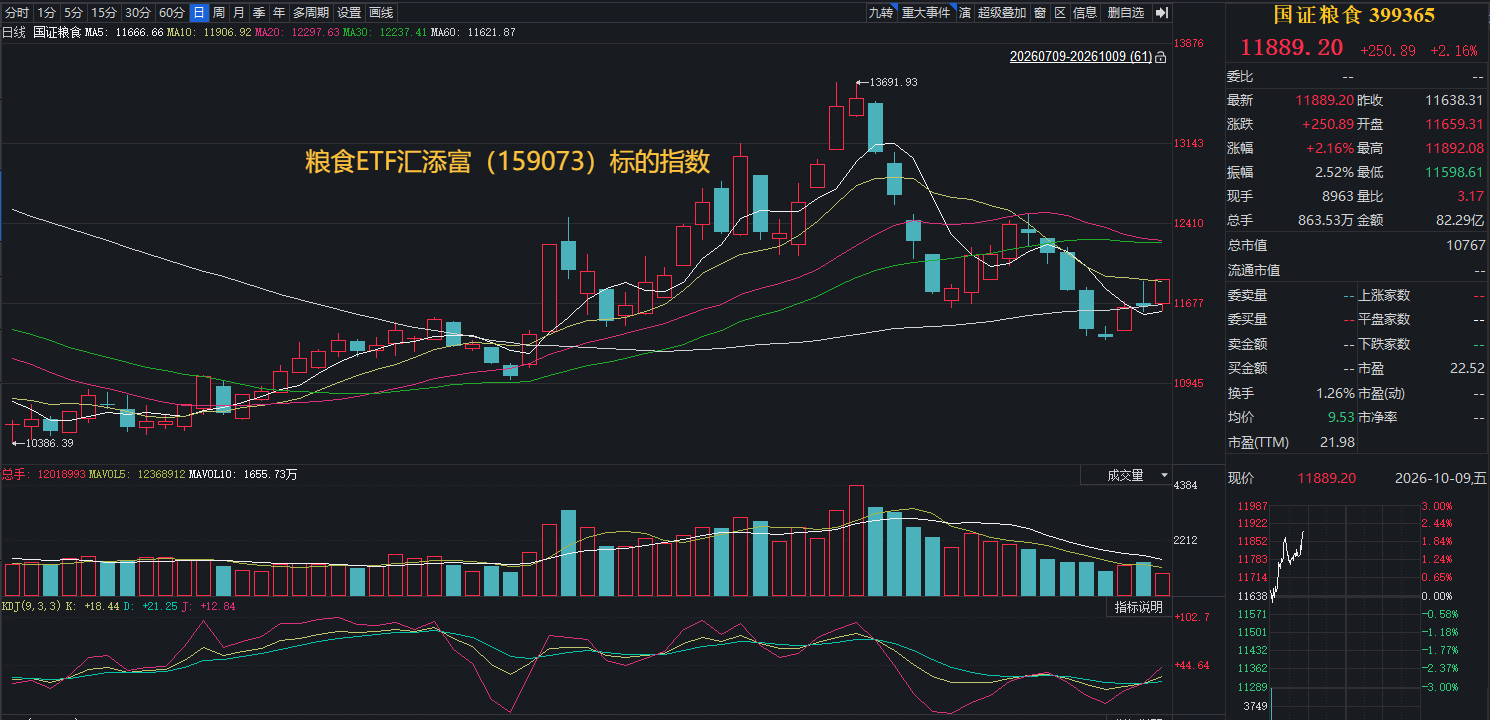
粮食ETF汇添富(159073)标的指数热门成分股多数上涨:敦煌种业涨超8%,神农种业涨近7%,亚盛集团涨超5%,苏垦农发涨超3%,农发种业涨近3%,隆平高科、北大荒涨超2%,登海种业涨近2%;下跌方面,诺普信、云天化小幅下跌。
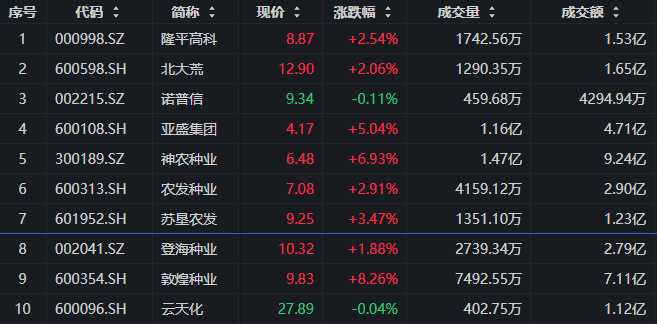
注:成分股仅做展示,不作为个股推介。
消息面上,世界气象组织(WMO)周四在月度气候公报中表示,今年的厄尔尼诺现象将在12月达到峰值前进一步增强,并且持续至2027年2月的可能性接近100%,其强度可能达到至少自1950年以来最强的水平之一。同时海表温度预计将创下历史纪录;厄尔尼诺现象核心区域——热带太平洋中部和东部海域——10月至12月的海表温度预计将比正常水平高出3.7摄氏度(6.7华氏度)。
农业农村部最新农情调度显示,截至10月7日,全国秋粮收获过四成,其中黄淮海过半,东北两成半,西南过七成,西北近五成,长江中下游过半,华南过两成。东北地区进入秋粮收获高峰,黑龙江粮食已收获超6800万亩,占全省秋粮面积约三成;辽宁秋粮收获进度近半,速度较去年同期有所提升;河北玉米收获近3100万亩,占种植面积约六成。
价格方面,10月8日小麦市场整体呈现局部涨跌互现趋势。全国重点监测90家企业小麦均价在1.2255元/斤,其中5家上调、3家下跌,市场以大稳小动为主。随着玉米大量上市,小麦玉米价差有所扩大,小麦饲用优势被挤压,小麦市场供需博弈加剧。面粉企业开机率回升至46.2%,但终端需求平淡,中小粉企开机率仅约33%的偏低水平。
大豆进口到港回落,港口价格坚挺。10月8日,山东青岛港进口黄大豆2号港口现货4160—4180元/吨,江苏张家港4170—4190元/吨,油厂随到随榨。美湾大豆(11月船期)C&F价格593元/吨。预计9月国内大豆到港约940万吨,10月回落至800万吨左右,进口洪峰拐点临近,供给压力边际减轻。由于CBOT大豆及升贴水报价或延续涨势,美豆商业进口榨利深度亏损,四季度大豆进口到港预计量少价高,豆二主力合约价格预计延续上涨态势。
【从“天气扰动”到“产能重估”,粮食产业的定价逻辑正在变化】
近期,超强厄尔尼诺预期成为全球农产品市场的重要扰动变量。中金公司指出,NOAA预计一次有观测记录以来最强的“超强”厄尔尼诺事件或将形成。复盘1960年以来强及超强厄尔尼诺事件,全球玉米、棕榈减产概率较大,大豆则存在增产可能。尤其值得关注的是,历史三次超强厄尔尼诺均导致玉米减产,天气风险正在重新进入全球粮食市场的定价视野。
不过,天气预期升温并不意味着粮价将同步上涨。国内玉米仍面临新粮集中上市、丰产预期和饲用需求偏弱的现实压力,而美豆及国内豆粕价格则已出现突破迹象。短期丰产与远期天气风险交织,粮食市场正在从普遍关注产量,转向重新审视库存、需求与不同品种所处的周期位置。
更深一层看,极端天气带来的不仅是粮价波动,也在提醒市场粮食生产稳定性的重要性。当耕地资源约束仍在、全球农业生产面临更多不确定性,**粮食产业的长期增长逻辑也逐渐从面积扩张转向单产提升。因此,当前粮食产业值得关注的两条主线,一是粮价周期的结构性变化,二是粮食安全背景下种业与生物育种所承载的长期产能提升空间。
(来源:中金公司20260918《农业观点聚焦:超强厄尔尼诺:强在哪里,涨在何处?》;光大期货20260927《光期农产品:2026年四季度玉米、淀粉报告》;国泰君安期货20261005《豆粕:豆价或迈入牛市初期》)
【丰产压力尚未消退,豆类率先显露周期拐点】
当前粮食市场最值得关注的,并不是所有农产品同步走强,而是玉米与大豆呈现出不同的定价状态。
光大期货指出,9月新粮上市预期兑现,国内玉米期现价格同步回落。四季度国内玉米市场基本面的核心矛盾是“新季丰产预期+饲用需求弱+替代品压制”。新陈交替期间,陈粮仍有存量,饲料厂随用随采,港口库存偏高,采购心态较为保守。由此来看,玉米短期仍面临集中上市的现实压力,价格能否企稳,需要观察新粮供应释放节奏、下游采购意愿以及成本支撑的有效性。
但国际玉米供需并非同步宽松。华创证券指出,9月USDA预测2026/27年度全球玉米产量为12.91亿吨,环比下降0.61%;全球消费量为13.20亿吨,库消比环比下降至20.61%。同期全球大豆产量预测上调至4.42亿吨,但由于消费量上升、期末库存下降,库消比仍环比下降至28.03%。这意味着,产量增加不必然等于供需宽松,需求增长与库存变化同样影响价格中枢。
相较于玉米仍在消化新粮压力,豆类市场已经出现更明确的价格信号。国泰君安期货指出,美豆及连豆粕期价或迈入牛市初期。从期价运行特征来看,美豆期价创下33个月新高,连豆粕期价创下27个月新高,2026年豆价上涨具备一定持续性和突破性,距离周期低点较远、价格重心上移。
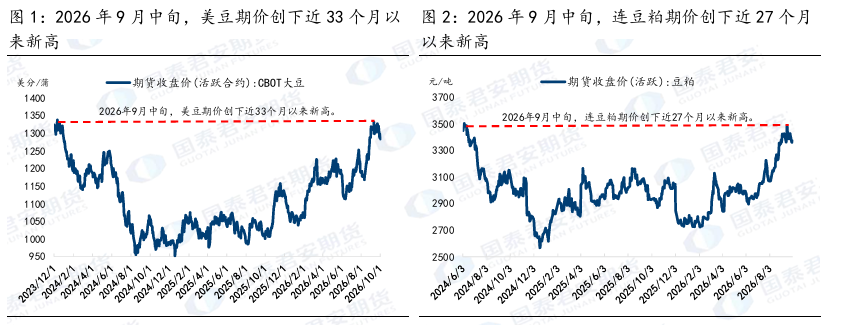
国泰君安期货进一步认为,低豆价周期下豆类需求积极改善,但生产平稳、因无极端天气,近两年豆价处于“底部有抬升、上方有压制”的区间运行格局。2026年3月以来,美豆期价尝试突破成本线压制,8月中旬至今升至成本线上方。美豆期价突破上涨的核心驱动在于需求前景向好,国内豆粕期价上涨驱动在于原料进口大豆成本上升。后续仍需关注厄尔尼诺天气事件的不确定性,以及供应端是否出现新的矛盾。
由此看,当前粮价的核心变化并不是普遍性的供给短缺,而是不同品种正处于不同周期位置:玉米仍在消化丰产压力,豆类则开始交易需求改善与成本重估。粮食市场的价格信号,正在由单纯的产量预期转向对供需结构与周期位置的综合判断。
(来源:光大期货20260927《光期农产品:2026年四季度玉米、淀粉报告》;华创证券20260927《华创农业9月USDA农产品跟踪报告:USDA下调全球玉米产量预测,上调全球大豆产量预测》;国泰君安期货20261005《豆粕:豆价或迈入牛市初期》)
【从面积扩张到单产突破,种业打开增长新空间】
粮价周期的变化,反映的是短期供需关系;而决定粮食产业长期发展空间的,则是粮食生产能力能否持续提升。尤其在全球粮食供需紧平衡、主产区生产面临气候扰动的背景下,国内粮食产业的关注重点,正在从单纯保障产量,进一步转向提高单产与农业生产效率。
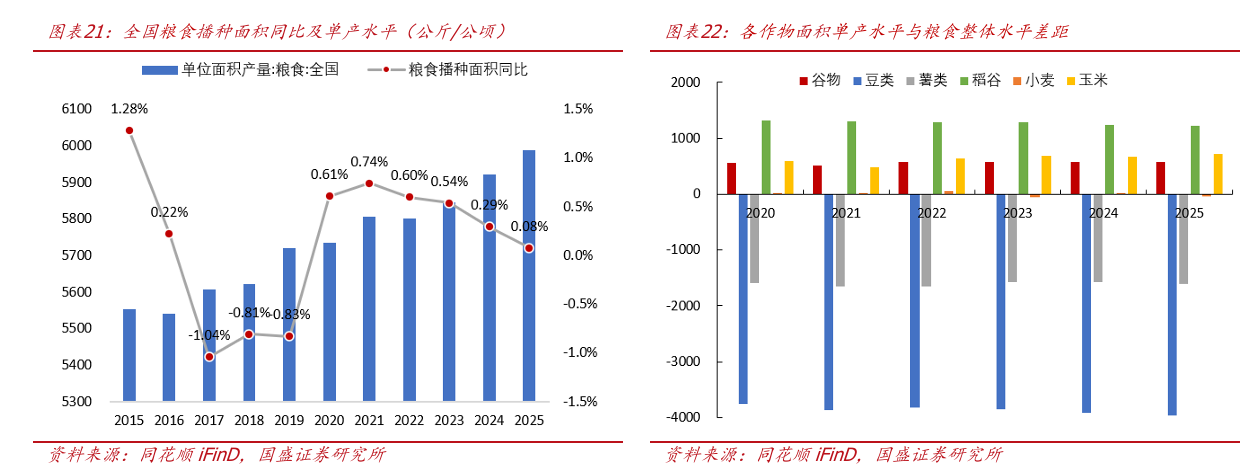
国盛证券指出,“十四五”期间我国粮食安全制度框架基本建成,粮食产能稳步提升,农业现代化与收储保障体系持续完善。进入“十五五”,农粮政策重心由“守住供给底线”转向“抬升产能上限”,产业战略地位持续强化,板块配置逻辑逐步向“安全+成长”双轮驱动演进。
这一变化背后,是国内粮食生产增长方式的转变。国盛证券认为,国内整体粮食供给底盘稳固,总产量持续扩张,增产核心驱动力由种植面积扩张转向单产提升;生物育种产业化提速,转基因技术开启单产提升新空间。 与此同时,国内消费规模稳步扩容,饲料用粮是需求增长的核心支撑,主粮自给率高、供给自主可控,但大豆受耕地资源约束,对外依存度相对较高。
由此来看,粮食安全的产业逻辑已经不只是扩大种植面积,而是如何在有限的土地资源约束下,持续提升单位面积产出。种业和生物育种的重要性,正在从保障粮食生产的基础环节,进一步延伸至提升粮食产能上限的关键环节。
粮价决定短期景气,单产提升决定长期成长。 当粮食产业从“守住供给底线”迈向“抬升产能上限”,生物育种与农业生产效率提升,或将成为观察产业基本面变化的重要方向。
(来源:国盛证券《安全与成长双轮驱动,农粮开启成长新局——汇添富国证粮食产业ETF投资价值分析》)
【粮食ETF汇添富(159073):锚定“粮食安全+种业振兴”双主线!】
气候风险抬升+粮食安全加码+种业科技迭代三重共振,粮食产业链迎来布局窗口!粮食ETF汇添富(159073)跟踪国证粮食产业指数,锚定“粮食安全+种业振兴”双主线,种植业占比高达56.7%!
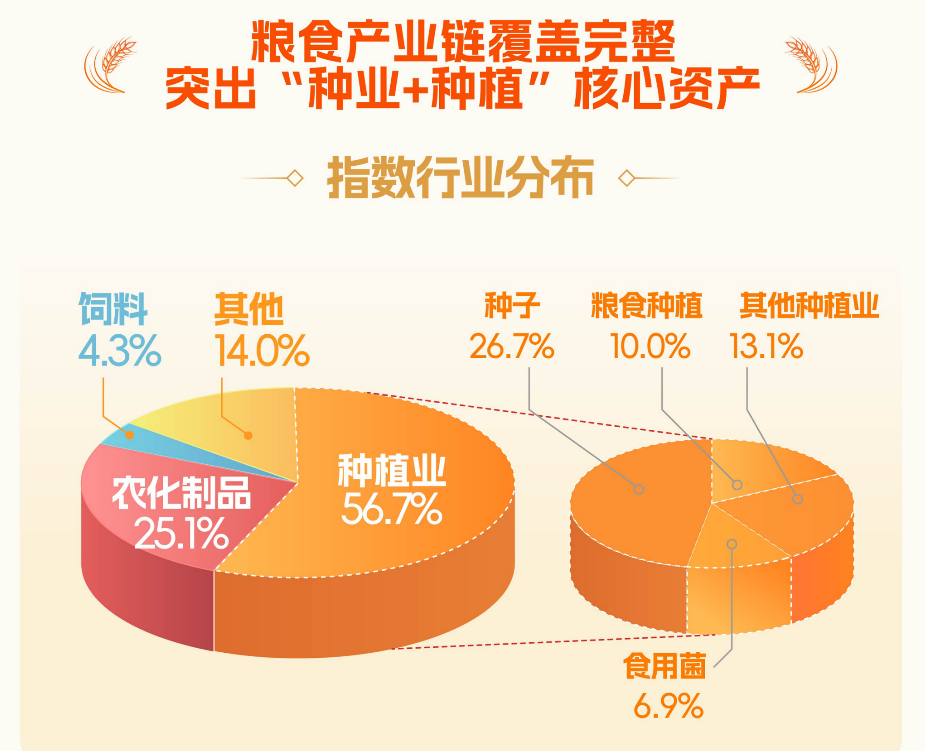
来源:国证指数,行业分类标准为申万二级指数、三级行业,截至2026/6/30。
【粮食ETF汇添富(159073)标的指数前十大权重股占比超47%!】
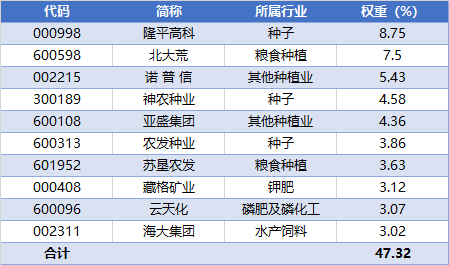
来源:国证指数公司,截至2026/8/18。指数成份股仅作展示,不构成个股推介,行业划分采用申万三级行业标准。
