
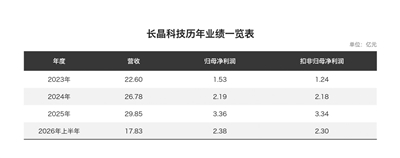
数据来源:长晶科技招股说明书及《回复报告》
制图:李子莘、孙恺禾
半导体行业专精特新“小巨人”企业江苏长晶科技股份有限公司(简称“长晶科技”),眼下正在紧锣密鼓推进自己的深市主板IPO之旅。近日,深交所披露了《关于江苏长晶科技股份有限公司首次公开发行股票并在主板上市申请文件的审核问询函的回复》(简称“回复报告”),公司IPO迎来了实质性进展。《经济参考报》记者注意到,长晶科技IPO报告期(指2023年、2024年和2025年,下同)内,营业收入和净利润均实现稳健增长。业内人士认为,长晶科技秉持“创造世界一流半导体品牌”的发展愿景,致力于成为国际一流的功率与模拟半导体综合供应商,公司未来快速、稳健、可持续发展可期。
报告期内业绩稳健增长
公开资料显示,长晶科技成立于2018年11月,承接了长电科技剥离的分立器件自销业务。目前,公司已发展成为国内领先的Fabless(无晶圆厂半导体模式)与IDM(垂直整合制造模式)模式并行的综合型半导体企业,主营产品涵盖二极管、三极管、MOSFET、IGBT(绝缘栅双极型晶体管)等分立器件,以及电源管理IC、分立器件晶圆等多种半导体产品。
据招股书披露,报告期各期,长晶科技实现营业收入分别为22.60亿元、26.78亿元和29.85亿元,扣非归母净利润分别为1.24亿元、2.18亿元和3.34亿元,销售规模和盈利水平逐年上升。公司表示,业绩稳健增长的主要原因包括,半导体产业景气度逐步回暖、下游需求复苏、公司不断丰富产品种类推动产品销量不断增长。
产品结构方面,作为长晶科技业务的基本盘,报告期各期,二、三极管业务收入合计占公司主营业务收入的比例分别为47.20%、47.07%和46.63%。2025年,公司二、三极管业务合计实现营收约13.7亿元。根据中国半导体行业协会的数据,2024年,长晶科技二、三极管合计销售规模在中国市场位于全行业第3名,位于中国大陆企业第2名,处于国内龙头企业地位。
记者注意到,报告期内,长晶科技增长最快的产品品类是MOSFET(金属氧化物半导体场效应晶体管,是一种可以广泛使用在模拟电路与数字电路的场效晶体管)。招股书显示,2023年、2024年和2025年,该产品分别实现收入5.10亿元、6.54亿元、8.13亿元,年均复合增长率达26.30%。特别是2025年,MOSFET超越传统优势产品二极管、三极管,成为长晶科技第一大单品线,收入占比从2023年的22.90%升至2025年的27.69%。其中,长晶科技自主研发的CSP MOSFET(芯片级封装金属氧化物半导体场效应晶体管)产品成功应用于小米、三星、荣耀、传音等终端手机厂商,2024年市场占有率达到全国第三、大陆品牌第一;公司SGT MOSFET(屏蔽栅沟槽型场效应晶体管)产品于2021年实现大规模量产并持续迭代,2024年至2025年相继发布第二代SGT MOSFET(30V/40V/60V/85V/150V)平台,产品核心性能达到国际一线厂商水平,在中低压MOSFET细分市场建立起技术壁垒。
期后表现方面,长晶科技在回复报告中披露,2026年上半年,公司实现营业收入17.83亿元,同比增长23.56%;实现归母净利润达2.38亿元,同比增长44.88%,延续了收入和利润的双增长态势。
业务模式引发关注协同效应逐步释放
值得注意的是,长晶科技的Fabless模式与IDM模式能否有效协同引发了监管问询。招股书显示,长晶科技通过内生发展与外延并购逐步实现了从Fabless模式到Fabless与IDM并行的演变。
在发展初期,长晶科技以Fabless模式为起点,集中资源于产品设计与销售环节,将晶圆制造、封装测试等生产环节委托给外部供应商。随着市场需求升级,为进一步强化对产业链的掌控力,2020年底,公司先后收购江苏海德半导体有限公司(简称“海德半导体”)并投资成立江苏长晶浦联功率半导体有限公司(简称“长晶浦联”),组建自主封装产线;2022年3月,长晶科技收购拥有20多年工艺积累的核心晶圆供应商江苏新顺微电子股份有限公司(简称“新顺微”),补齐了晶圆制造能力。后续,公司持续深化“Fabless+IDM”业务模式,全产业链协同效应逐步释放。2025年,子公司长晶浦联和海德半导体已具备合计约160亿颗/年的封测产能,新顺微已具备约180万片/年的晶圆产能。
面对监管问询,长晶科技表示,Fabless与IDM模式优势互补,具备多维度协同效应。公司在二、三极管等成熟稳定产品领域采用IDM模式,发挥成本、品质与供应稳定优势;而MOSFET、IGBT、电源管理IC等成长型产品则采用Fabless模式或封测环节自产的方式进行生产,依托轻资产特性快速响应市场、降低迭代风险,形成梯度互补的产品矩阵。并且,“Fabless+IDM”在研发与供应链、资金与客户方面形成良性协同。更为重要的是,长晶科技认为,分立器件强调设计、制造、应用的深度结合,更重视设计、晶圆制造和封装测试的一体化,IDM模式是行业发展趋势。
从成本结构来看,这一模式转型或已产生实质效果。招股书显示,报告期各期,长晶科技综合毛利率分别为28.64%、30.00%和31.33%。其中,分立器件产品毛利率较高,分别为30.06%、31.46%和33.15%。具体来看,自产比例超40%的二极管、三极管毛利率显著高于外采为主的MOSFET、其他分立器件和电源管理IC。2025年,二极管、三极管、MOSFET、其他分立器件和电源管理IC的毛利率分别为39.44%、40.02%、22.72%、21.37%和23.93%。
目前,在下游应用方面,长晶科技的产品已从消费电子、工业控制等传统领域,向汽车电子、新能源、服务器和机器人等高附加值领域加速拓展。在汽车电子领域,截至2025年末,长晶科技已推出超过3000款通过AEC-Q(汽车电子委员会制定的车规级可靠性测试标准)认证的车规级产品,产品导入比亚迪、吉利等整车厂,以及埃泰克、富特科技等零部件厂商。在新能源领域,公司产品已在光伏储能、充电桩领域实现规模化应用,导入麦格米特、德业股份、麦田能源等知名公司。
拟募资加码研发提升国际竞争力
9月18日,深交所披露了长晶科技正式提交的首轮审核问询函回复报告,公司进入上市审核关键阶段,保荐机构为华泰联合证券有限责任公司,本次公开发行股票不超过5000万股,占发行后总股本的比例不低于10%。
本次IPO募投项目中,长晶科技年产100亿颗工控及车规级功率器件封装测试产业化项目拟投入6.81亿元,MOSFET、IGBT及第三代半导体技术研发项目拟投入2.32亿元,电源管理IC技术研发项目拟投入2.07亿元,补充流动资金3.70亿元,合计拟募资14.90亿元。
记者注意到,长晶科技的募资中,重点聚焦了研发项目。从数据看,长晶科技在研发投入方面低于同业可比水平。据招股书披露,报告期各期,公司的研发费用分别为1.13亿元、1.24亿元和1.46亿元,研发费用率分别为4.99%、4.62%和4.88%。而同期可比公司扬杰科技、士兰微、新洁能2025年的研发费用率分别为6.61%、8.36%和6.28%。长晶科技就此表示,公司成立时间较短,处于业务成长期,对营运资金需求较大,规模及资金实力相较于同行业上市公司受限,因注重投入效益,研发投入规模相对审慎。
长晶科技在招股书中表示,作为一家半导体行业的专精特新“小巨人”企业,公司将遵循国际主流分立器件与模拟集成电路产业发展路径,致力于通过全矩阵的产品布局与垂直整合的制造协同,在下游消费电子、工业控制、汽车电子等支柱产业链全面实现客户全体系采购诉求,提升公司产品在先进生产力领域的应用深度与广度。
值得肯定的是,长晶科技是工信部认定的国家级专精特新“小巨人”企业,连续七年被评定为“中国半导体行业功率器件十强企业”,是国内分立器件行业具有代表性的企业。
业内人士指出,长晶科技未来面临多重发展机遇,传统二、三极管业务已建立稳固的市场地位,MOSFET业务正处于快速放量期,产品向车规级和第三代半导体延伸的战略方向明确,其“创造世界一流半导体品牌”的发展愿景以及“具备国际竞争力的功率与模拟半导体综合供应商”的战略目标值得期待。不过,如何在保持Fabless灵活性与IDM重资产投入之间寻找平衡点,确保持续的研发造血能力,或将成为长晶科技发展的重中之重。
