国内首份汇集注册分析师观点的复盘日报。
AI摘要:多家券商指出 A 股交易资金边际回暖,主线重回科技成长,AI、半导体获产业催化;创新药产业链业绩、出海表现亮眼受看好。地产新政下行业整体仍筑底,仅核心城市呈现结构性改善,美联储或还有 2-3 次加息。
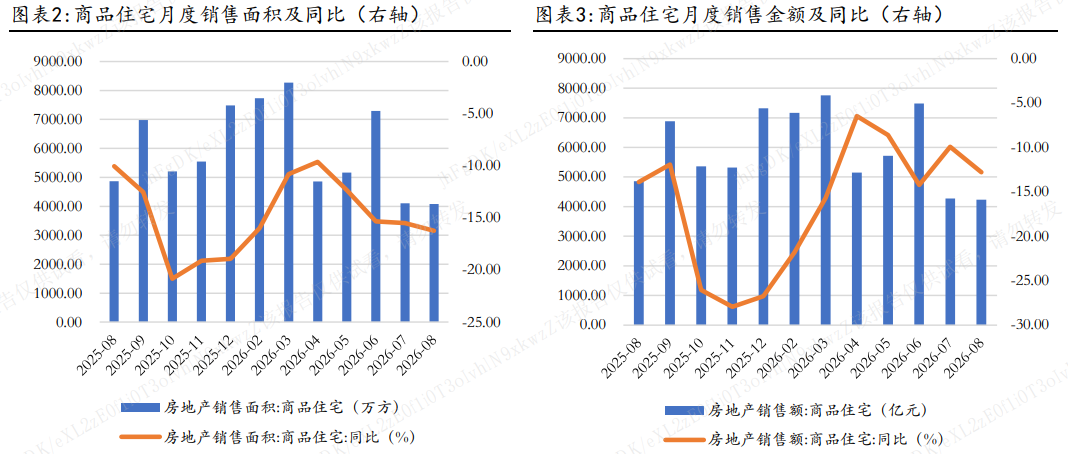
A股三大指数今日集体回调,沪指跌0.39%,深证成指跌0.64%,创业板指跌0.60%。沪深京三市成交额仅有1.78万亿,较昨日大幅缩量3705亿。行业板块涨少跌多,非金属材料、水泥、房地产服务、半导体板块涨幅居前,广告营销、航海装备、煤炭、传媒、影视院线、游戏板块跌幅居前。
一、【主流券商核心观点】
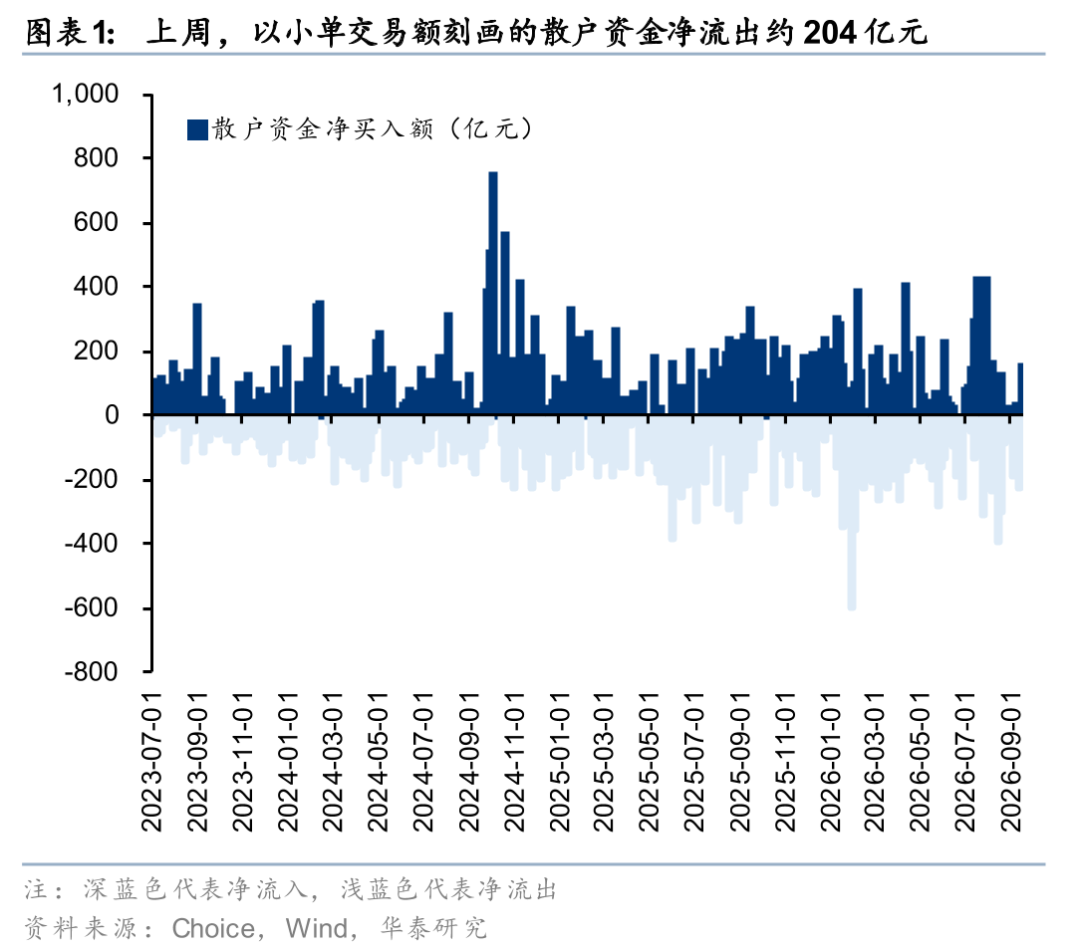
1、华泰证券:资金面边际回暖
上周主线回暖,资金面呈现交易端初步回补、配置端仍有分歧的特征。具体来看,融资结束连续四周净流出,活跃度与担保比例同步回升,但回补规模有限、活跃度仍处近一年低位。方向上,电子获得融资及龙虎榜资金承接,公募测算仓位却有所回落,相关ETF赎回扩大,交易端回暖尚未形成跨资金的配置共识。
2、中信建投证券:哪些热点有望继续上涨?
AI与半导体成为本周核心主线,芯片、存储、PCB、光通信等方向同步走强,叠加电子信息制造业“十五五”规划及存储供需偏紧,产业催化延续。 地产受资本市场支持房地产发展新模式政策催化明显修复;创新药在出海交易高景气和医药工业“十五五”规划支持下延续景气逻辑。市场主线重新聚焦科技成长。
3、中国银河证券:美联储还要加息几次?
我们认为AI发展通过TFP加速,对未来10年的自然利率水平有温和的拉动作用,但不宜低估其他因素对自然利率的拖累。即使在较乐观的AI拉动TFP假设下,包括2026年9月加息在内的2-3次加息足以使联邦基金利率高于中性水平。
二、【创新药持续走强】
1、财信证券:积极关注创新药
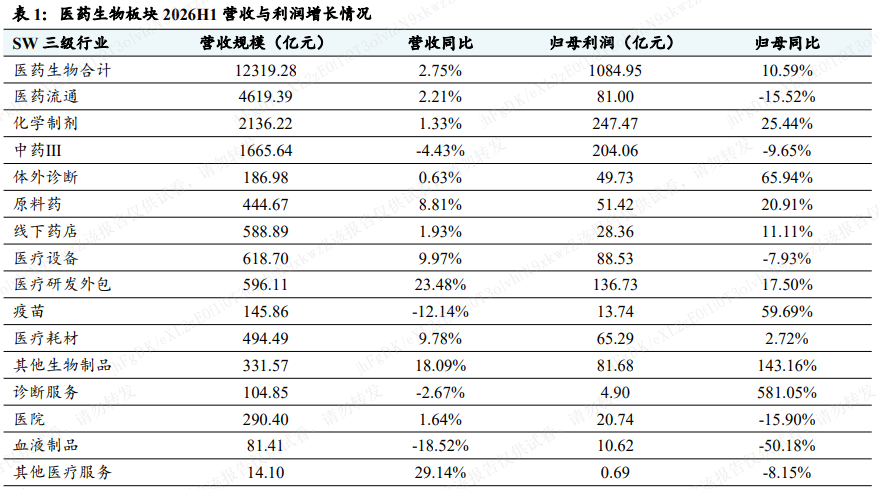
2026年上半年,医药生物板块整体业绩呈改善趋势,细分板块业绩表现有所分化,创新药产业链业绩表现较好。在政策支持、技术突破、业绩增长、出海进展积极等因素的共同推动下,创新药产业链将成为医药生物行业最强的投资主线,建议积极关注。
2、招商证券:创新药超预期
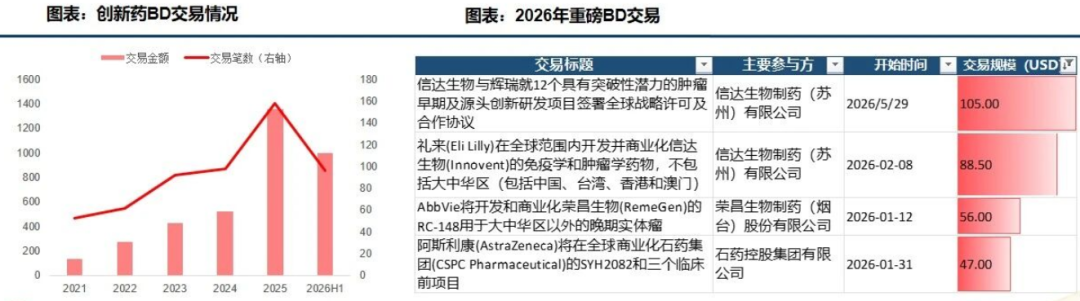
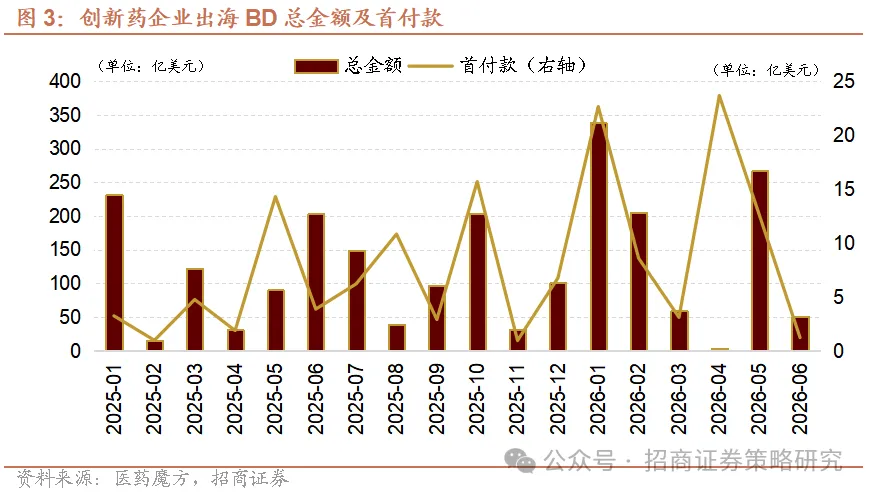
此轮创新药板块的行情由两条逻辑共同支撑。第一,超预期业绩是政策托底与出海BD落地的双重作用结果;第二,本轮行情的启动源于基本面良好的CXO龙头形成溢价和估值修复。国内CXO龙头出海授权数量与利润均实现规模增长后,市场形成“创新药对外授权CXO属于高门槛的技术密集型标的”的共识,为溢价提供了充分支撑。
3、国金证券:关注创新药产业链
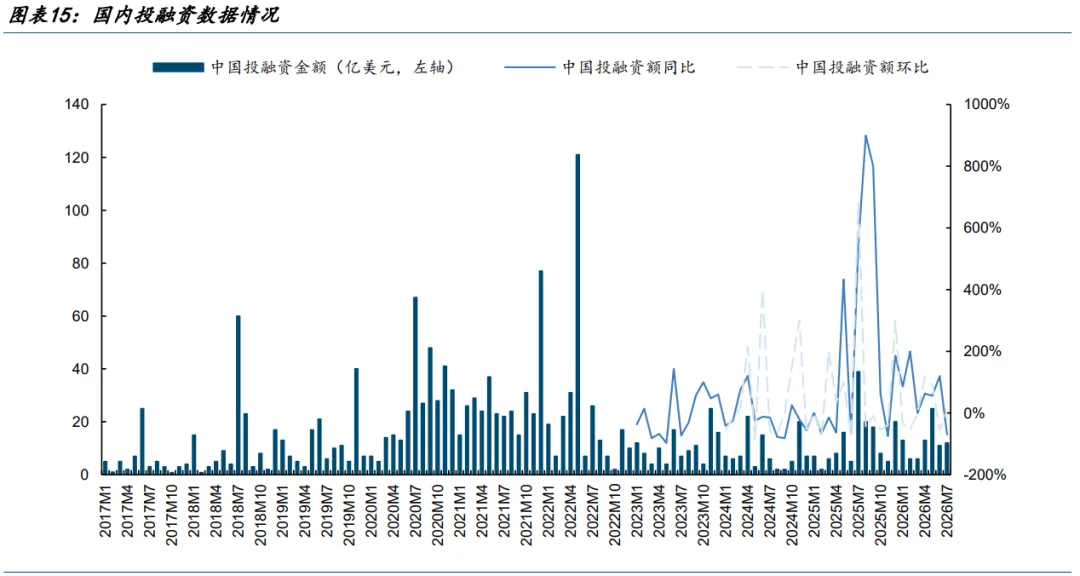
康龙化成、昭衍新药等多家创新药产业链的头部公司已披露2026H1业绩预告,整体表现优异、超过市场预期。创新药企业扭亏节点到来,全年临床数据催化密集,叠加已BD出海管线海外临床进展顺利,我们看好创新药板块投资机会。
三、【房地产板块多股涨停】
1、华泰证券:存量时代或因新政加速来临
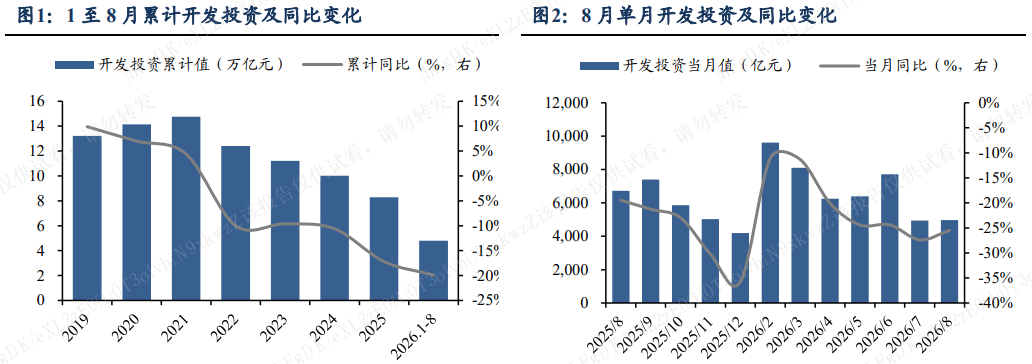
8月房地产数据显示,地产开发链继续收缩,新房量价延续筑底。“828”新政或将进一步推动开发与销量的收缩,但有望推动行业供需结构进一步改善、核心城市房价率先修复。销售制度改革重构房企商业模式,我们认为行业将从高杠杆、高周转资金驱动,转向重品质、重运营的管理驱动。
2、东吴证券:仍处于筑底调整阶段
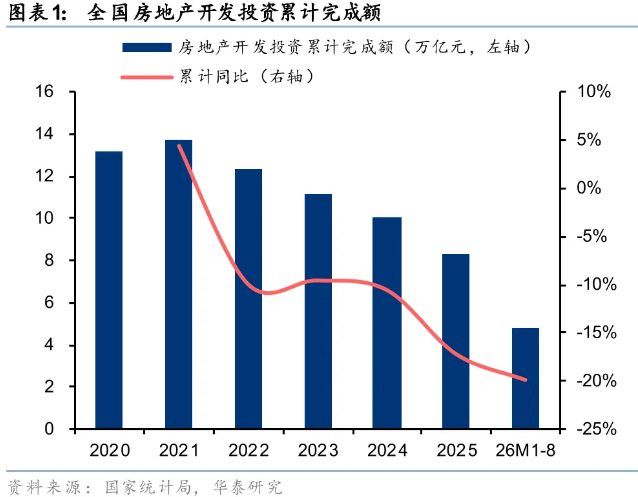
房地产市场仍处于筑底调整阶段,开发投资、新开工等供给端指标延续承压,但销售金额累计同比及房价同比降幅边际收窄,个人按揭贷款降幅有所收窄。一线城市价格表现相对稳定,核心城市优质项目仍具备一定市场支撑。我们预计行业修复仍以结构性改善为主,具备长期竞争壁垒的商业龙头公司,以及受益于二手房市场边际改善的经纪平台有望率先受益。
3、方正证券:仍然处于探底区间
8月现房销售政策落地,70城新房二手房房价降幅收窄。住宅开发板块受存货减值、资金链、增量空间收缩三重影响,行业景气度仍然处于探底区间。