国内首份汇集注册分析师观点的复盘日报。
AI摘要:多家券商观点:美联储加息非洪水猛兽,国内基本面主导 A 股;市场迎变盘窗口,看好科技成长。煤炭供需偏紧盈利回暖。宇树灵巧手发布,人形机器人产业化提速,产业链迎来机会。
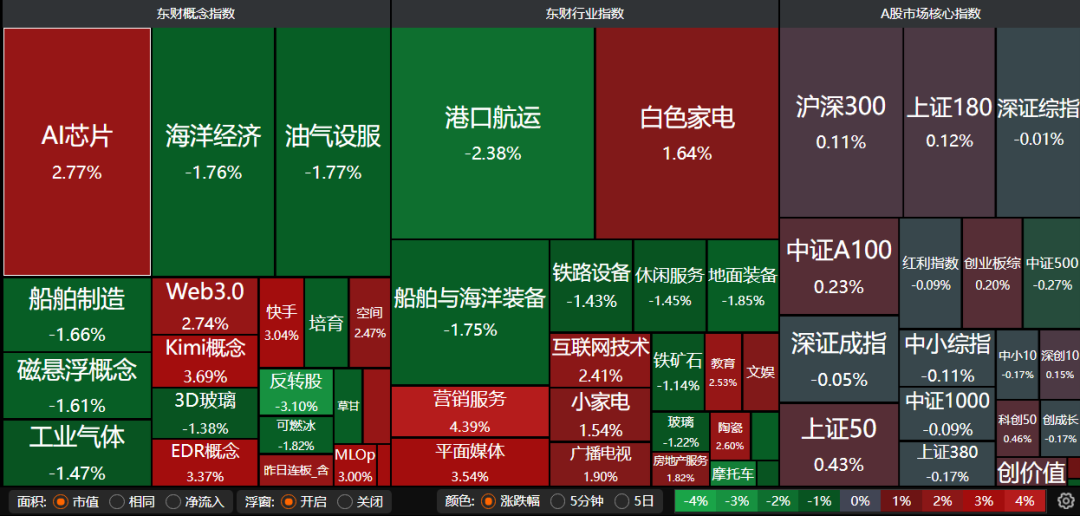
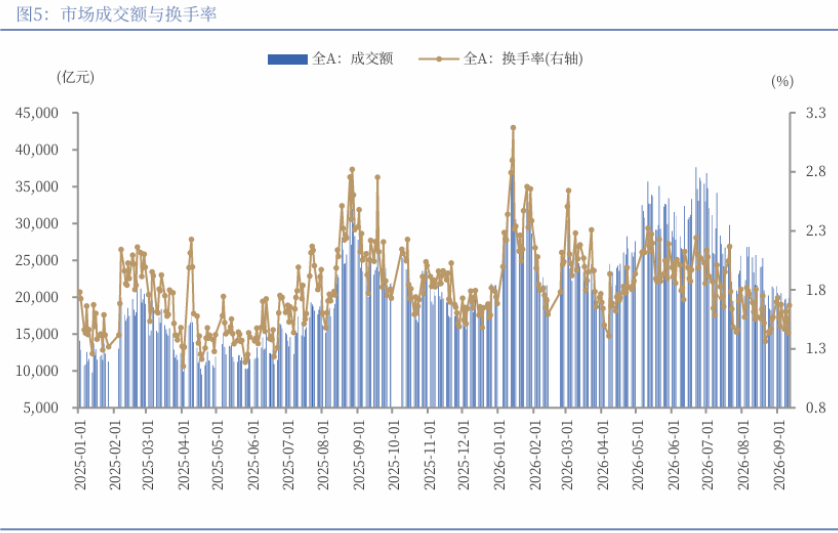
A股三大指数今日走势分化,沪指涨0.06%,深证成指跌0.05%,创业板指涨0.01%。沪深京三市成交额2.15万亿,较昨日放量1056亿。行业板块涨跌互现,广告营销、传媒、通信服务、IT服务、软件开发板块涨幅居前,旅游及景区、地面兵装、航运港口、航海装备、贵金属板块跌幅居前。
一、【主流券商核心观点】
1、中金公司:加息如何影响中国市场?
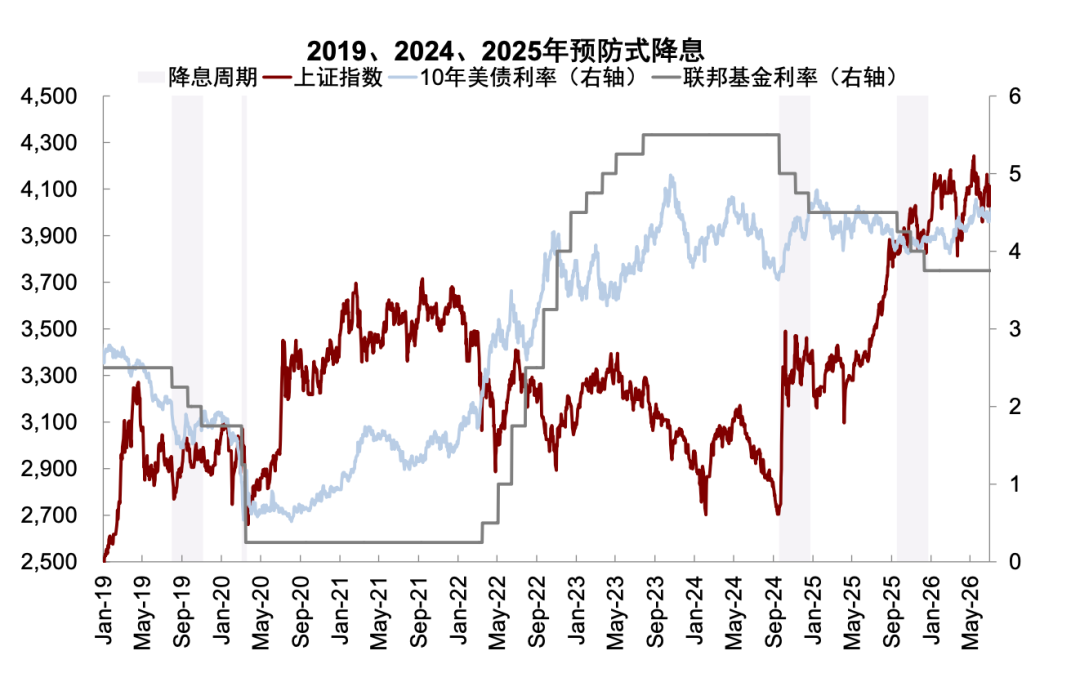
总结而言,我们与市场最大的不同,就是认为会加息、但不认为加息是洪水猛兽,加息不是坏事,不加息也未必是好事,加息后美债利率一度回落、市场反而反弹,也印证了这一点。对于中国市场,美联储货币政策只是其中一个、甚至一些时候都不是主导的变量,国内基本面更为关键。只有国内基本面偏弱时,才会凸显外部影响。
2、招商证券:变盘节点,积极布局
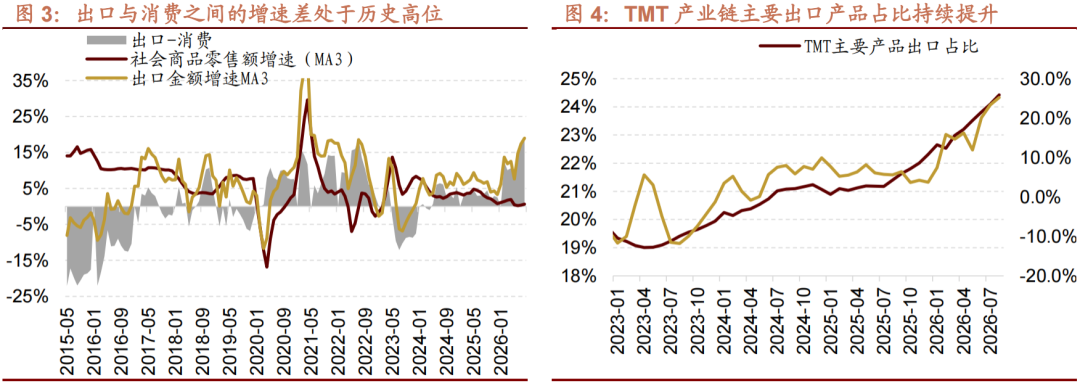
随着宏观压制逐步解除,前期拥挤度已充分消化的科技板块迎来资金回流,上周TMT成交额占全市场比重回升至43%,有业绩支撑的科技权重有望迎来补涨,后续市场有望迎来变盘节点,建议关注科技成长中AI算力链、CPO产业链,资源品涨价及出口链方向。
3、中国银河证券:节前对A股的思考
目前来看,一方面,此前扰动市场的外部因素中,海外利率的影响边际弱化,地缘尾部风险与能源通胀影响仍反复;另一方面,中美互动、国内政策和科技产业趋势的积极预期逐渐积累。除了季节性因素外,我们认为后续影响市场表现的关键因素正从外围风险的部分消化逐步转向上述积极因素能否形成接力。
二、【煤炭板块走强】
1、国泰海通证券:板块盈利全面回暖
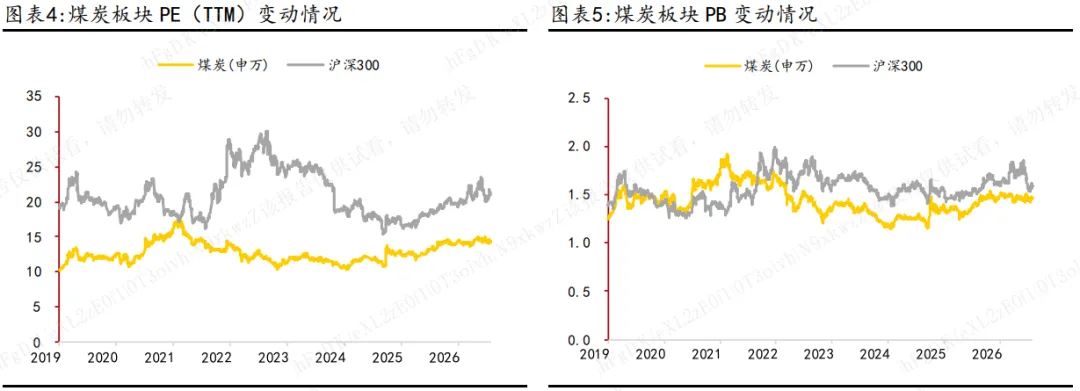
我们认为煤炭板块底部已在2025年确立,2026年在海内外供给扰动下供需趋紧,煤价中枢显著提高,基本面改善明显,建议重点关注。
2、方正证券:煤价稳中有升
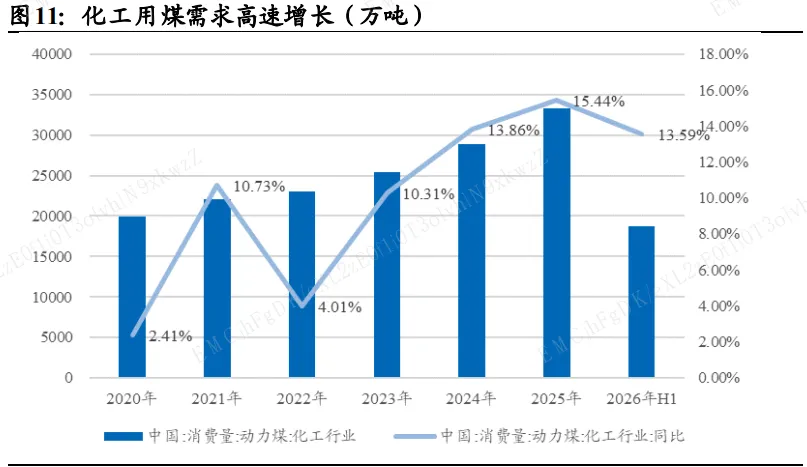
受中东地缘冲突影响,聚烯烃、甲醇、乙二醇等主流化工品价格同步走高,产品端收益也持续释放,而在油价同比上涨的情况下,煤制路线相比油制路线的盈利优势显著,替代效应带来的盈利弹性更为突出。短期看,地缘冲突导致油价高位震荡,煤价稳中有升,煤化工高利润周期有望延续。
3、东方财富证券:煤价涨势再现
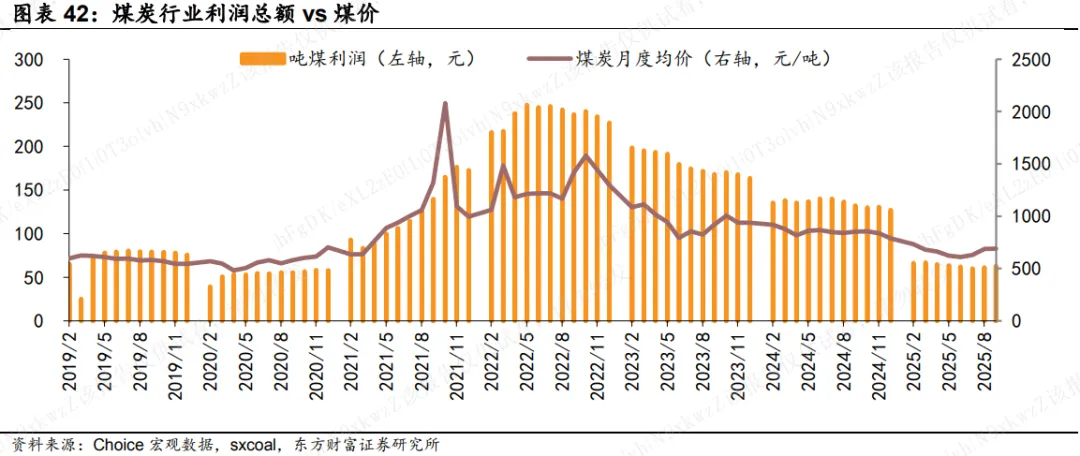
我们认为,上周末会议表明山西在整治煤矿安全风险隐患的同时,推进煤矿复工复产进程,但本周停产煤矿环比仍增加,事故影响或仍持续。同时,在今年上半年用电量保持较高增速的情况下,预计下半年有望维持,叠加受厄尔尼诺等影响,国内及全球其他地区(如印度、欧洲等)高温或可期,煤炭供需仍维持偏紧格局。
三、【宇树科技发布灵巧手】
9月21日,宇树科技发布Dex5-S灵巧手,真手1:1尺寸,售价3.99万元起,22个关节均可以反向驱动,且每个关节自带极限冲击力矩保护。
1、中金公司:人形机器人量产提速
宇树实现人形机器人全自主搏击,小鹏产线启用,优必选海外订单超5000万元、万台级工厂投产,特斯拉Optimus中国量产试厂。我们认为人形机器人量产与商业化持续提速,工控企业有望受益于核心零部件需求放量。
2、华创证券:人形机器人迈向规模量产
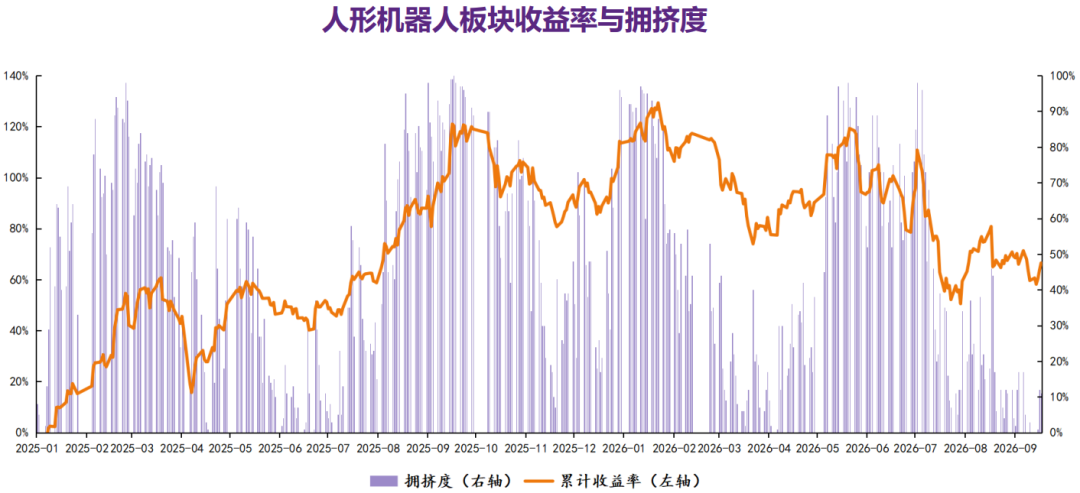
我们认为,人形机器人产业化正由“样机验证”加速迈向“产线建设+规模量产+商业交付”。同时,本周人形机器人板块连续上涨,建议布局“确定性较高”或“技术边际变化”的环节。
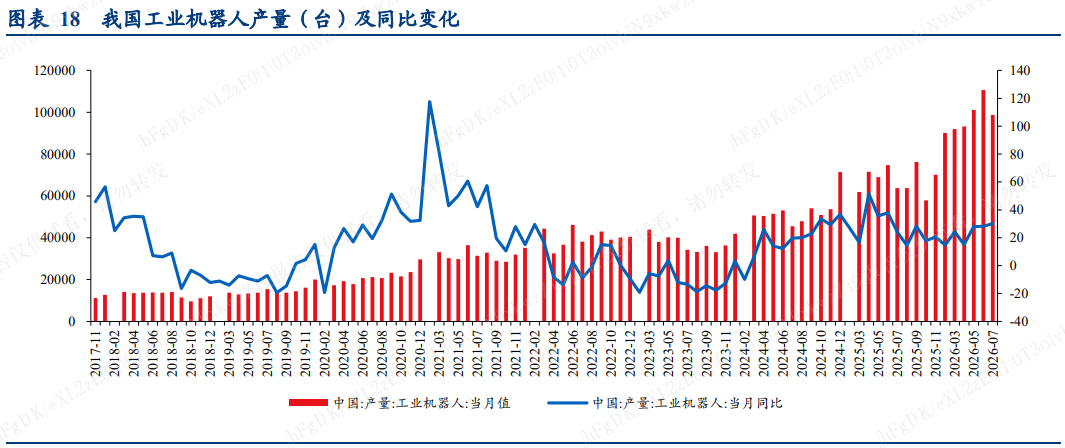
3、华鑫证券:看好人形机器人确定性行情
Optimus产能快速爬坡中,叠加国家政策扶持、国产链宇树、小鹏等催化,看好人形机器人板块迎来确定性行情。建议优先布局T链及国产链确定性标的,受益于产能爬坡有望带来订单增长;同时关注具备核心零部件研发能力、适配人形机器人量产需求的优质企业,把握板块贝塔机会。