一周热点事件
一、国内宏观热点
《求是》杂志发表习近平总书记重要文章:9月16日出版的第18期《求是》杂志将发表中共中央总书记、国家主席、中央军委主席习近平的重要文章《在加强基础研究座谈会上的讲话》。文章强调,基础研究是整个科学体系的源头,是所有技术问题的总机关,是全球科技竞争的前沿阵地。
中美经贸:商务部17日举行例行新闻发布会,新闻发言人何亚东在回答有关中美双方300亿美元相互降低关税安排磋商最新进展的提问时说,目前中美双方经贸团队正就有关议题保持密切交流,后续将适时发布有关进展。
王毅同美国国务卿鲁比奥通电话:中共中央政治局委员、外交部长王毅17日同美国国务卿鲁比奥通电话,双方着重就两国高层交往进行了深入讨论。王毅强调,元首外交是中美关系的定盘星。
央行数据:央行发布的数据显示,8月末,广义货币(M2)余额356.81万亿元,同比增长7.5%。狭义货币(M1)余额115.77万亿元,同比增长4.1%。流通中货币(M0)余额14.83万亿元,同比增长11.2%。
二、海外宏观热点
美联储利率决议:美联储宣布将联邦基金利率目标区间上调25个基点,将基准利率上调至3.75%-4.00%。这是美联储自2023年7月以来首次加息。决策者们一致通过了该决定。美联储表示此举将推动通胀更快回归2%的目标。
美债收益率攀升:周二,在美联储即将公布利率决议之际,美国国债抛售潮愈演愈烈,基准10年期美债收益率攀升至2007年以来的最高水平。10年期美债收益率周二盘中升至5.02%上方,突破2023年的高点。对地缘政治风险更为敏感的30年期美债收益率也持续上行,盘中最高升至5.40%关口,创2007年6月以来新高。
日本央行加息:9月18日,日本央行将基准利率从1%上调至1.25%,符合预期,为31年高位。投票比例为7:2。结果出来之后,美元/日元短线快速拉升。
三、热点产业动向
数据中心:华为15日发布全球首个3D数据中心,发行《3D数据中心》专著书籍,并开放《3D数据中心概要设计图库》。华为副董事长、轮值董事长汪涛表示,十万亿参数大模型和高速增长的Token需求对AI基础设施提出更高要求,十万卡以上的昇腾超节点集群将成为基础配置。
旅游:国庆假期首日(10月1日)火车票于9月17日开售,双节旅游热度持续走高。9月16日,美团数据显示,今年中秋国庆机票预订量同比增长44%。其中,航程超2000公里的长线机票预订量同比增长76%,占比超四分之一;预订两个及以上目的地机票的用户同比增长70%。
医药工业发展“十五五”规划:9月18日,工业和信息化部、国家发展改革委、国家卫生健康委、国家药监局等十部门联合发布《医药工业发展“十五五”规划》(以下简称“《规划》”)。《规划》提出到2030年的发展目标:生物医药研发应用稳居世界前列,创新驱动效能充分释放,重点领域关键核心技术实现系统性突破,生物医药产业加速成为国家新兴支柱产业。
半导体:据科创板日报援引ETNEWS消息,韩国业内人士16日透露,半导体制造设备关键零部件的交货周期已延长了一倍以上,行业正面临供应短缺的困境。一家生产沉积设备的公司的一位高管表示:“过去订购沉积设备所需的零部件后四个月就能收到,但最近,交货时间已经延长到了十个月。”另一家半导体激光加工设备制造商从日本采购关键零部件,交货期可能长达40个月。
资产表现回顾
本周,A股震荡上行,沪指上涨0.61%,创业板上涨1.52%,中证1000大涨3.51%;恒生指数微跌0.22%,恒生科技指数涨近2%。
本周10年期国债活跃券收益率下行1.1BP;10Y美债收益率上行2.3BP。
美股走势分化,道琼斯指数下跌1.69%,连续三周收跌,纳斯达克指数上涨0.72%;德国DAX指数下跌1.03%,韩国股市下跌0.23%;黄金本周先抑后扬收涨0.54%,布伦特原油主连大跌5.51%;比特币涨超5%,站上80000美元关口。
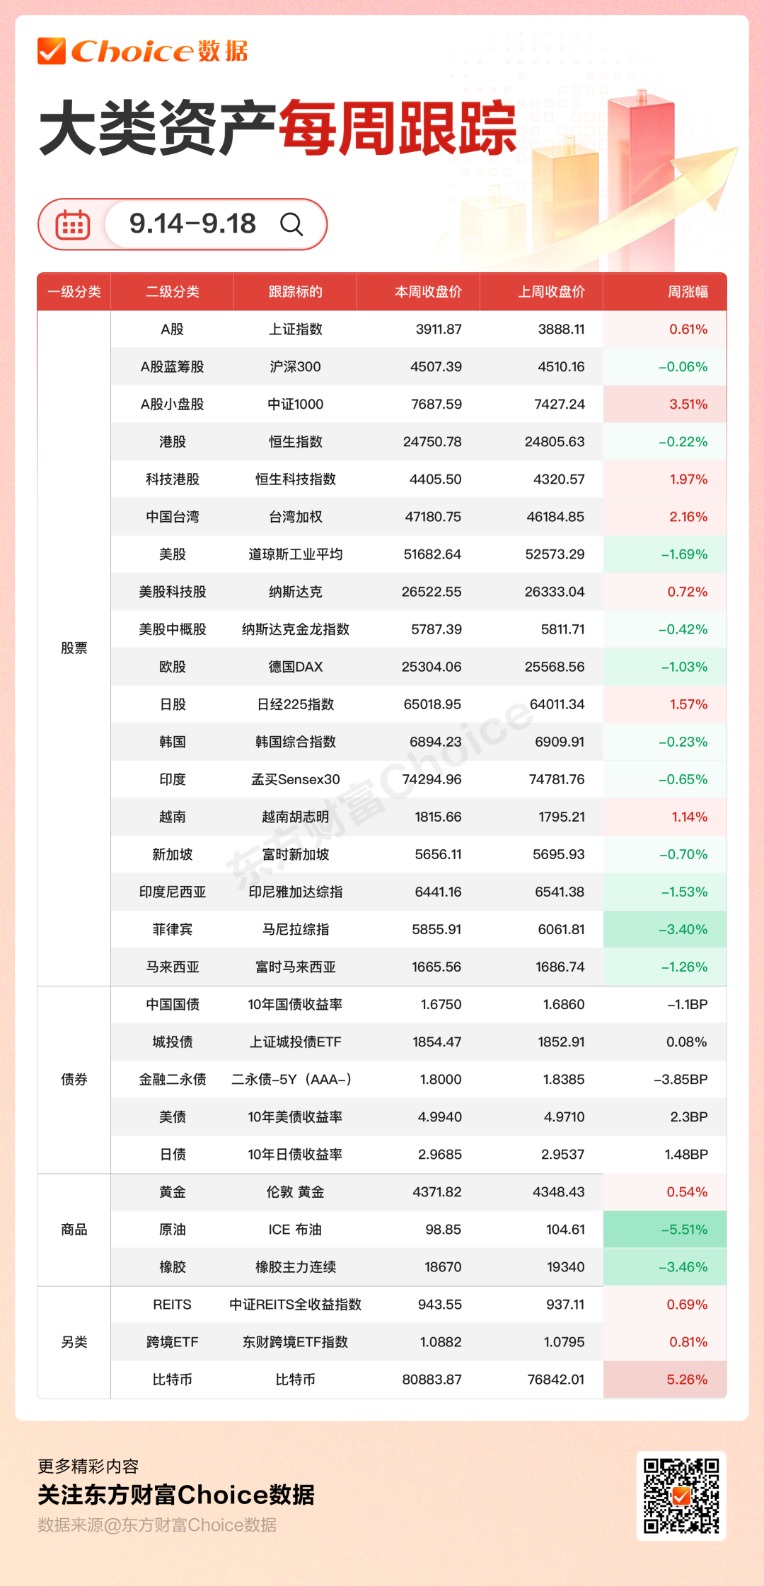
数据来源:Choice数据;比特币数据截至周五
机构后市观点
一、权益市场
东方财富证券:海外流动性预期收紧压制风险偏好,我们认为海外通胀与利率中枢高企是中期格局。以稳为主,平衡配置。我们继续强调重视资源品在当下及未来的配置价值,从地缘政治、产能周期到超级厄尔尼诺等影响,我们认为大宗商品整体依然处于上升周期。同时,海外呼吁放缓模型开发速度叙事扰动下,可适时逢低布局科技成长。
国泰海通证券:目前大盘指数既没有大跌新低的预期,也没有大涨新高的预期,总体是个上有顶、下有底的横盘震荡。伴随短期外部风险冲击逐步计价和触峰,我们认为市场企稳反弹会在未来数周出现。看好微观结构好与预期能上修的国产线科技与材料/战略资源/大金融与高分红。
招商证券:过去几周A股市场主要围绕海外宏观进行交易,跟随联储、通胀、就业等难以预测的宏观指标进行“折返跑”,而对于产业端的新变化较少反应。当前美国CPI靴子落地,周五美股科技重回上行,并且沿着短期利好方向交易。往后看,我们认为产业的变化将成为下一阶段市场的运行主线,在宏观压制落地后,A股逐渐重回上行。
中信建投证券:综合来看,我们认为9月美联储加息已经不再关键,更关键的是后续加息路径。我们认为A股有望迎来变盘时点,或将开启反攻行情。这一反攻行情可能持续到10月28日下一次美联储FOMC会议之前。市场焦点有望转向三季报业绩的兑现能力。
二、债券市场
华泰证券:从赔率角度更看好超长端,但9月缺乏明显催化,更适合逢调整买入。长端利率机会暂且有限,建议观望为主;存单仍有票息价值,资金面不具备大幅收紧的风险,建议在1.5%附近逢高配置。信用债供求格局仍好于利率债,继续在3-5年期限段挖掘票息。
中国银河证券:利率策略上,基本面进入关键投资、消费数据验证阶段,但预计整体修复偏温和;资金面在央行前瞻对冲下大概率维持均衡偏稳,重点关注税期、政府债提速发行及到期工具扰动下的央行灵活对冲操作;机构行为层面,多空博弈持续纠结,市场缺乏一致行情方向,持续跟踪配置盘承接变化以及后续注资国债发行节奏对市场的扰动。
广发证券:市场当前缺乏明确的看空逻辑,主要分歧仍在政策端,但在高质量发展和政绩观影响下,出台大规模刺激政策的必要性不强,短期内政策更可能以用好存量工具为主。内需偏弱、外需托底的格局尚未扭转,债牛基础仍在。后续关注政府债券供给节奏、既有政策落地效果,以及外需托底的持续性。
三、其他市场
中金公司:在这次已经高度预期的加息之后,美联储是否会连续且大幅加息?从本次会议的表态及当前基本面角度看,不存在连续且大幅加息的基本面基础(三次甚至以上),除非后续油价失控。
中信建投证券:展望未来,市场已充分定价近端加息预期,只要美联储不释放持续加息信号,黄金利空出尽后有望触底回升:9月加息,则属于靴子落地;若不加息,短期利率压力缓解与黄金的信用对冲有望形成共振,支撑金价回升。
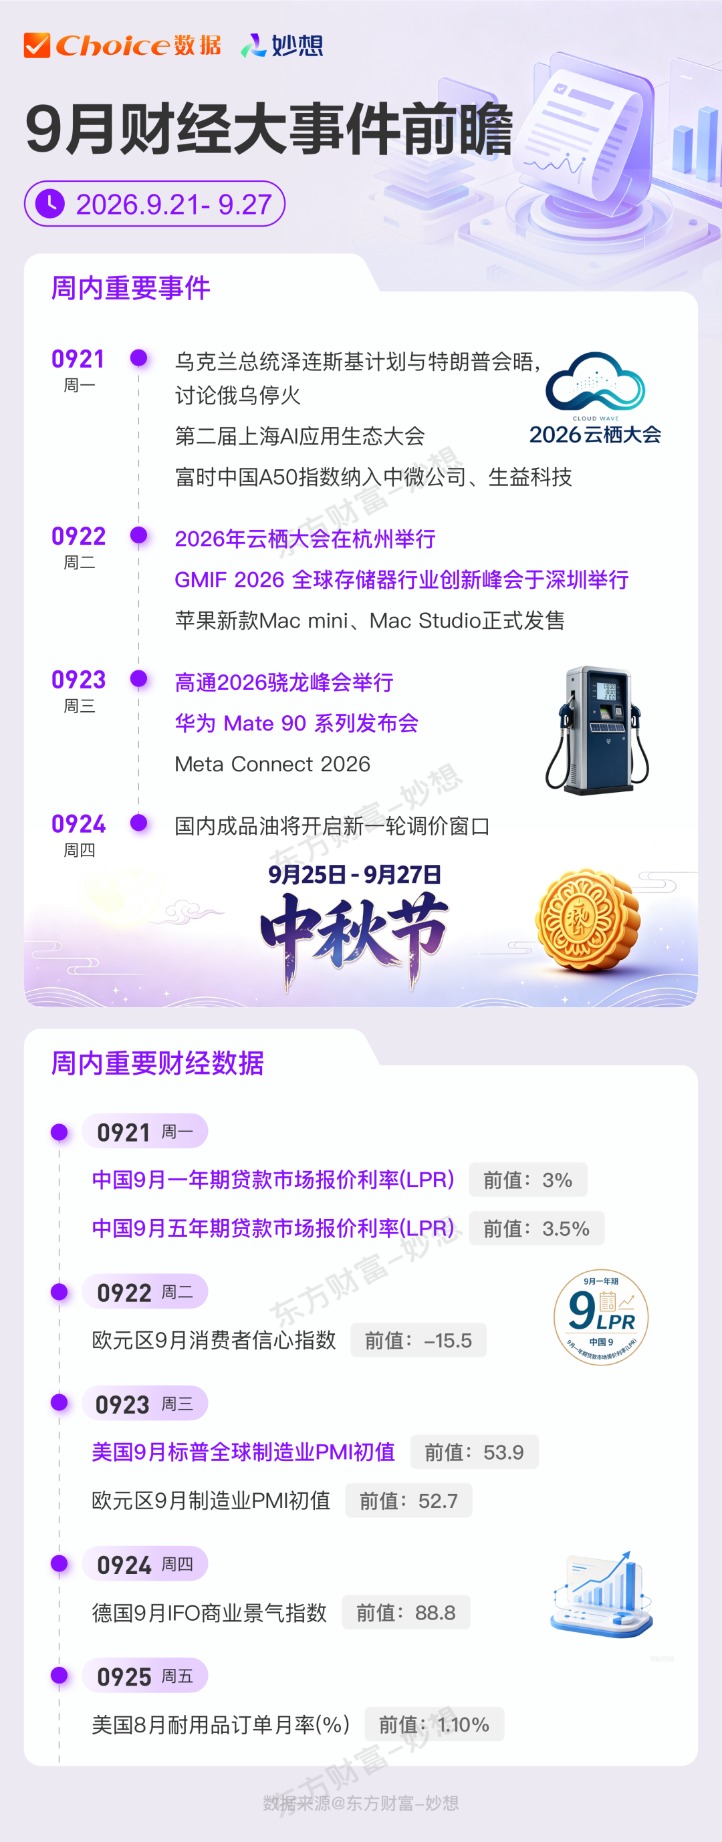
一图总览下周大事