
20万元起存的大额存单年利率竟不如定期存款?南都湾财社记者了解到,目前部分银行在售大额存单年利率已经和同期限定期存款持平,甚至更低。与此同时,一些银行也开始“挑客”,针对教师、新客、私行客户,或特定地区的人群推出专属大额存单产品。
银行不缺存款了?事实上,财报数据显示,今年6月末,42家上市银行存款总额较2025年末增加了9.79万亿元,同比少增2.22万亿元,即总量仍在增长,但增速减缓。专家表示,存款规模增长放缓,既有居民“存款搬家”的影响,也与净息差处于历史低位、银行不愿靠高息抢存款有关。而大额存单利率低于定存,正是银行负债经营思路变化的体现。
部分银行大额存单利率低于定存
大额存单本质上也是存款,受存款保险保护。与定期存款相比,大额存单储户在急需用钱时,可将存单转让给其他人,只需让渡少量利息,即可保住持有期间的大部分收益。不过,其起存门槛较高,目前多数为20万元,部分产品起存金额为30万元、50万元,甚至更高。
9月18日,南都湾财社记者查询多家银行公布的信息发现,不少银行大额存单产品年利率已经看齐或低于同期限定期存款产品。
农业银行APP显示,该行一款在售3年期大额存单年利率为1.50%,而同样是3年期的“银利多定期存款”,年利率为1.55%;另一款2年期大额存单年利率为1.15%,而2年期定期存款则为1.20%;1年期产品也不例外,一款在售大额存单产品年利率为1.05%,低于定期存款的1.10%。
工商银行APP显示,该行目前在售大额存单,1年期、2年期、3年期和5年期最低年利率分别为1.05%、1.15%、1.50%、1.55%,而该行定期存款同期限年利率分别为1.10%、1.20%、1.55%和1.55%。
股份行方面,民生银行APP显示,该行在售的3年期大额存单年利率为1.74%,5年期则从1.75%至1.79%不等。而该行目前“定心存”定期存款3年期利率为1.75%(1万元起存),5年期则为1.80%(1万元起存),略高于大额存单利率。
平安银行目前3年期和5年期大额存单年利率均为1.75%,2年期则为1.40%,1年期为1.30%或1.35%。而该行目前在售的暑期特供5万元起存的5年期定存产品年利率为1.80%。
有银行针对特定人群推出专属产品
除了利率低于定期存款,部分大额存单产品还仅向专属群体或者限定地区客户销售。
例如,工商银行针对教师群体推出3年期大额存单。南都湾财社记者在该行APP上点击该产品,页面随即弹出提示称:“您尚不能存入此产品,请选择其他存款产品”。同样,该行另一款1年期大额存单标注销售对象为商户,点击也会提示无法存入。利率方面,这两款产品年利率与普通大额存单产品一致。
工商银行广州市海珠区一支行客户经理向南都湾财社记者解释称,这类针对特定群体的大额存单,利率通常与普通大额存单相差不大,区别主要在于会为这些群体预留专属额度。普通大额存单产品额度一旦售罄,只能等待下一次发售,但教师等则可以购买专属产品。
浦发银行APP也显示,该行大额存单产品被拆分为30天内首开卡/开户专属、代发工资客户专属、私人银行客户专属、资产提升客户专属等多种。利率方面,部分专属产品利率略高于普通大额存单,但也有持平的。
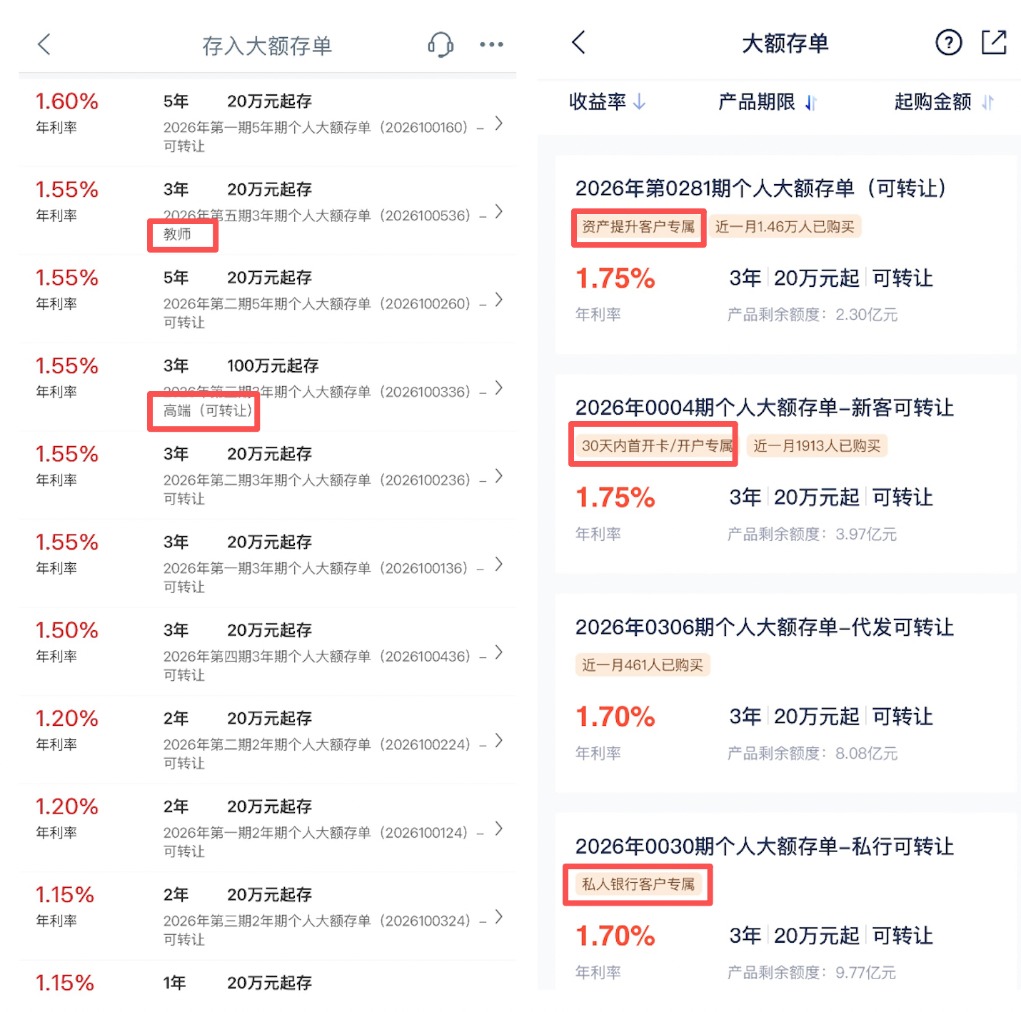
部分银行推出特定群体专属大额存单产品。
此外,一些银行还针对限定地区客户推出专属大额存单产品。
例如,交通银行在今年8月份推出“鲁享1年期大额存单”,20万元起存,年利率为1.30%。据介绍,该产品为“交通银行山东省分行-代发客户专享”。
重庆银行在今年8月份也推出了年利率为1.80%的5年期大额存单,仅面向重庆、四川、陕西、贵州区域客户办理。
华瑞银行近期上新的一款3年期大额存单产品,年利率为1.90%,要求20万元起存,仅限上海地区客户购买。
银行不愿为高成本存款付溢价
一边是利率低于定期存款,一边是部分产品只向特定客户发售,这是否意味着银行不缺钱了?
南开大学金融学教授田利辉认为,银行并非不缺存款,而是不再愿意为高成本存款付溢价。大额存单是市场化定价的负债工具,利率跟随货币市场资金面和同业报价快速变动;定期存款是挂牌利率,调整具有滞后性和阶梯性。当降息预期强化、短端利率下行时,存单利率往往先降、降幅更深,而定期存款的挂牌价尚未跟下来,于是出现倒挂。
“这反映的是两类负债的价格传导速度不同,不代表资金面宽松到银行不需要存款。更关键的一层在于,不少银行正在主动压降存单发行额度,把有限的额度留给低成本结算性资金,宁可让存单利率挂得低一些,也不愿用高价去抢长期限资金。”田利辉解释道。
对于特定群体专属大额存单的推出,田利辉认为,这是负债端的精细化分层定价,本质是在合规框架内做有选择的让利。
“教师、代发工资人群、本地商户的共同特征是收入可验证、现金流稳定、资金沉淀时间长、流失率低。对这类客户,银行测算的综合资金成本本来就更低,因此可以在名义利率上多给一点,整体仍然比全面提价便宜。”
田利辉还表示,这类产品带有获客入口的功能,背后连着代发、结算、理财、信用卡等交叉销售,银行赚的是客户全生命周期的综合收益,而不是存单这一笔的利差。此外,还有一个现实考量:行业自律机制对存款利率上限有约束,全面上调不可行,定向投放就成了唯一的空间。
“这种做法本身是理性的,但要看两条边界。一是看它是不是真分层,还是披着专属外衣的变相高息揽储;二是看有没有跨区套利和代购存单的灰色链条。如果专属产品最终流向了逐利的短期资金,那它就失去了分层的意义,只会徒增成本。”田利辉强调道。
上半年上市银行零售存款同比少增2.49万亿
财报数据也显示,银行并非不缺存款。事实上,在定期存款年内集中到期背景下,“存款搬家”现象依然存在。
南都湾财社记者根据企业预警通数据统计发现,今年6月末,42家上市银行存款总额达到2289685.65亿元,较2025年末增加97873.48亿元,增幅为4.47%,与去年同期相比,少增了22159.71亿元,增幅也不及去年同期的5.88%。也就是说,42家上市银行存款规模增量在收窄、增速在放缓,但总量仍保持增长。
田利辉也表示,存款搬家是真实的:无风险利率持续走低,居民资金向理财、债券基金、保险和黄金分流,居民部门存款的边际贡献在下降。但上市银行存款总量仍在增长,是因为信用创造没有停,财政支出在投放,对公存款和财政性存款仍在托底。
“也就是说,增长的动力已经从零售端转向了对公和财政端,零售端实际上在失血。”田利辉表示。
统计数据也显示,今年6月末,42家A股上市银行零售存款合计为120.13万亿元,较2025年末增加了5.13万亿元,同比少增2.49万亿元。与之相对,公司存款合计达到101.52万亿元,较2025年末增加了4.93万亿元,同比多增4658.8亿元。
在田利辉看来,存款规模增速放缓背后另一现象是银行不愿意靠高息抢存款了。净息差处在历史低位,资产端收益率下行的情况下,多揽一笔高成本存款可能直接“吃”掉利润,宁可接受增速放缓也要守住付息率。
“要区分被动失血还是主动选择,只看一个指标:存款付息率是否同步下行。如果增速放缓而付息率不降,那是资金在往外流,属于被动局面;如果增速放缓且付息率也下来了,那就是主动的负债瘦身提质。从目前的格局看,两者并存,但后者的权重在上升。后续还需要关注结构性存款和同业负债是否在替代一般存款,以及非银存款的占比变化,这两项决定了增速放缓到底是健康的结构调整,还是隐性的流动性收紧。”田利辉表示。
