
据财联社报道,北京时间9月17日凌晨,美联储以12比0全票通过加息至3.75%-4.00%。在此之前,据央视新闻消息,欧洲央行9月10日加息25个基点;据财联社消息,新西兰联储9月2日已加息至2.75%,韩国央行7月、8月连续两次加息。与此同时,市场预计日本央行也将于9月18日跟进至1.25%。上一次美、欧、日三大央行同时处于加息周期,还要追溯到2006年,实属罕见。
在全球主要央行的紧缩决策下,资产市场的反应并不一致。油价冲高后因供应端缓解而回落,黄金短跌后因央行购金支撑而反弹,股票市场则呈现美股收跌、A股承压的格局。分化背后,是加息路径与油价回落两股力量的拉扯。
油价冲高后承压
9月10日前后,布伦特原油最高触及109.97美元/桶。9月7日至11日当周,布伦特原油连续收红,全周累计涨幅8.34%。9月9日,自7月24日以来首次突破100美元关口,9月10日单日大涨6.34%。国投期货研报指出,9月以来原油强势上行的核心驱动是美伊局势不断升级及冲突范围扩大。EIA评估8月中东原油关停量平均为670万桶/日,沙特关停规模最大达355万桶/日。
美联储加息落地后,油价出现回落。9月17日,布伦特原油跌至103.89美元/桶。金联创分析指出,加息对油价有两条传导路径,一是加息推升美元汇率,对以美元计价的原油形成直接压制,二是加息预期升温抑制经济增长预期,进而压制原油需求前景。但金联创同时强调,当前的国际原油市场更多地是受到地缘政治局势的影响,加息带来的下行压力后续影响有限。
黄金短跌后反弹
国新证券研报显示,进入9月后金价在4300至4480美元/盎司区间反复拉锯,截至9月15日亚盘报4293.82美元/盎司。
北京时间9月17日凌晨,美联储决议公布后,现货黄金从4365美元上方跳水至4235美元低点,收跌0.70%。但下跌没有持续到美股时段收盘。北京时间9月17日上午,金价已反弹至4300美元上方。中信证券研报认为,本次决议前市场加息概率已近九成,强烈的预期压力显然已让顺水推舟的加息成为美联储最稳妥的选择。故而在9月加息此前已得到较充分定价的情况下,市场并未形成单边抛售贵金属的交易。
美股跌幅不均,A股承压但未恐慌
美股三大指数集体收跌,但跌幅差异明显。截至北京时间17日美股收盘,道琼斯工业平均指数下跌1.21%,标普500跌0.45%,纳斯达克综合指数仅微跌0.01%。值得注意的是,费城半导体指数逆势收涨0.63%,英特尔涨4.03%。
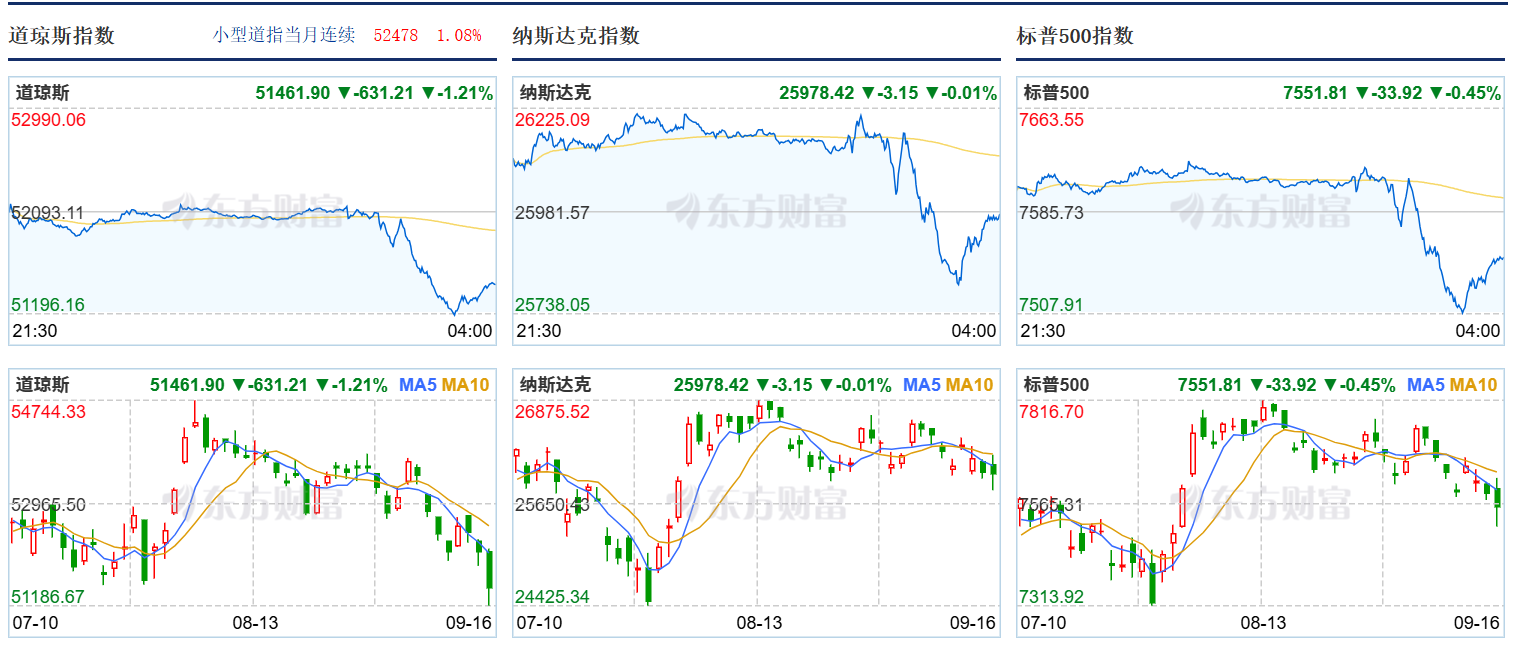
(美股三大指数集体收跌,图源:东方财富网)
A股三大指数同样集体收跌。截至收盘,上证指数报3875.60点,下跌0.41%,超2800只个股下跌。板块分化明显,汽车、农业、教育涨幅居前,贵金属、油气开采跌幅居前。中银国际证券指出,美联储加息仅作用于短期情绪与估值层面,未冲击国内产业逻辑与企业盈利基本面。
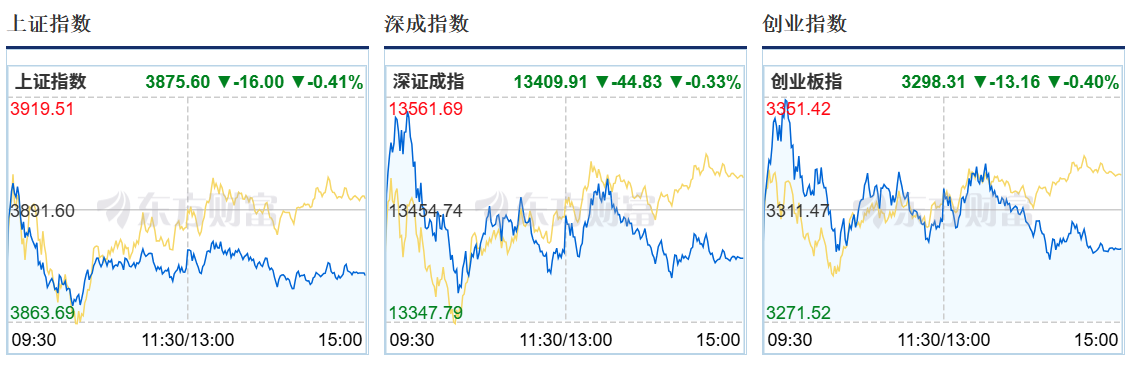
(A股三大指数集体收跌,图源:东方财富网)
油价回落与加息路径形成拉扯
油价、黄金、股市走势出现分化的核心在于预期差的分布。市场同时面对两股方向相反的力量,一边是点阵图把利率路径向上推,年底中值升至4.1%,暗示年内还有一次加息,另一边是油价从110美元高位回落,暂时压低了能源再通胀失控的尾部风险。
对于黄金,更高的实际利率压制无息资产,但油价回落又缓解了对通胀失控的担忧,两者形成对冲,因此金价受冲击后迅速企稳。
对于A股,中信建投指出,加息靴子落地能够凝聚共识。中信证券研报也认为,9月美联储加息落地应该是自7月以来的调整临近尾声的一个信号。国信证券研报则从历史复盘角度提供支撑,预防型加息中美股先跌后涨,A股表现仍有韧性。真正的变量在于后续路径。中信证券研报明确指出,美联储后续加息的节奏与幅度在很大程度上取决于油价,但鉴于总体通胀率同比或会在明年初明显下行,届时继续加息的理由应会弱化,该机构预计年内将再加息25个基点,明年可能按兵不动。这意味着,当前的市场定价可能已接近这轮紧缩预期的顶部,而非底部。
