
箱式仓储机器人(ACR)龙头海柔创新二度向港交所递交招股书,冲刺全球ACR赛道第一股。
这家深圳硬科技企业凭借货箱到人技术路线,拿下全球超三成市场份额,营收与毛利率持续走高,海外业务收入占比过半,成为国内仓储自动化出海标杆。
但招股书同时撕开独角兽扩张另一面:报告期内累计亏损超35亿元,优先股赎回负债高悬,客户集中度持续抬升,全球化扩张叠加地缘、合规多重不确定性。
为核实公司盈亏平衡预期、负债风险、海外业务规划等核心问题,记者已向海柔创新发送正式采访函,截至发稿,对方暂未予以回复。在全球仓储自动化需求上行周期,规模领跑的海柔创新,需要向资本市场回答商业化可持续的核心命题。
会爬货架的机器人
41亿订单在手,全球市占率超30%
海柔创新2015年诞生于深圳,核心产品ACR箱式仓储机器人,区别于传统“货架到人”方案,机器人可直接攀爬货架,抓取单个货箱送到拣选工位,无需大规模改造仓库主体建筑,大幅提升仓储密度与拆零拣选效率,广泛落地电商、鞋服、3C、医药、第三方物流等场景。整套业务不是单纯卖硬件机器人,而是机器人硬件、HaiQ仓储调度软件、现场实施运维一体化的自动化解决方案。
根据灼识咨询数据,按2025年收入与出货量口径,海柔创新是全球第一大ACR解决方案供应商,全球市场份额超30%,业务覆盖全球40余个国家和地区,累计落地项目超1700个,服务安踏、顺丰DHL等海内外头部客户,海外收入占比已经过半。
财务基本面呈现高增长特征。招股书显示,2023-2025年营收由8.07亿元增长至20.17亿元;2026年上半年营收11.18亿元,同比增长70.2%;毛利率从2023年16%提升至2026上半年34.4%,在手订单规模超41亿元,客户复购率达到89%,规模效应逐步释放。
人力成本上涨,推动全球仓库自动化改造需求持续扩容,部署灵活的ACR方案迎来增长窗口。技术壁垒、全球市场份额、大额在手订单多重优势叠加,让这家尚未盈利的硬科技独角兽,成为港股未盈利硬科技IPO极具代表性的观察样本。
累计亏损超35亿
高毛利背后,超52亿对赌负债悬顶
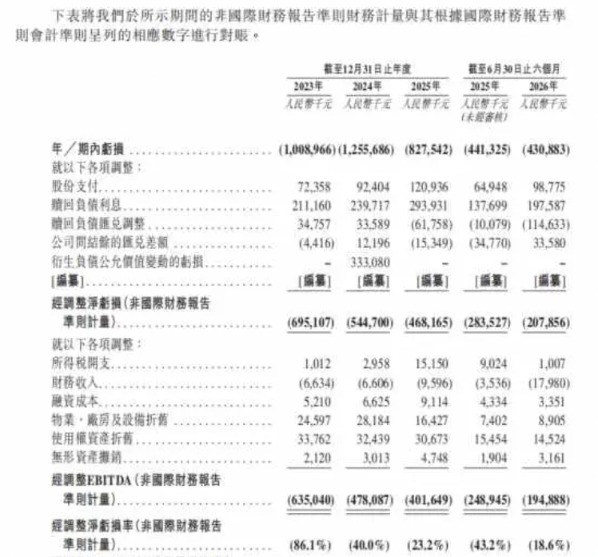
营收、毛利率持续改善,并不代表公司已经跑通盈利模型。招股书披露,2023至2026年上半年,海柔创新累计净亏损达到35.23亿元,经营现金流持续为负,公司自身也提示,短期内仍将持续亏损。
亏损由多重因素叠加形成。为抢占海内外市场,销售及市场费用长期维持高位;同时每年持续投入数亿元研发资金迭代机器人软硬件。
更大的压力来自多轮融资带来的优先股赎回负债,截至2026年6月末,赎回负债规模超52亿元,每年由此产生大额财务利息,持续侵蚀账面利润。
按照投资条款约定,如果本次上市进程受阻、申请被否或到期未能完成上市,投资人赎回权将触发,公司面临大额兑付压力。换言之,本次港股IPO,不只是募资扩产,更是化解对赌负债、修复资产负债表的关键节点;一旦成功上市,这部分负债将重分类计入权益科目,财务压力将显著缓解。
存货端上,截至2026年6月末存货接近9.7亿元,大量设备已经发货至客户现场,等待项目验收确认收入。订单交付、项目验收周期拉长,持续占用营运资金,还附带存货减值风险。
虽然经调整亏损率持续收窄,但招股书并未给出明确的盈亏平衡时间表。资本市场需要分辨:哪些亏损是面向长期技术布局的战略性投入,哪些是扩张模式本身带来的持续性消耗。
海外收入过半,客户集中度抬升
海外市场已经成为海柔创新核心增长引擎,海外项目整体毛利率优于国内业务。公司海外收入占比过半,业务分布多国,关税政策变动、地缘摩擦、当地劳工法规、产品合规标准调整,都可能干扰订单落地,压缩项目收益。海外自动化厂商同样持续迭代同类产品,市场竞争持续加剧,并非不存在被挤压的可能。
客户结构层面,报告期内前五大客户收入占比从2023年32.1%上升至2026年上半年50.3%,头部客户贡献收入占比显著抬升,其中部分大客户为海外集成商。大客户集中可以带来大额订单,拉高单项目体量,但客观风险同样突出:一旦头部客户缩减资本开支、调整自动化采购计划,营收将直接承压,这也是招股书重点提示的经营风险。
回到国内赛道,仓储机器人赛道竞争日趋白热化,同行企业持续加码箱式机器人赛道,产品、价格竞争持续加剧。港股市场过往已经出现未盈利机器人企业上市后估值回调的案例,二级市场估值逻辑正在转向理性,不再单纯以营收增速、市场份额作为唯一标尺,亏损收窄节奏、现金流质量、风险抵御能力,都会纳入估值考量。
长远来看,仓储自动化长期行业逻辑并未改变,海柔创新在ACR赛道已经建立起技术与市场先发优势。但从独角兽走向公众上市公司,资本市场期待看到的不只是亮眼的市场份额与营收增速,更是平衡扩张速度、成本管控,走出可落地的盈利路径。海外业务拓展、客户结构优化、巨额赎回负债的化解,将是海柔创新IPO路上绕不开的三道考题。
