
大家好,今天是2026年9月17日星期四,欢迎来到今日投资机会!
01 全球市场观察
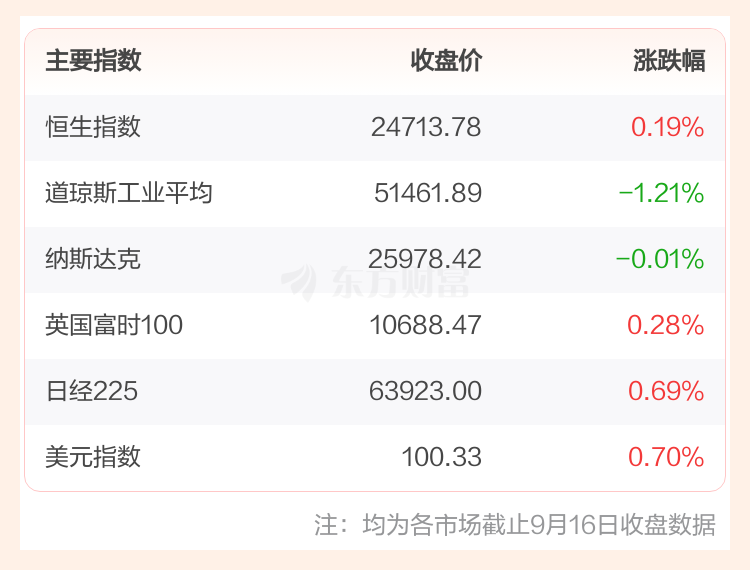
投顾观点:欧美股市走势分化,美股加密货币概念股普跌,A股相关概念或将承压
美股市场:截止9月16日收盘,美股全线下跌。消息面上,北京时间周四(9月17日)凌晨,美联储宣布将联邦基金利率目标区间上调25个基点到3.75%至4%之间,符合市场主流预期。这也是美联储三年多来首次加息,上一次加息要追溯到2023年7月份,当时该行自2022年3月至2023年7月连续11次加息,累计加息幅度达525个基点。
欧股市场:截止9月16日收盘,欧洲三大股指全线上涨。
商品市场:截止9月16日收盘,国际油价下跌,COMEX黄金期货当月连续合约下跌。
日韩市场:截止9月17日8:30,日经225和韩国KOSPI高开震荡。
02 独家策略观点
投顾观点:昨日A股放量上攻,个股、指数全面修复,硬科技表现亮眼,短期市场活跃度上升,建议聚焦兼备业绩及独立催化的成长方向。
1)盘面表现:低开高走,赚钱效应大幅回暖。
昨日A股三大指数小幅低开后快速走高,全天呈单边修复形态。截止收盘,上证指数涨0.71%,深证成指涨1.26%,创业板指涨1.96%;两市成交额放量约2000亿元至1.84万亿元;全市场超4100只个股飘红,赚钱效应大幅回暖。
2)技术解析:量价齐升,指标修复。
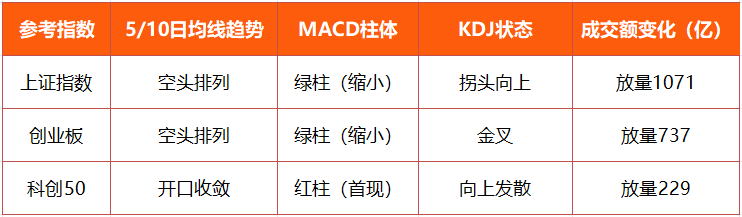
由上图可见,三大指数放量上涨,迎来全面修复。沪指MACD绿柱缩小、KDJ拐头向上,或表明短期出现修复信号;创业板MACD绿柱缩小、KDJ金叉,或表明短期有反抽需求;科创50短期均线开口收敛、MACD由绿柱转换为红柱、KDJ向上发散,同时伴随成交额的放大,短期超跌反弹行情或已展开。
3) 资金聚焦:硬科技吸金,新能源遭弃。
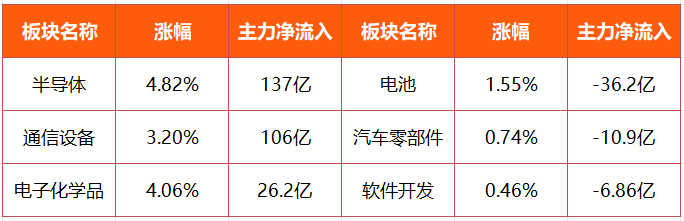
由上图可见,硬科技大幅吸金,而新能源方向则遭资金抛售。半导体、通信设备和电子化学品获资金大幅净流入,成为当下市场反攻的核心引擎;反观电池、汽车零部件和软件开发则遭主力大幅净流出。这一“攻守切换”,或直观反映了市场风险偏好的回暖。科技硬件方向的全面爆发,标志着本轮反弹或已突破单日脉冲的局限,并向可持续的强势主线蜕变。
4)综上所述,昨日A股终结“地量阴跌”形态,在科技线的助攻下放量大涨,指数、个股迎来全面修复。展望后市,虽然已对美联储利率政策提前博弈,但今日凌晨的利率落地或依然是扰动市场的重要因子,同时后续的点阵图加息路径指引或将成为下一阶段市场博弈的核心方向,短期建议紧盯市场反应及量价配合情况。
03 板块机会速递
投顾观点:通信设备板块或正迎来"中报业绩全面兑现+规模扩张提速+十五五算力网政策"的三重共振
通信设备(涵盖光模块与光引擎、光芯片与光器件、光纤光缆、网络设备与服务器、IDC与物联网)。
关键词:业绩高增+云厂商资本开支+《信息通信行业发展"十五五"规划》。
驱动逻辑:
1)业绩兑现提速,产业链从"预期驱动"切向"报表驱动"。中证通信设备主题指数50只成分股2026年中报营收合计超3335.73亿元、同比增长超30%,归母净利润合计382.77亿元、同比增长77.95%。
2)云厂资本开支上修,光模块规模扩张提速。集邦咨询统计,2026年九大云服务商资本支出将突破8867亿美元;全球AI专用光收发模块市场规模将从2025年165亿美元升至2026年260亿美元、年增超57%。
3)政策超常规托底:"十五五"信息通信规划+AI+信息通信实施意见双轮驱动。9月7日工信部印发《信息通信行业发展"十五五"规划》:明确新建5G-A基站50万个,适度超前部署万兆光网;工信部《"人工智能+信息通信"创新发展实施意见(2026—2028年)》:明确加强高端光电芯片和器件研发。
代表方向:高速光模块与光引擎、光芯片与光器件、光纤光缆与光棒、AI数据中心交换机与网络设备、6G与卫星互联网。
从盘面表现来看,通信设备板块近期情绪占优,成为当下短线资金博弈的焦点。展望后市,近期通信设备行业指数重新站回短期均线上方,量价配合良好,板块或有望迎来新一轮结构性行情。
最后,今日有1只转债申购,瑞鹄转02(127116) ;另有1只新股上市,沈鼓集团(601091)。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
