
近年来,全球能源体系正加速向绿色低碳转型,产业升级步伐加快。工业硅作为连接上游矿产与下游新材料的关键中间品,在光伏、有机硅等战略性产业中的地位愈发突出,其价格走势也备受关注。然而,伴随着产能的快速扩张,供给增速超过需求增速,结构性过剩问题日益突出。当前,市场处于低迷状态,企业利润被压缩,经营压力攀升。在此背景下,本文深入探讨期权工具在工业硅现货经营中的应用,以期为硅基新能源相关实体稳健经营、提升抗风险能力提供可落地的参考。
工业硅期货、期权挂牌交易以来,原有的贸易生态格局被打破。一批拥有成熟定价模型和雄厚资金实力的期现商迅速入场,其凭借在期现套利、仓单流转及基差操作上的实操经验,压缩了传统贸易商的利润空间,并逐步抢占上下游客户资源。在此过程中,价格形成机制也发生了转变,从过去以现货“一口价”为主导演变为“期货价格+基差”的透明化报价体系。定价效率的提升固然是市场进步的表现,但这也意味着传统贸易商长期依赖的信息不对称红利与渠道壁垒正在加速消失。在报价日益透明、基差区间持续收窄的新形势下,传统贸易商原有的盈利模式难以为继,需要探索新的差异化竞争路径。
近两年,期现商群体持续扩容,大量主体涌入工业硅市场,行业原本依托专业定价与资金优势建立的报价利润空间被挤压。期现价差不断收窄,部分传统贸易商即便尝试开展基差贸易,也普遍面临利润微薄的困境。正是在这样的压力下,越来越多的贸易商开始主动学习、运用期权工具,依托场外期权设计多元化交易策略,以此增厚贸易收益、降低持仓成本、增强市场报价竞争力。通过卖出期权获取权利金、构建保护性头寸等方式,贸易商正逐步实现从“依赖价差盈利”向“依托结构与权利金盈利”的经营模式转型。
本文通过场景假设案例,阐述贸易商运用期权工具增厚经营利润的具体流程。
6月初,头部大厂检修后陆续复产,下游需求仅小幅回暖。大厂复产导致市场累库预期升温,叠加西南地区丰水期复产落地确定性较强,工业硅价格走势承压。此外,煤矿事故导致焦煤供应收紧,进一步推升工业硅生产成本。综合来看,受硅煤价格上涨支撑,工业硅价格将强势运行,但受累库预期拖累,价格上行空间有限。
一家贸易商持有一定规模的工业硅现货库存,受下游需求较弱影响,库存周转效率偏低。彼时,工业硅SI2609合约价格为8705元/吨,该贸易商理想的现货库存销售价格为9085元/吨。结合市场基本面分析,贸易商判断,工业硅价格受高库存、弱需求压制,大幅上涨的概率较低,市场整体呈现中长期区间震荡、短期偏弱震荡格局,无明确单边趋势,适合采用累沽期权盘活库存、提升库存价值。
基于上述判断,该贸易商设计场外累沽固定赔付敲出型期权方案。方案标的为SI2609合约,开仓价格为8690元/吨,累沽价格为9085元/吨,敲出价格为8185元/吨,固定赔付金额为120元/吨。方案观察周期为40个交易日,单日观察规模为10吨,总运作规模为400吨。方案无需前置支付权利金,仅占用交易保证金339388.3元,整体资金占用规模可控。方案结算规则严格遵循对应条款:当日收盘价格处于8185元/吨(不含)~9085元/吨(含)区间时,贸易商可获得固定现金赔付;当日收盘价格回落至8185元/吨(含)及以下时,触发敲出机制,当日终止赔付,且不新增任何头寸敞口;当日收盘价格向上突破9085元/吨时,贸易商需按累沽价格承接2倍规模期货空头头寸。其中,9085元/吨为意向销售价格,贸易商以承担价格大幅上行的行权风险为对价,换取震荡行情下的固定赔付收益。
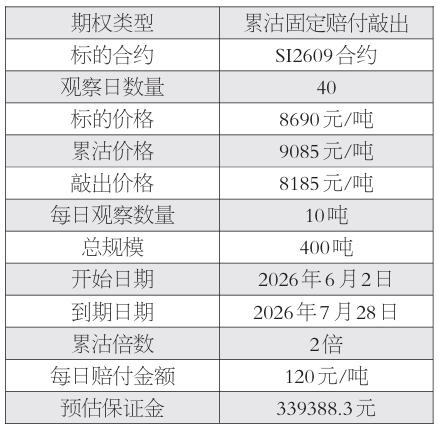
表为期权方案要素介绍
区间震荡行情下可持续累积固定赔付收益。该方案采用固定赔付模式,在既定价格区间内收益规则标准化、稳定性强。当盘面价格运行于8185~9085元/吨时,贸易商每日可获得120元/吨的固定现金赔付,有效增厚现货销售利润。若盘面价格下行击穿8185元/吨,触发敲出机制,当日暂停固定赔付。需要注意的是,该方案无法对冲价格深跌带来的库存减值风险。在方案实际运行阶段,盘面价格多数时间处于赔付区间内。
震荡行情下有望实现期现双向增收,极端上涨行情下存在行权风险。该方案适配工业硅偏弱震荡行情,盘面价格未突破累沽价格时,贸易商既可通过库存销售获取现货经营收益,又可赚取期权固定赔付收益,有效提升整体盈利水平。若盘面价格大幅走强、收盘突破9085元/吨,将触发行权机制,贸易商需要承接2倍规模期货空头头寸。价格若持续上行,将产生浮动亏损。该方案运行至7月28日到期了结,盘面价格始终未突破累沽价格,未触发空头头寸承接机制。
零权利金轻量化运作,以可控风险换取常态化增量收益。该方案无需前置权利金支出,仅占用少量交易保证金,资金运作效率较高,贴合贸易商轻量化增收的经营需求。
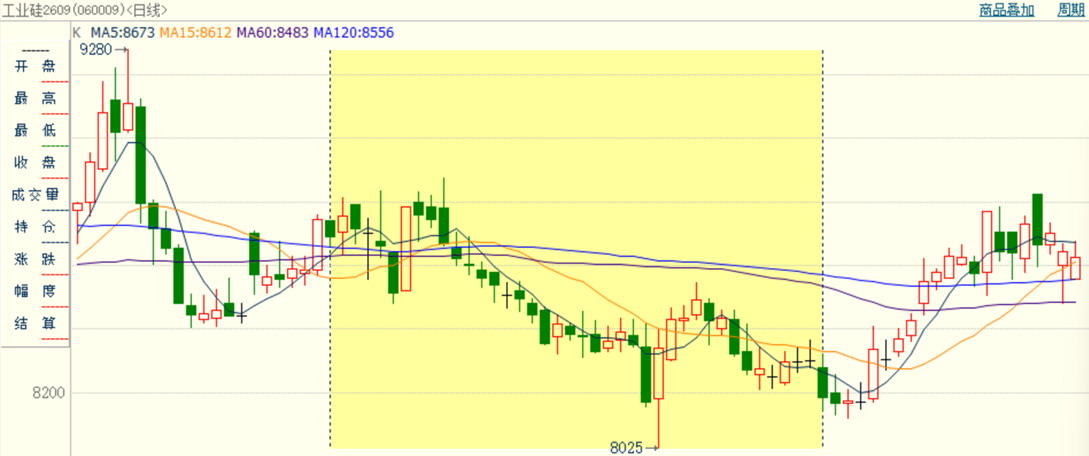
图为SI2609合约日线走势
期权方案到期平仓了结后,整体实现盈利45600元,库存销售利润增厚114元/吨。盈利全部来源于期权固定现金赔付,期权平仓盈亏、期货头寸盈亏均为零。贸易商在不新增风险敞口、不影响正常现货购销业务的前提下,通过场外累沽固定赔付期权方案,弥补了传统贸易价差收窄的经营短板,实现了库存精细化管理与经营利润增厚的目标。
从上述案例不难看出,工业硅贸易商通过场外美式卖出宽跨式期权组合,以“赚取时间价值衰减、依托区间震荡兑现权利金”的模式,在震荡行情下有效增厚经营利润,只要盘面价格维持在上下行权价格区间内,即可赚取全额权利金收益。该方案具备明确的适用边界,一旦盘面价格向上突破看涨行权价格或向下跌破看跌行权价格,贸易商将面临履约亏损风险。因此,该方案更适配对后市判断为“区间震荡、无极端单边行情”、具备成熟风险管控经验、希望依托期权时间价值增厚购销业务收益的实体企业。
从广义视角来看,期权工具的核心优势在于结构灵活。实体企业可结合自身现货敞口、资金约束及对未来价格波动的预期,搭建从保守到激进的多元化交易策略组合,实现对冲风险、增厚收益、优化成本的经营目标。同时需要明确,策略的成功,建立在实体企业对自身经营痛点的精准识别、对市场情景的充分推演以及对极端风险的压力测试之上。
实体企业在运用期权工具时,需要深度结合自身经营特性,以审慎态度构建策略体系,并在具备专业资质的金融机构指导下开展实操。展望未来,期权工具在工业硅行业的应用场景将进一步拓展,有望成为驱动产业企业优化风险管理、提升资源配置的核心助力。
