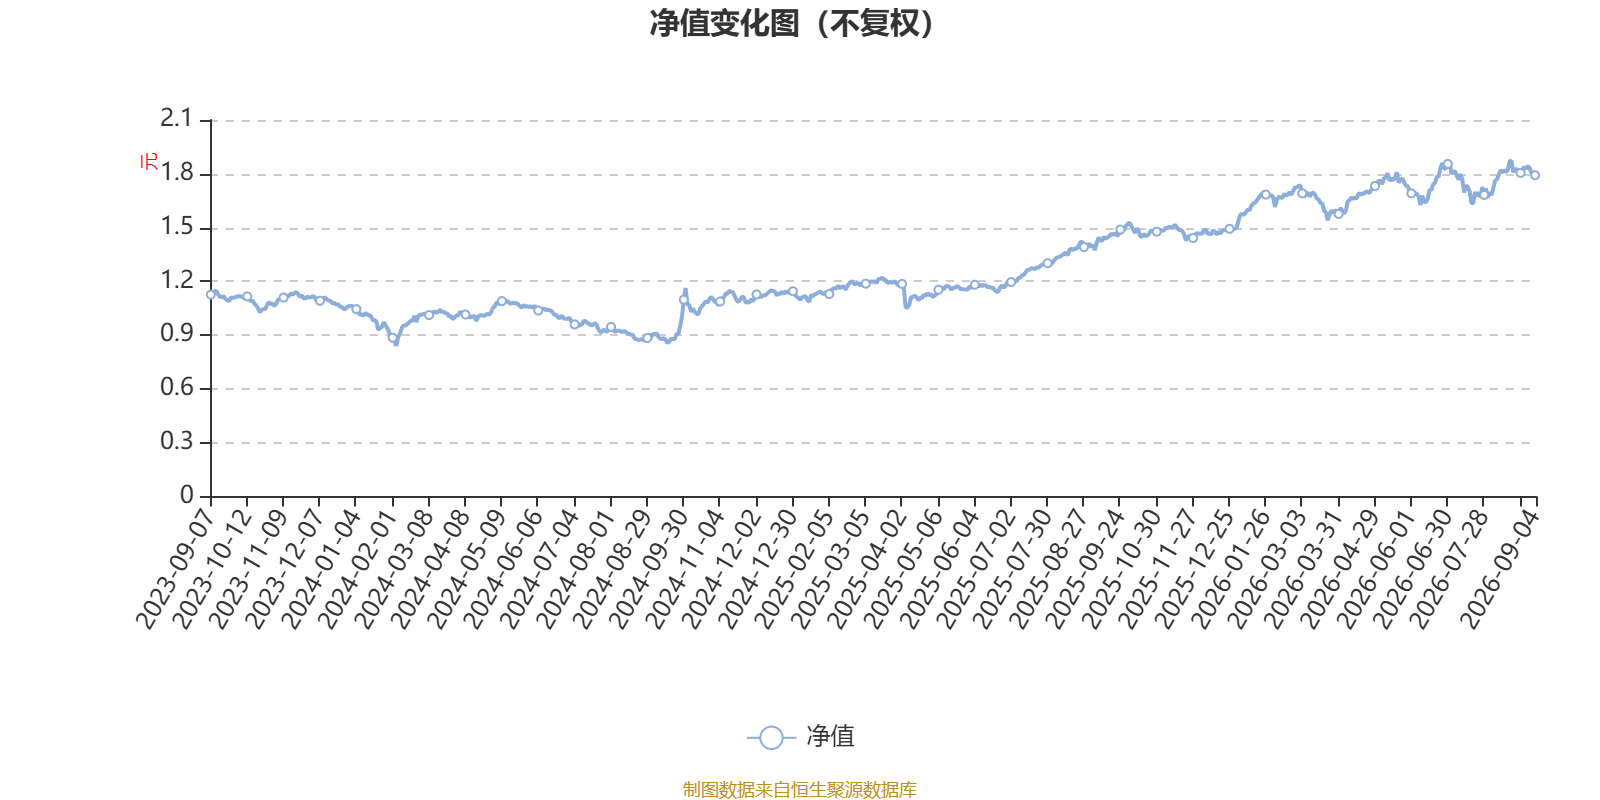
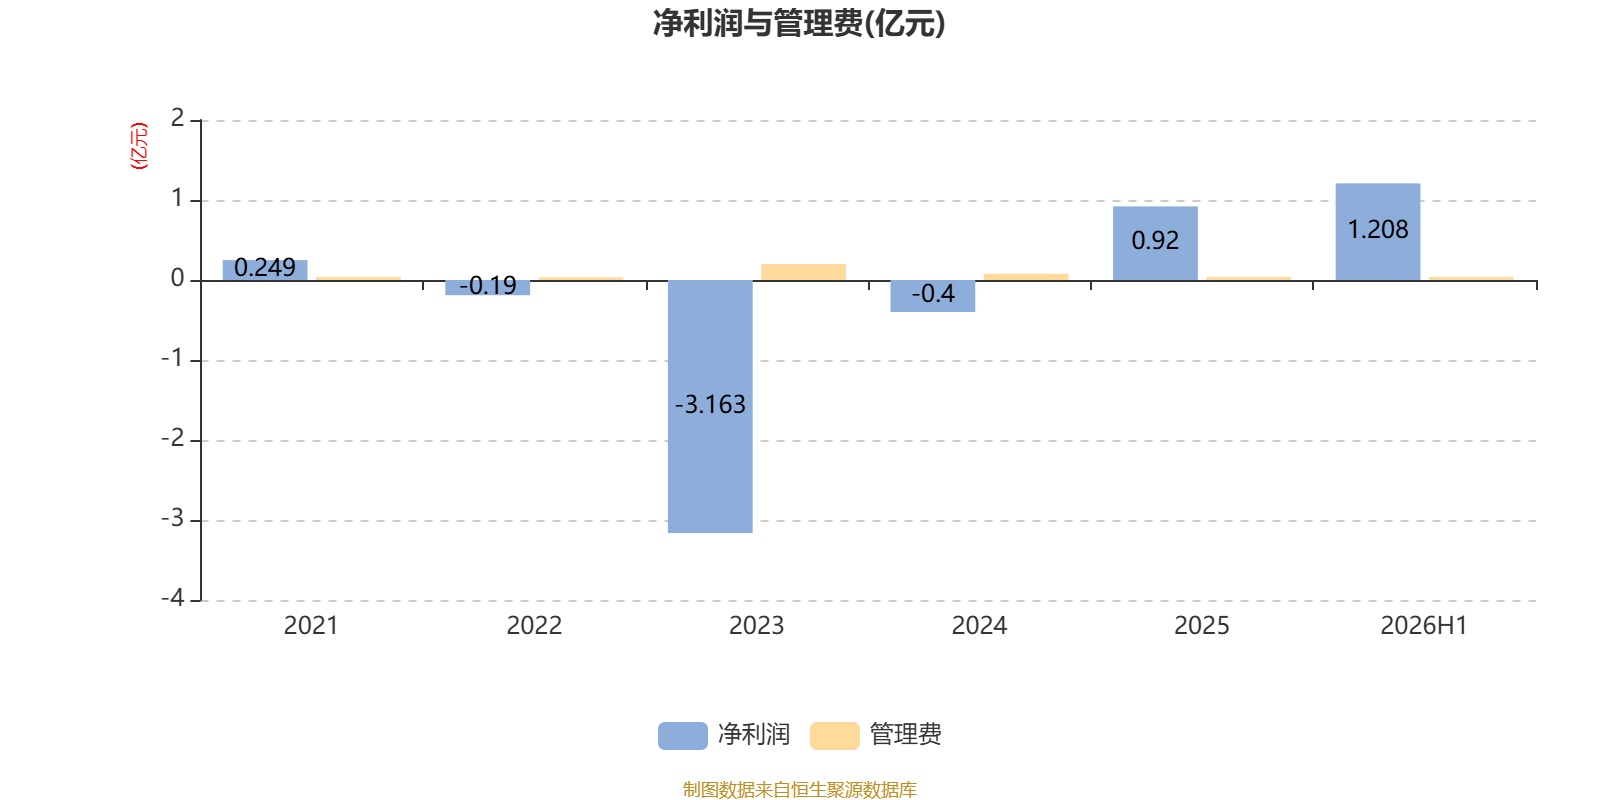
AI基金嘉实优势成长混合A(003292)披露2026年半年报,上半年基金利润9050.88万元,加权平均基金份额本期利润0.3205元。报告期内,基金净值增长率为23.67%,截至上半年末,基金规模为5.65亿元。
该基金属于灵活配置型基金。截至9月4日,单位净值为1.792元。基金经理是孟夏,目前管理9只基金。其中,截至9月4日,嘉实优势成长混合A近一年复权单位净值增长率最高,达30.42%;嘉实制造升级股票发起式A最低,为1.39%。
基金管理人在半年报中表示,目前我们AI相关持有的个股所处领域包括半导体设备(国产算力之根,明年加速,商业模式优秀;此前较多,适度减仓)、燃气轮机(美国电力主要来源)、芯片电感(充分受益算力卡单卡功率显著增加、三次电源集成度快速提升)、mSAP PCB和载板(PCB制造半导体化)等,以自下而上选股为主。
非AI领域股票近期泥沙俱下,在市场成交量未能再上台阶背景下,甚至出现流动性危机。我们发现已有一批优质制造业企业,当年估值在PE12x以下,并且在不极度悲观的宏观假设下,依靠自身α仍有20%甚至更高的未来增速预期。我们认同硅基对碳基短期的挤压,无论是产业供给、需求还是股票流动性,并且无法判断这种挤压的持续性;但我们也相信已有数量相当的股票是被严重错杀,值得更深的挖掘和更集中的配置。目前我们非AI相关持有的个股所处领域包括检测认证服务(业绩再加速,长坡厚雪,显著低估)、锂电池(龙头地位绝对稳固,增速估值高度匹配,现金流极其优秀)、防水建材(行业见底,格局大幅改善)、石油化工(极其稀缺的海外大幅扩产能力)、速冻食品(业绩再加速,格局大幅改善)、建筑幕墙(海外订单高增,商业模式改善)、医疗手套(龙头优势极其显著,海外扩产盈利显著更强)等。
总之,我们不会无视AI产业剧变、也不会盲目跟风买卖、更不会放弃对碳基投资机会的挖掘。希望在更长时间维度里,为投资者带来更为持续和稳定的回报。
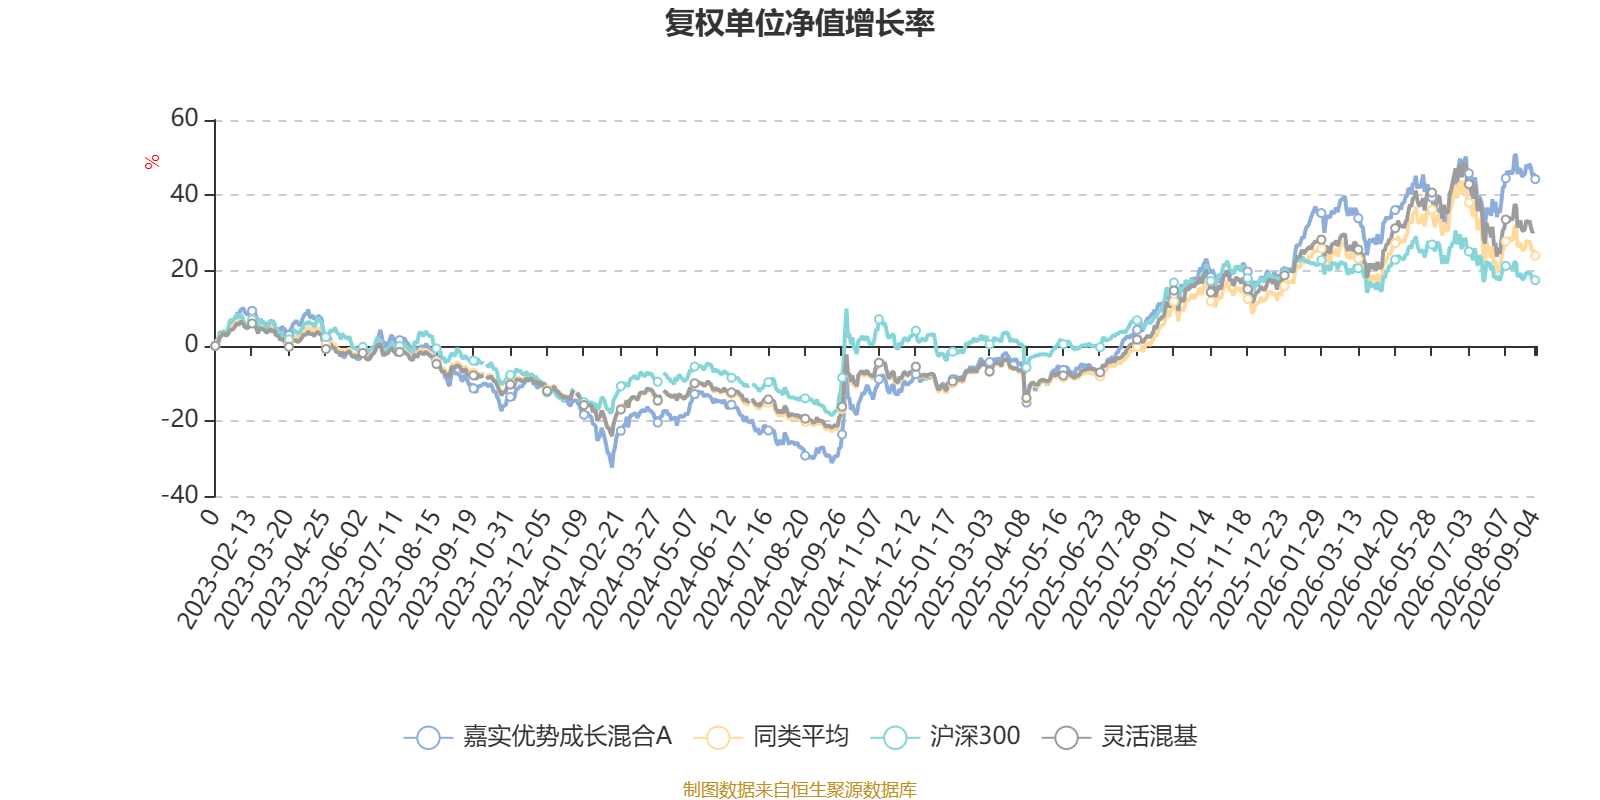
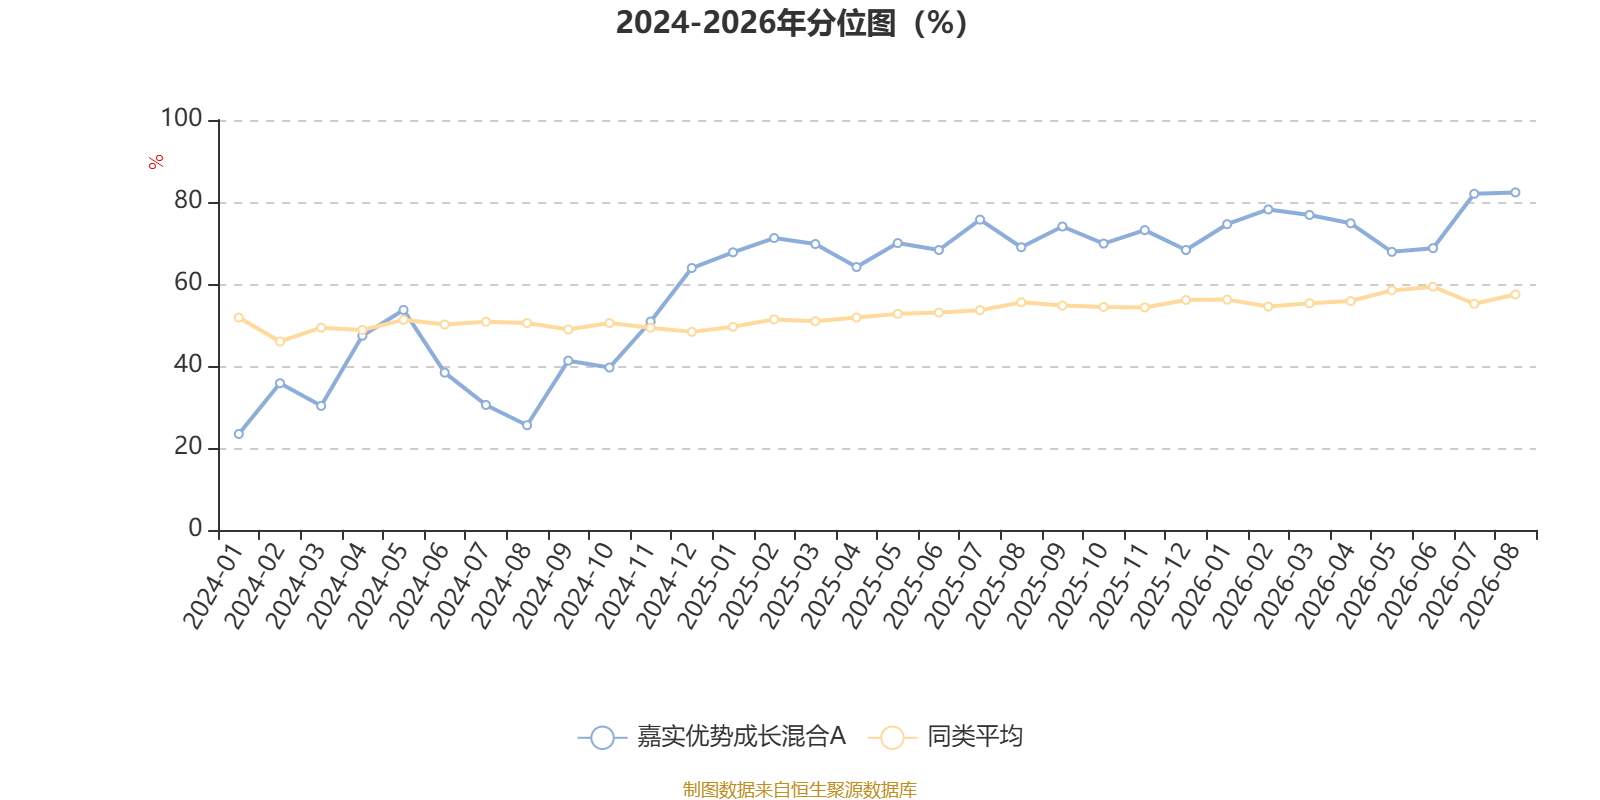
截至9月4日,嘉实优势成长混合A近三个月复权单位净值增长率为6.04%,位于同类可比基金44/895;近半年复权单位净值增长率为7.24%,位于同类可比基金185/895;近一年复权单位净值增长率为30.42%,位于同类可比基金158/895;近三年复权单位净值增长率为55.29%,位于同类可比基金164/891。
通过所选区间该基金净值增长率分位图,可以观察该基金与同类基金业绩比较情况。图为坐标原点到区间内某时点的净值增长率在同类基金中的分位数。
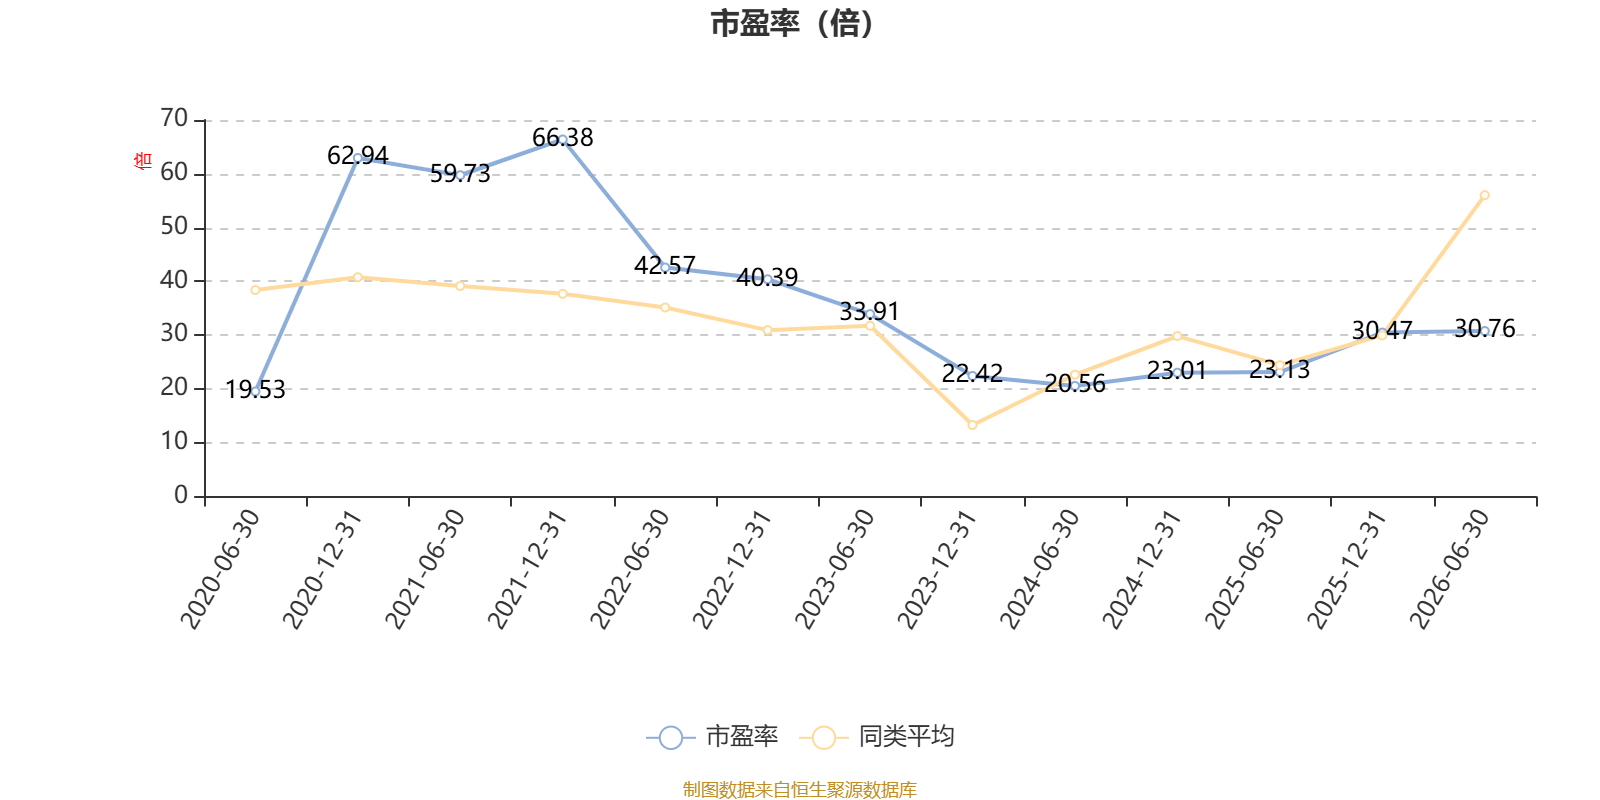
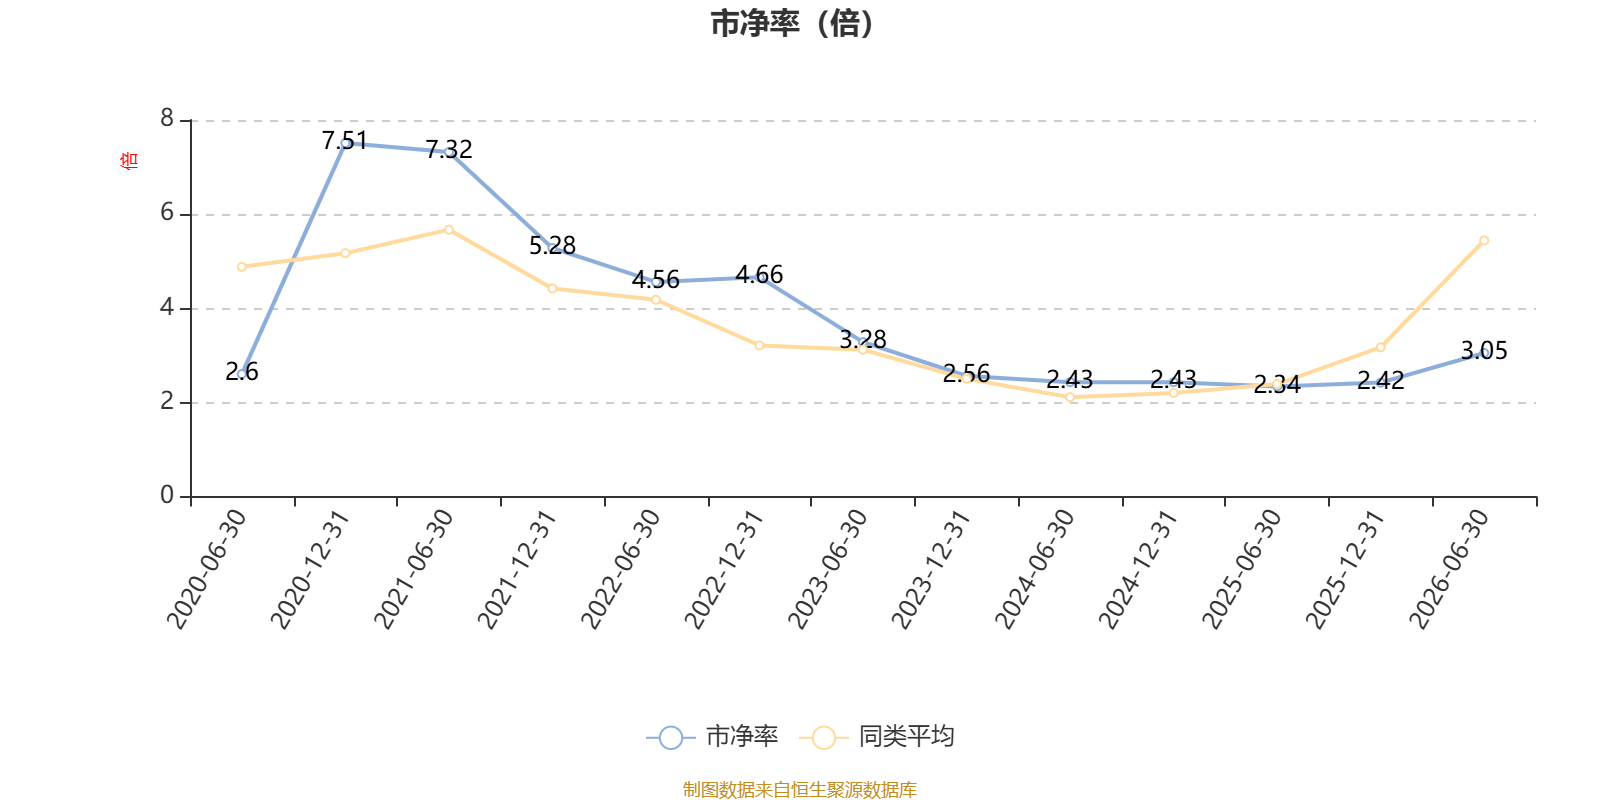
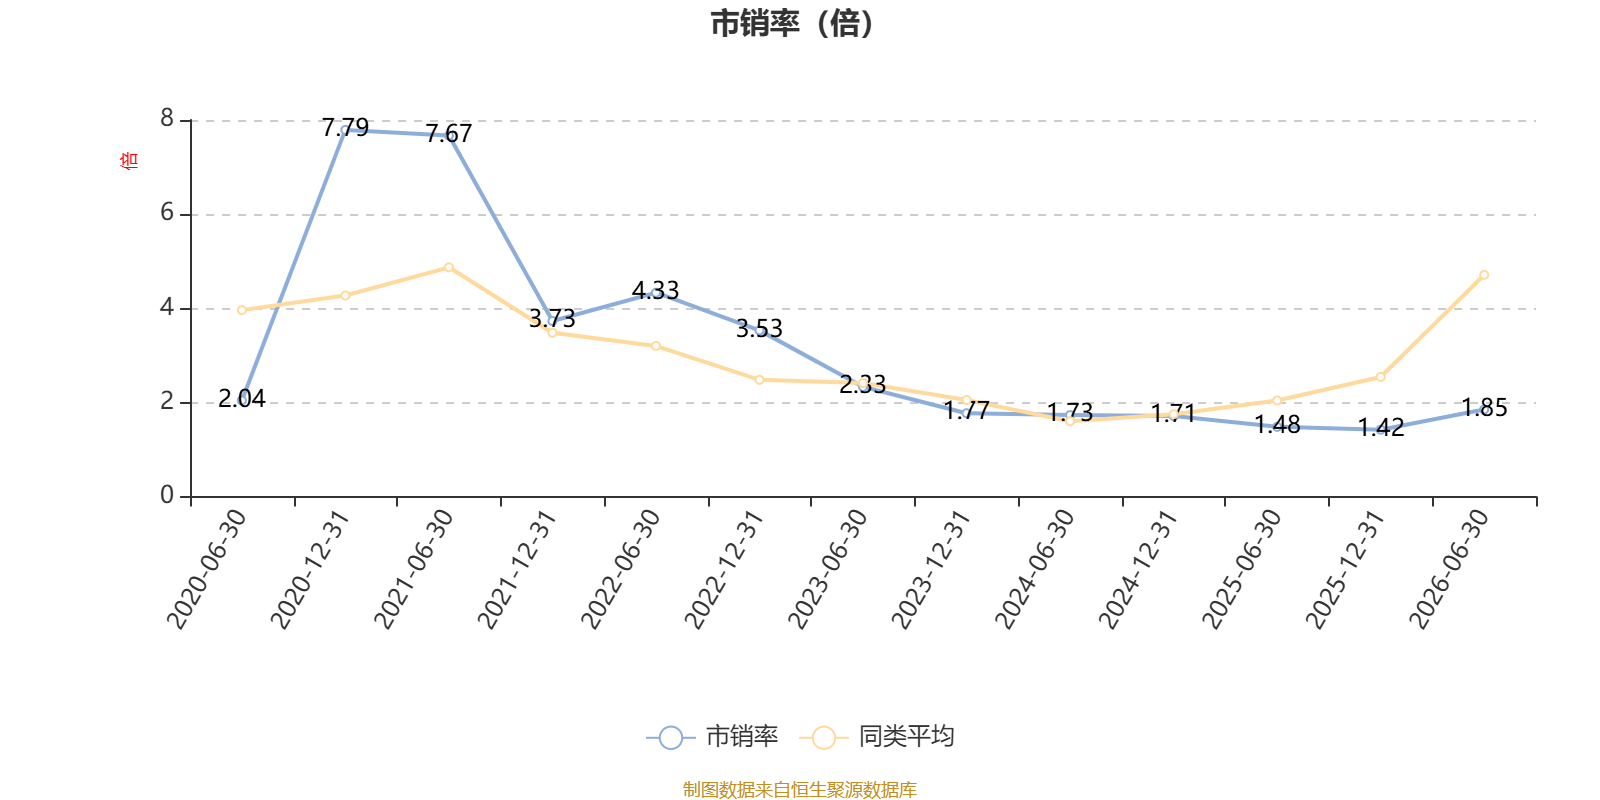
从基金股票资产的估值角度来看,以最新中报数据计算,2026年6月30日,该基金持股加权市盈率(TTM)约为30.76倍,同类均值为56.03倍;加权市净率(LF)约3.05倍,同类均值为5.44倍;加权市销率(TTM)约1.85倍,同类均值为4.71倍;三项估值均低于同类平均水平。
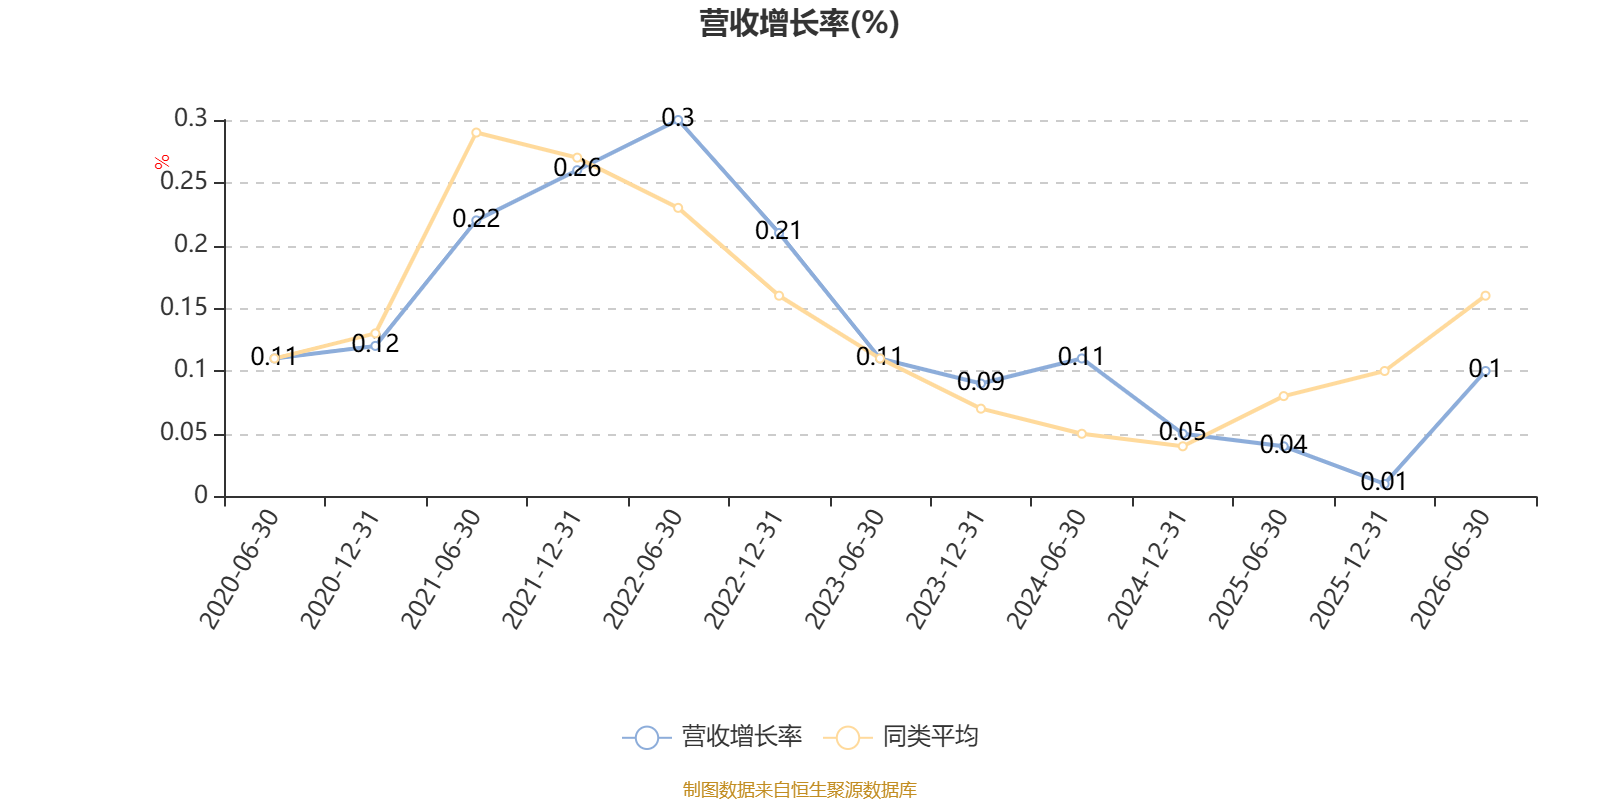
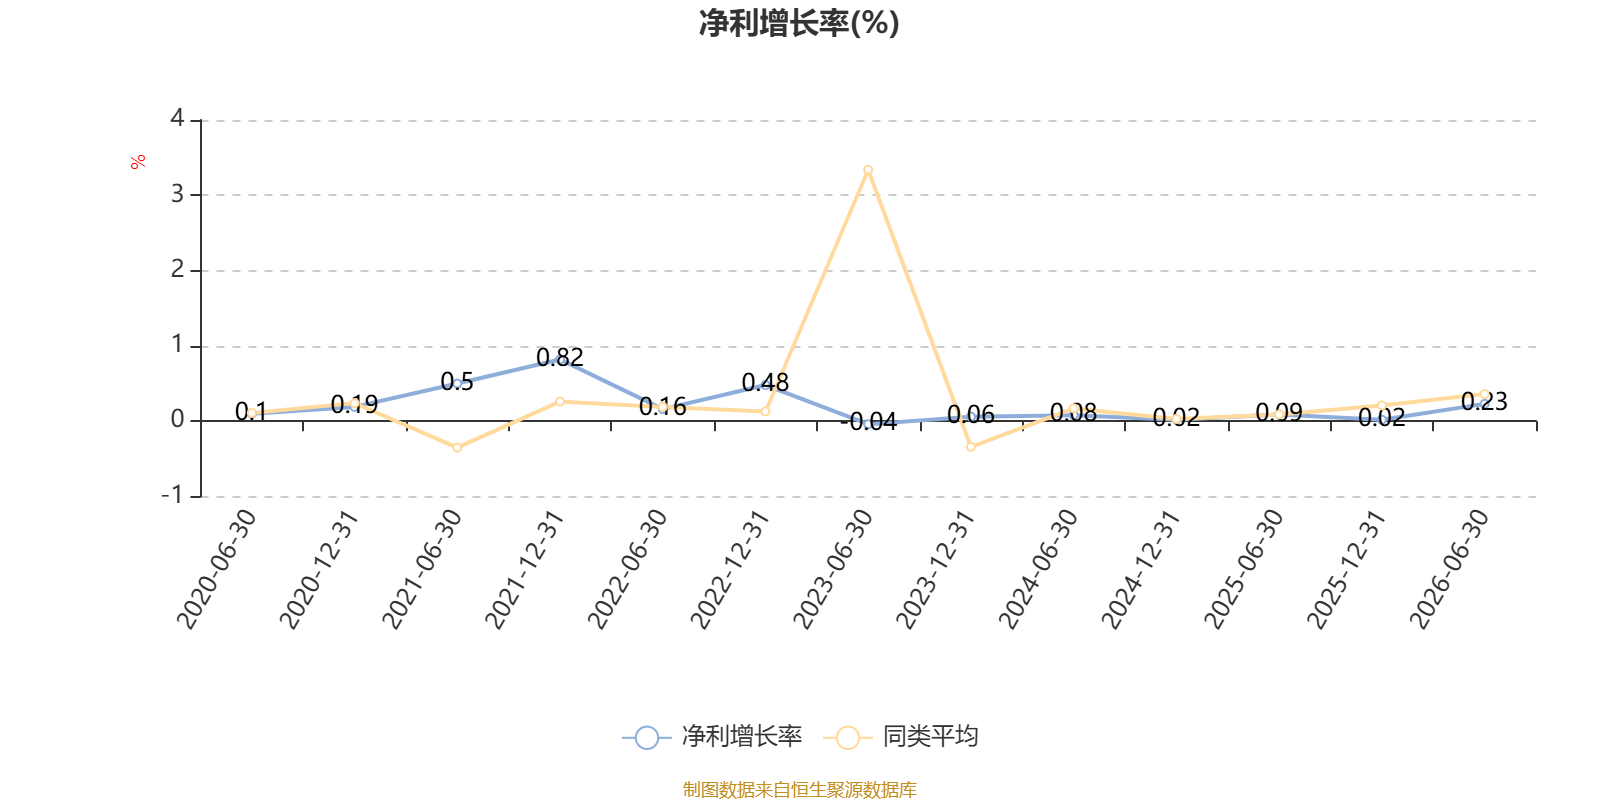
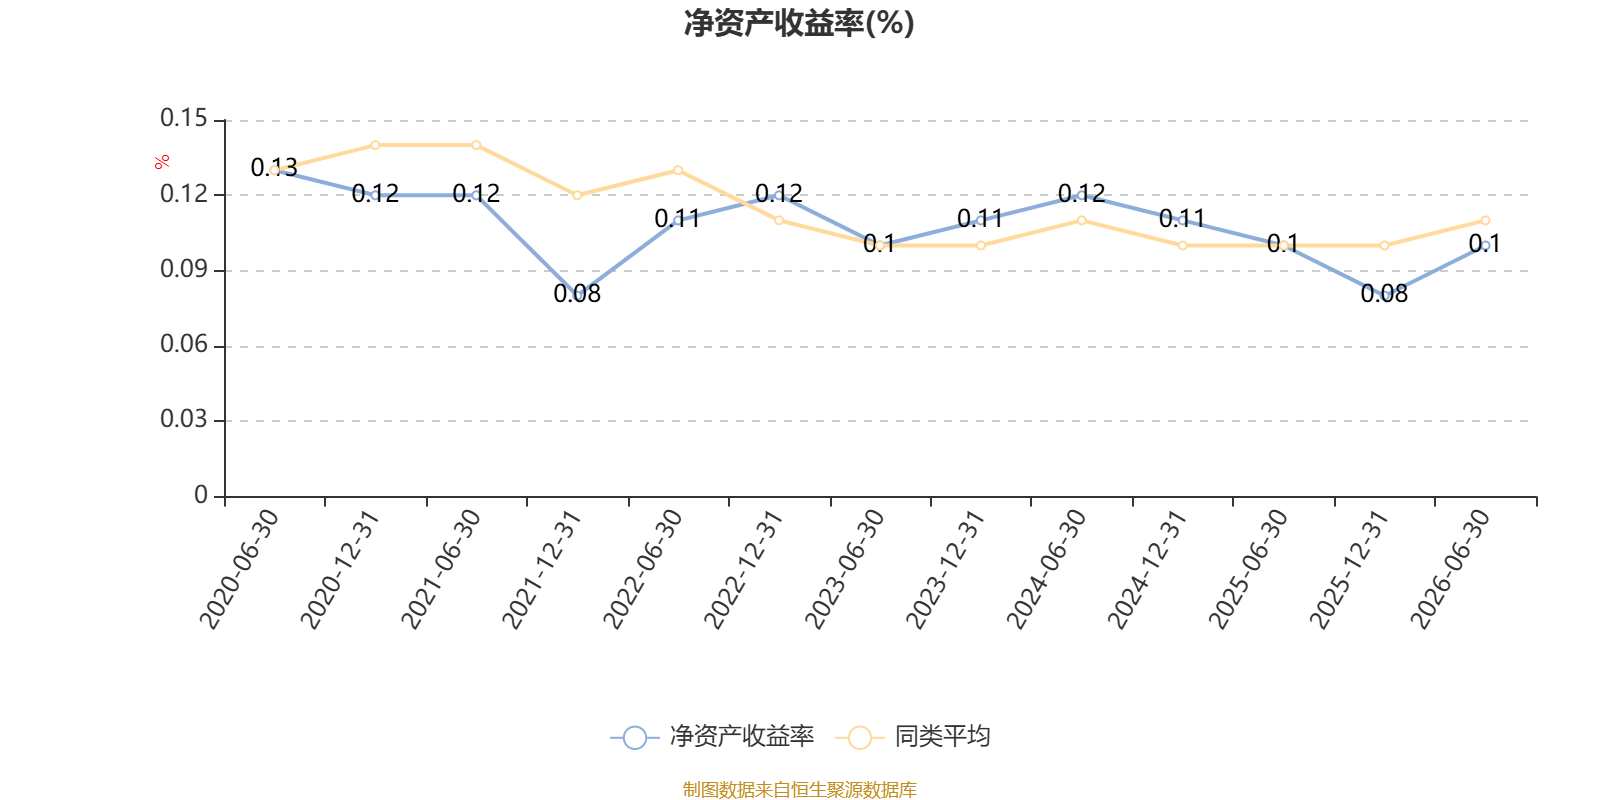
从成长性角度看,2026年1-6月,基金持有股票的加权营业收入同比增长率(TTM)为0.1%,加权净利润同比增长率(TTM)为0.23%,加权年化净资产收益率为0.1%。
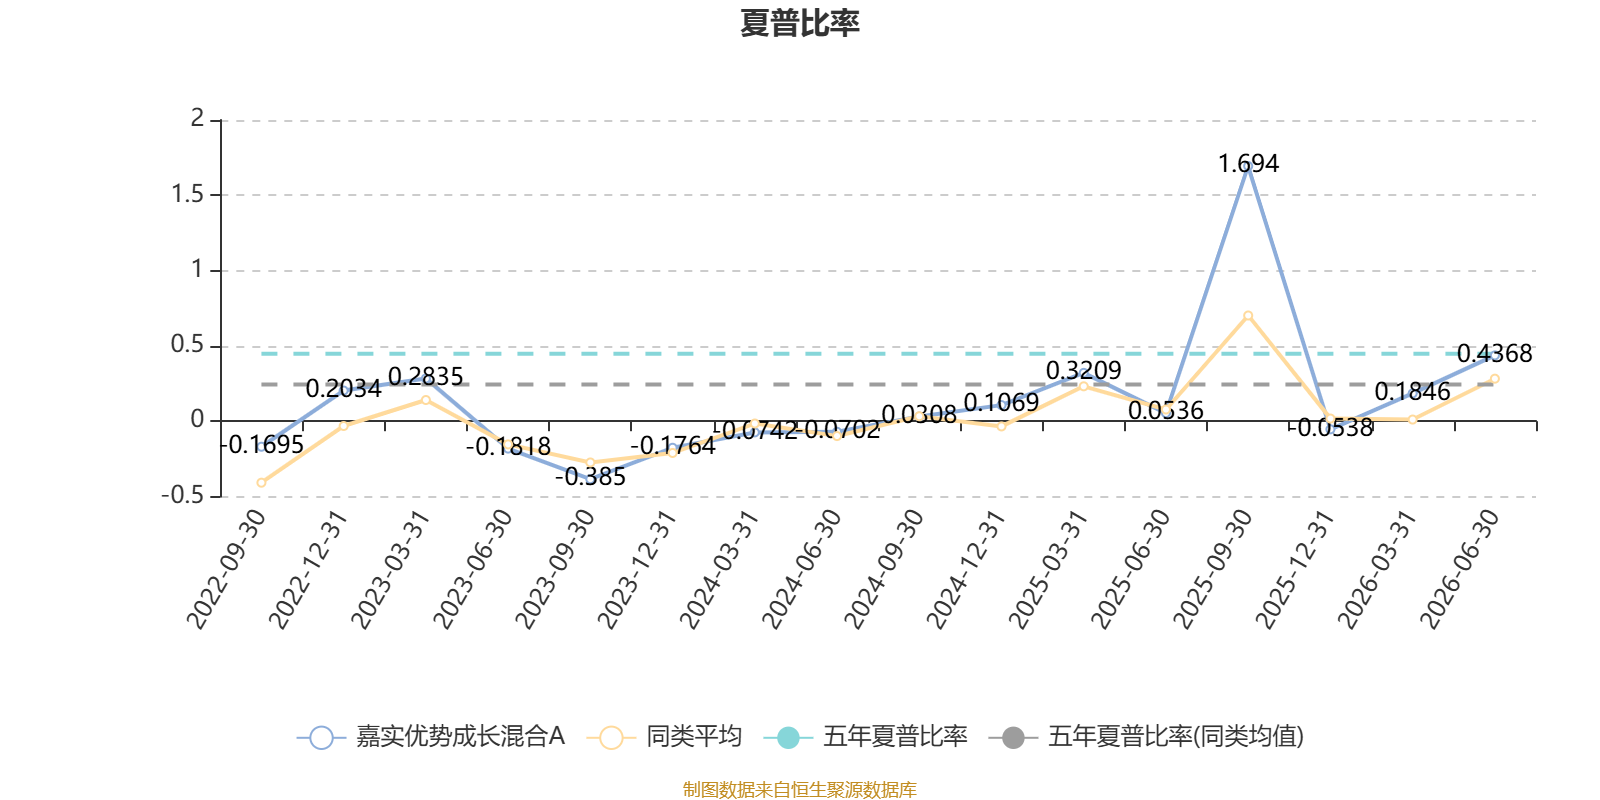
截至6月30日,基金近三年夏普比率为0.76,位于同类可比基金399/891。
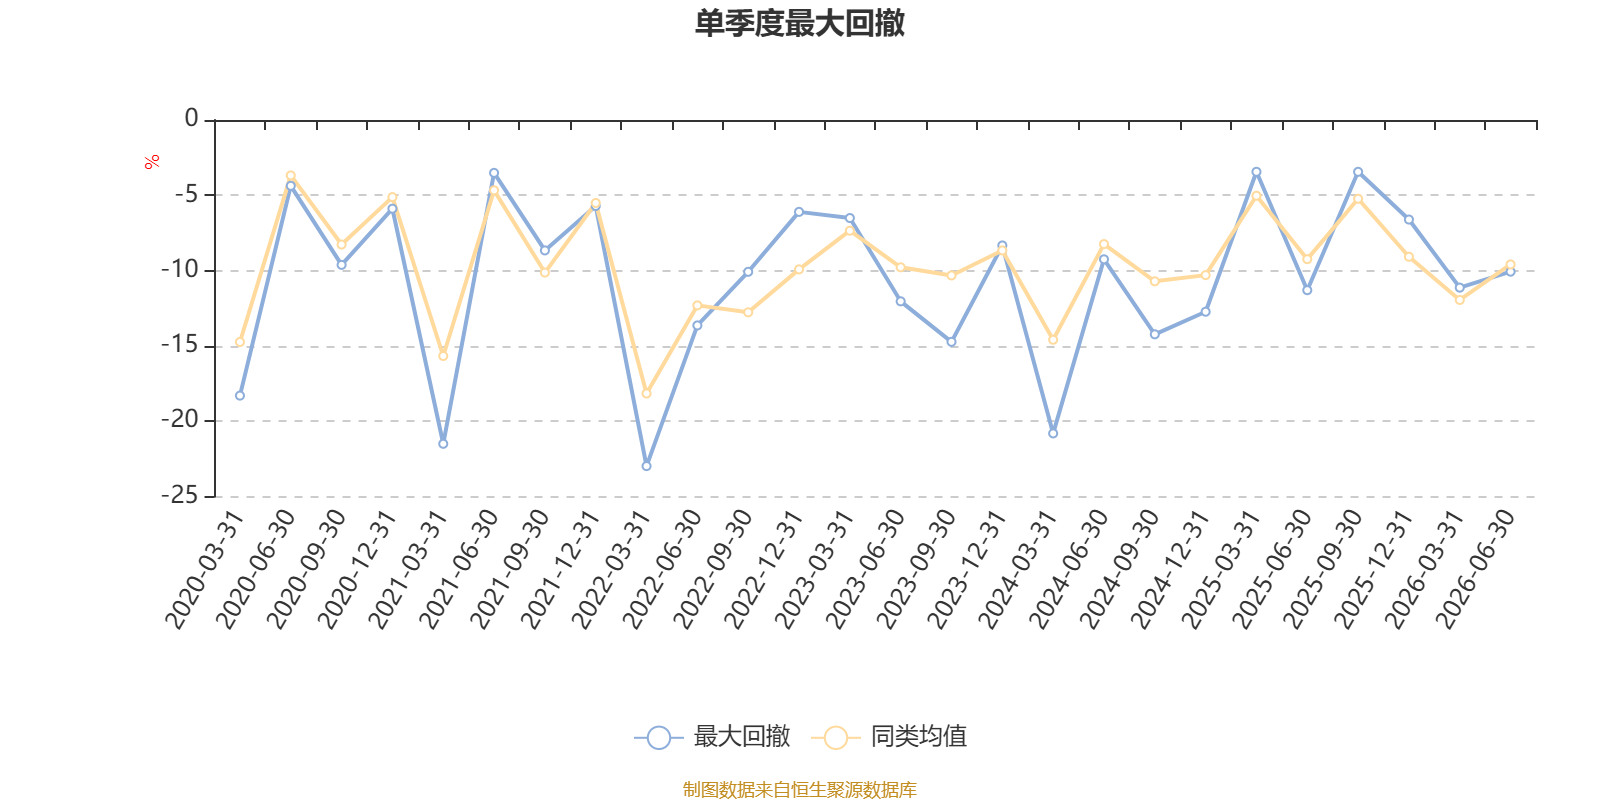
截至9月4日,基金近三年最大回撤为27.12%,同类可比基金排名481/891。单季度最大回撤出现在2022年一季度,为22.98%。
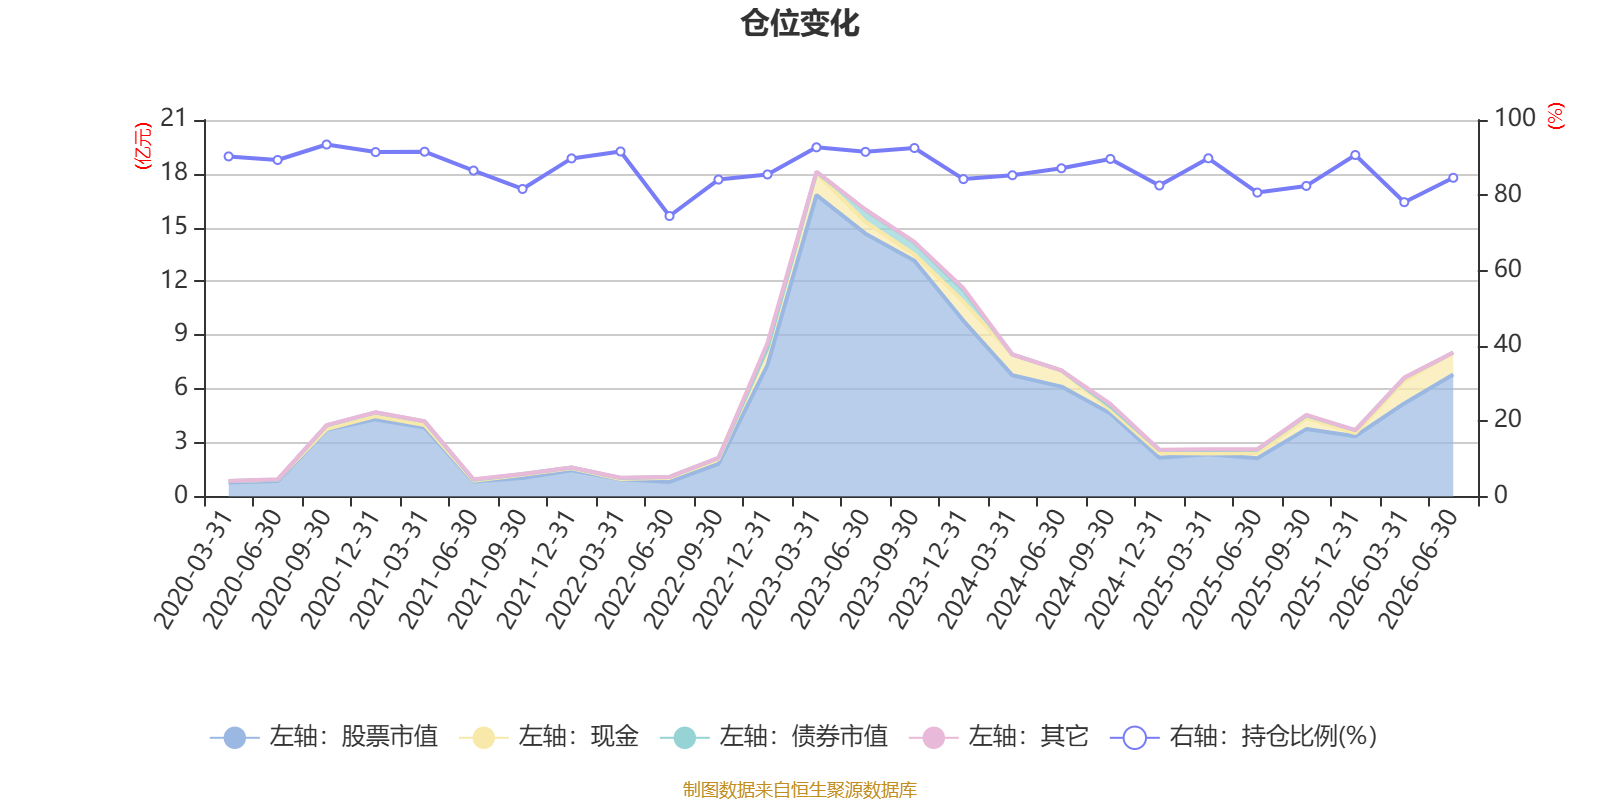
据定期报告数据统计,近三年平均股票仓位为85.68%,同类平均为79.81%。2020年三季度末基金达到93.49%的最高仓位,2022年上半年末最低,为74.5%。
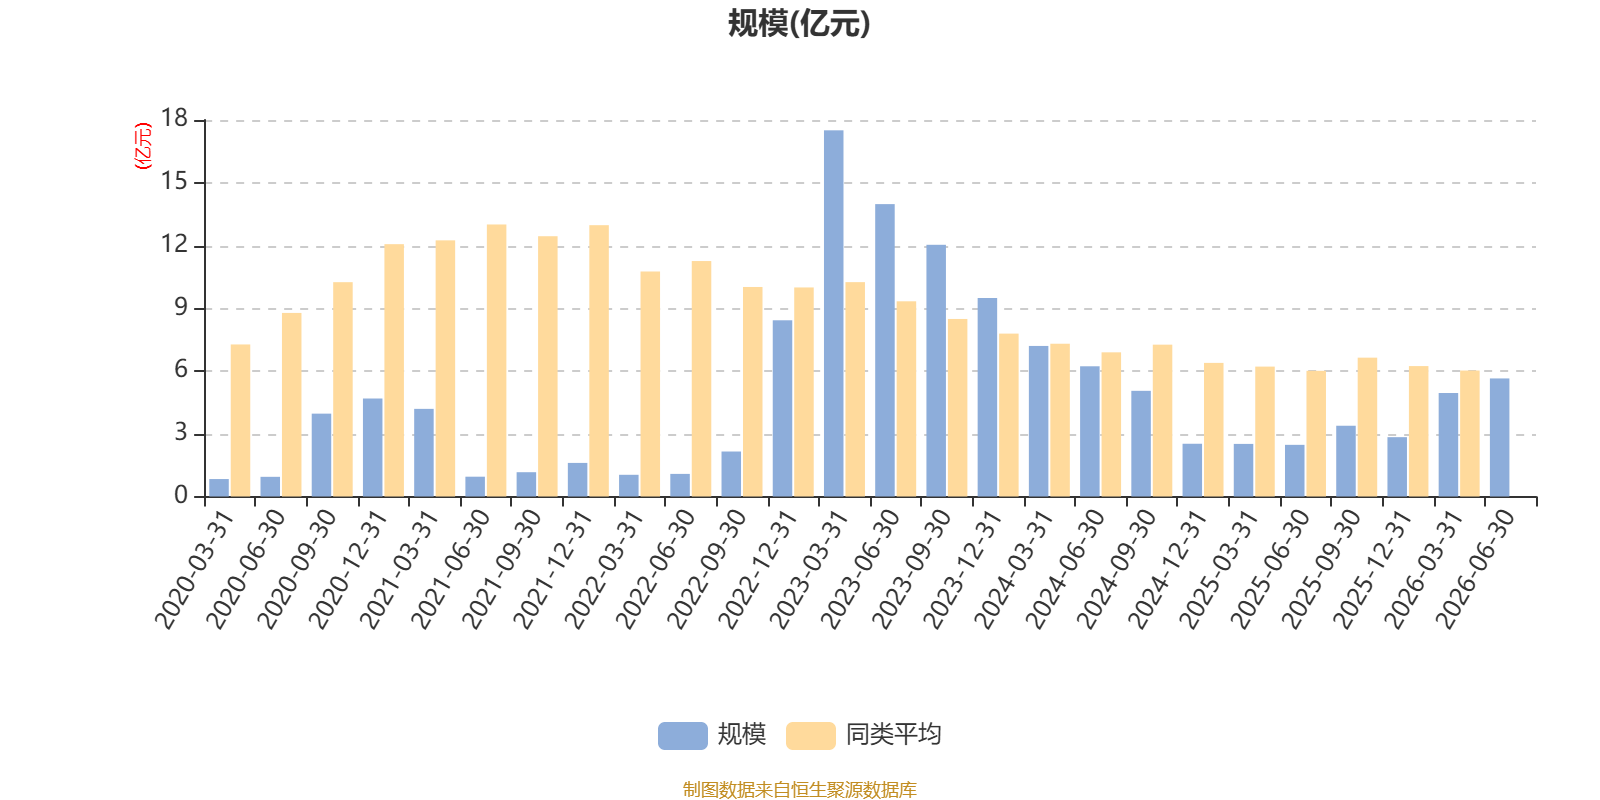
截至2026年上半年末,基金规模为5.65亿元。
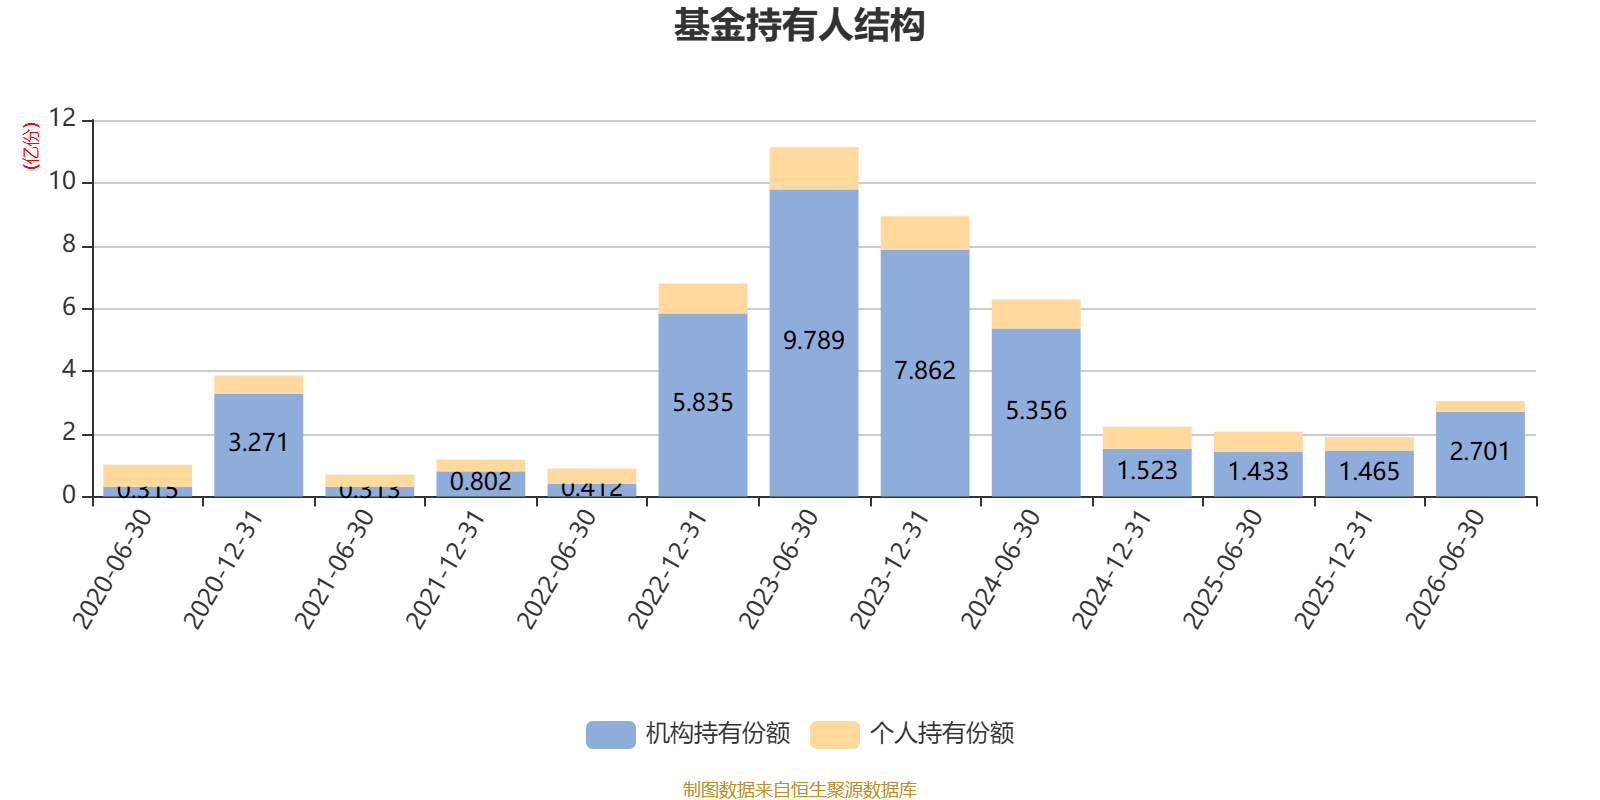
截至2026年6月30日,基金持有人共计5604户,合计持有3.04亿份。其中管理人员工持有27.61万份,占比0.09%,机构持有份额占比88.77%,个人投资者占比11.23%。
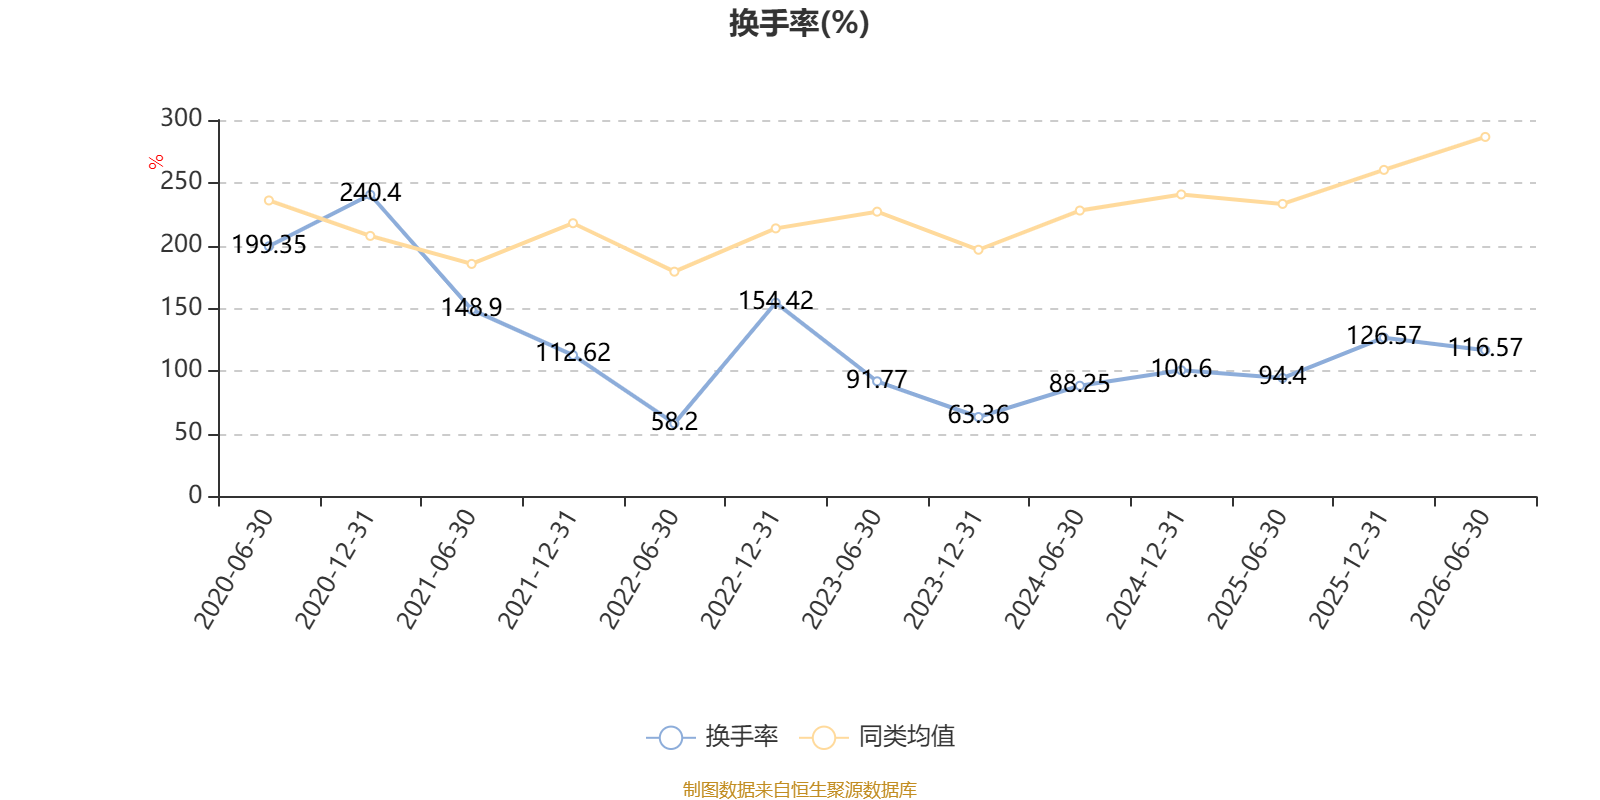
截至2026年6月30日,基金最近半年换手率约116.57%,持续5年低于同类均值。
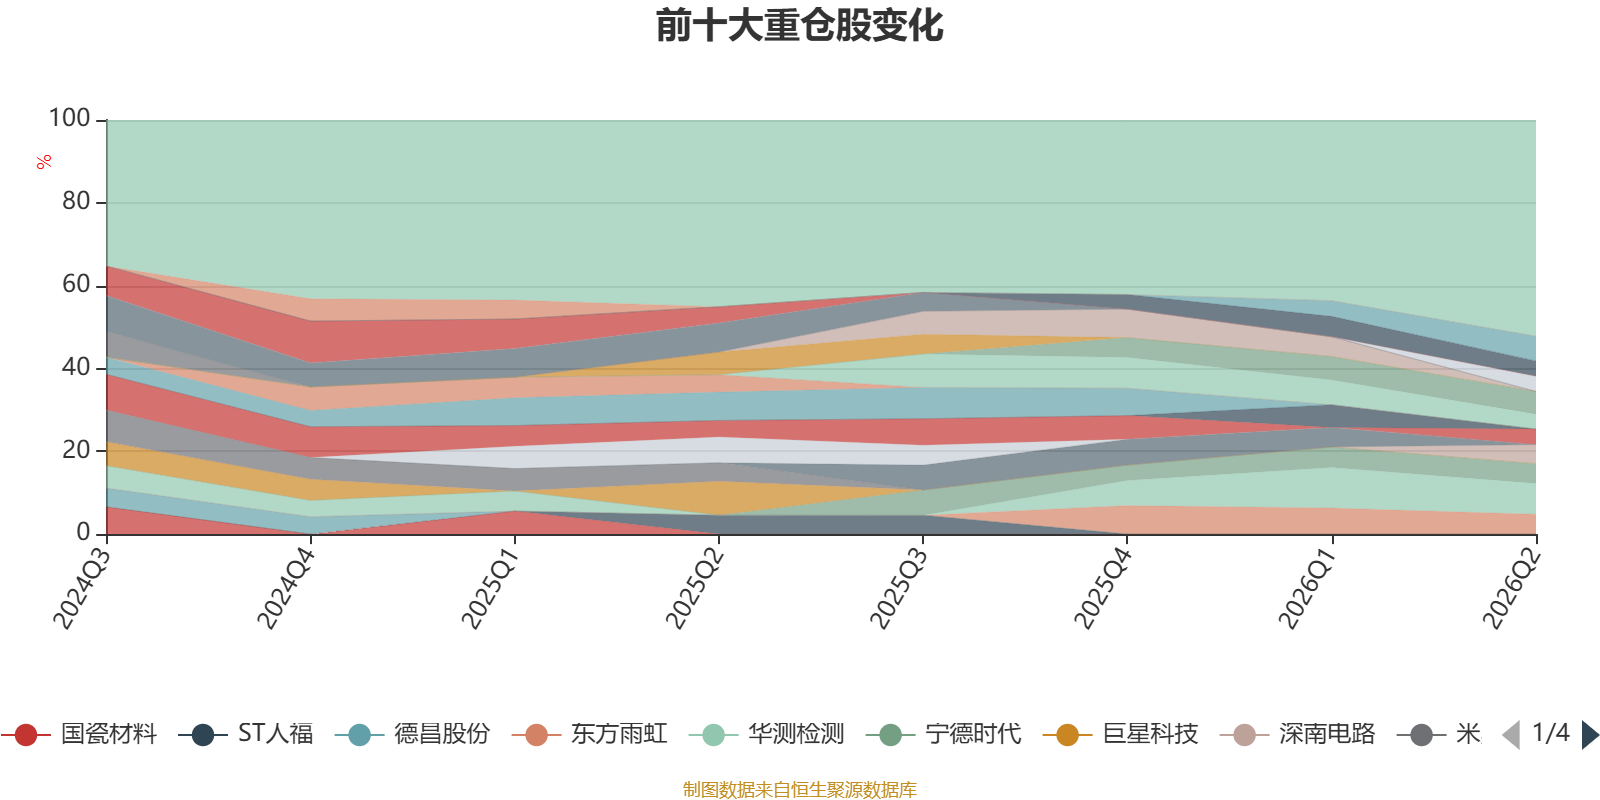
截至2026年上半年末,基金十大重仓股分别是华测检测、立讯精密、中科飞测、宁德时代、东方雨虹、深南电路、杰瑞股份、安井食品、创世纪、中微公司。