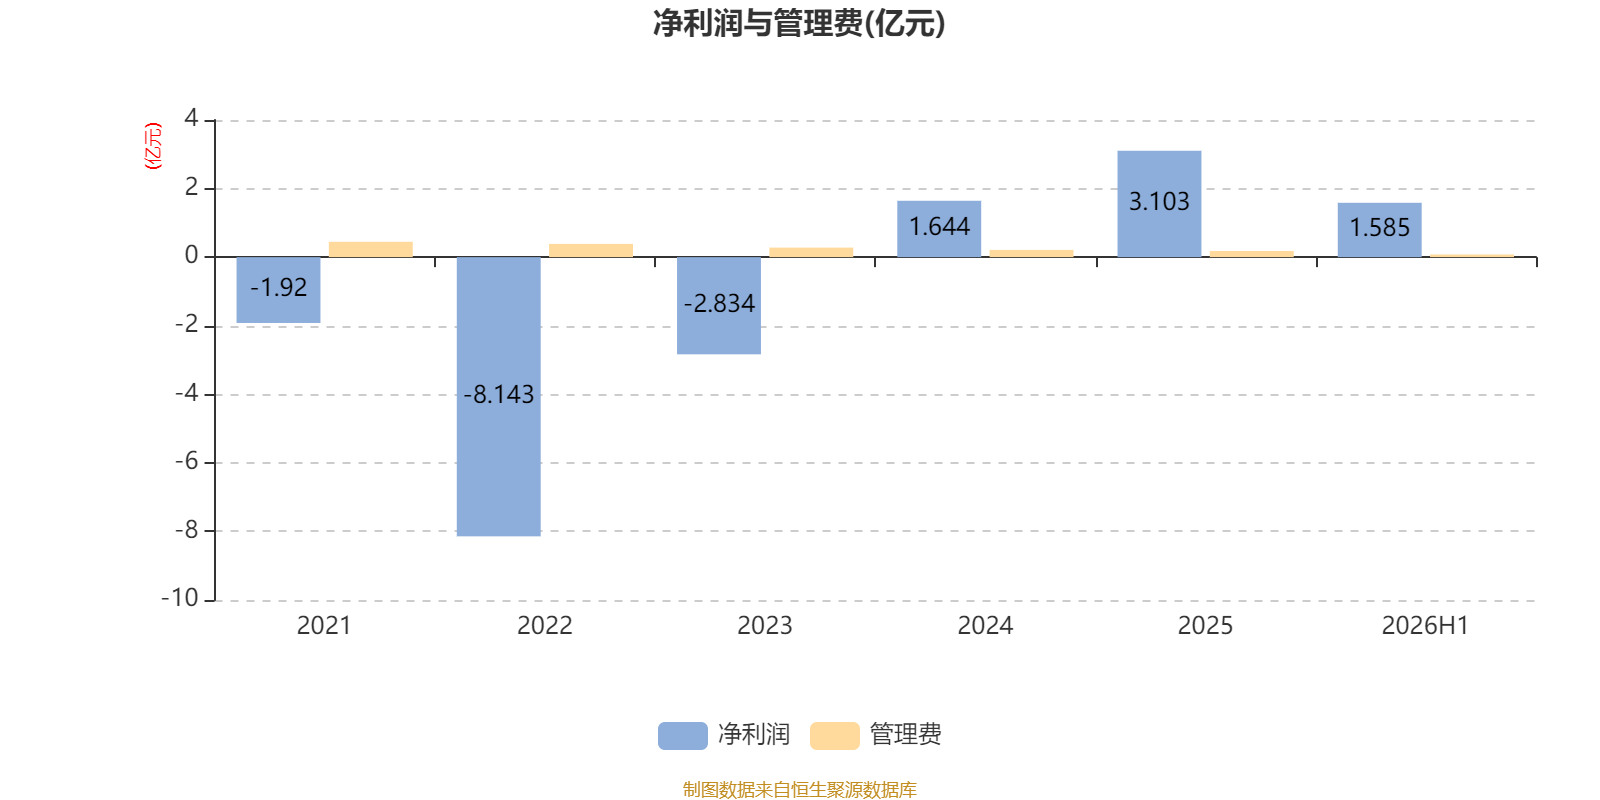
AI基金中欧研究精选混合A(011435)披露2026年半年报,上半年基金利润9720.5万元,加权平均基金份额本期利润0.1042元。报告期内,基金净值增长率为13.14%,截至上半年末,基金规模为7.65亿元。
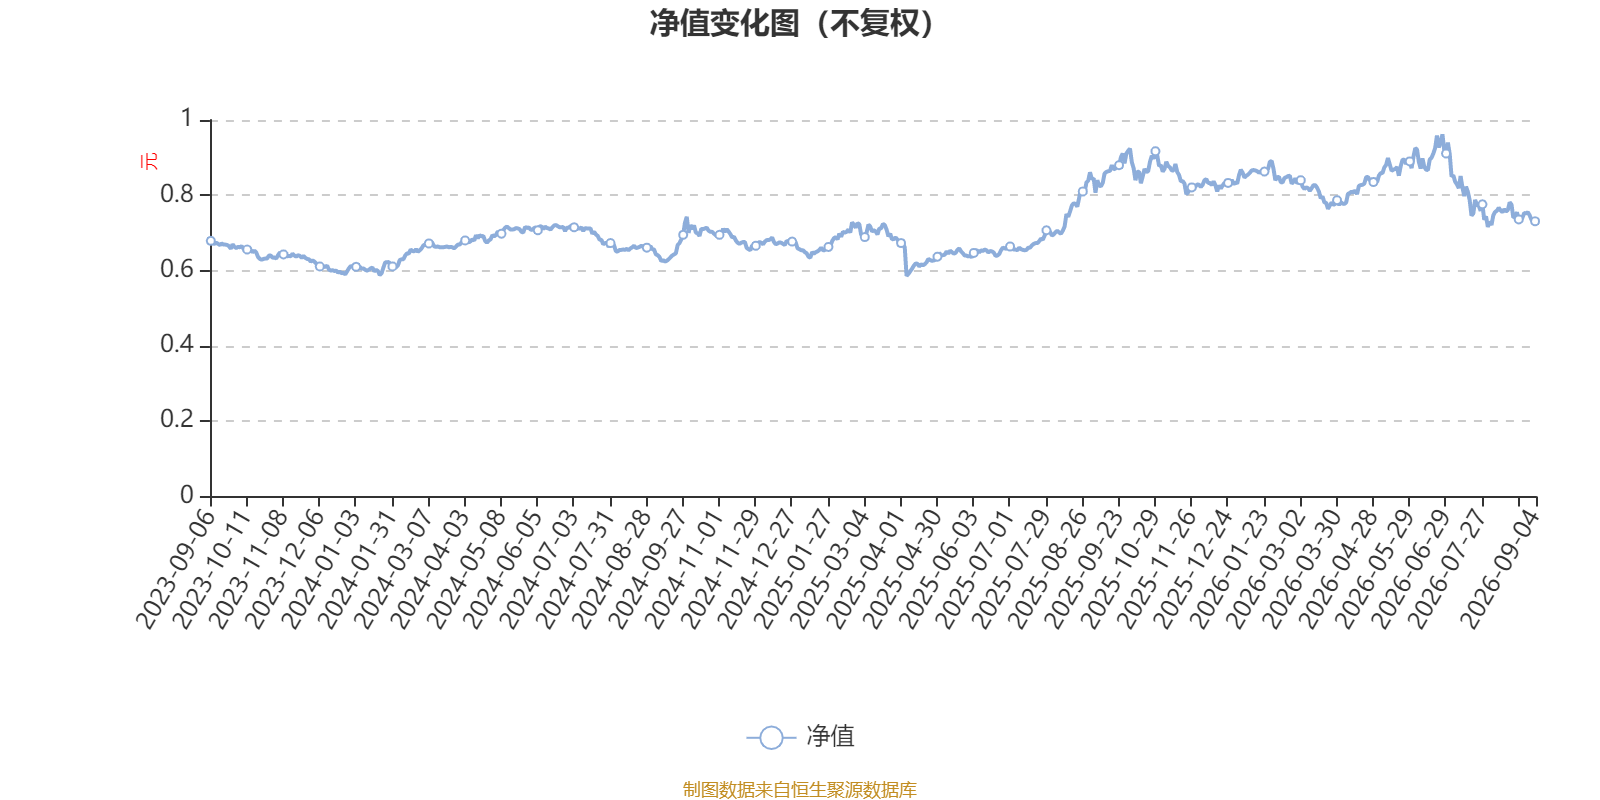
该基金属于偏股混合型基金。截至9月4日,单位净值为0.731元。基金经理是卢纯青,目前管理5只基金。其中,截至9月4日,中欧瑞丰灵活配置混合(LOF)A近一年复权单位净值增长率最高,达4.14%;中欧先进制造股票A最低,为-9.45%。
基金管理人在半年报中表示,展望 2026 年下半年,我们认为市场的机会将更加均衡,"只有 AI 上涨"的极致分化格局或难以持续,有真实业绩支撑的公司在估值体系中大概率能获得相应的增长空间。这一判断基于三点核心逻辑:
第一,价格周期修复从上游向中游扩散,顺周期盈利进入兑现期。PPI 同比转正后,上半年中上游资源品业绩已显著改善,下半年价格传导效应将进一步显现。随着"反内卷"政策持续落地、过剩产能有序出清,上游原材料价格抬升将逐步向下游加工与装备制造传导,有色金属、油气化工、基础材料等领域的盈利修复具备较强的确定性。我们在制造、基础材料等领域的布局,有望在下半年迎来业绩环比改善与估值修复的共振。
第二,科技主线从"估值驱动"切换至"业绩兑现",赢家分化加速。AI 产业经过上半年的爆发式上涨后,细分环节估值分位普遍触及历史极值,下半年行情将告别普涨行情,进入业绩验证期——只有那些真正具备清晰技术路径、可行商业模式、并已进入规模化拓展阶段的优质企业,才能将订单转化为利润、将涨价转化为毛利率。本基金将着力筛选和投资AI 浪潮中"从1 到10"的产业赢家,提升优质龙头的集中度。
第三,金融与价值板块的重定价窗口已经打开。在 PPI 上行、企业盈利修复、宏观经济企稳回升的背景下,我们预计下半年市场风格将从单一科技成长向"科技+周期+金融"的杠铃式均衡回归,金融板块作为经济"稳定器"的角色将重新被定价。
基于上述判断,本基金下半年将保持较高仓位水平,在巩固科技核心标的持仓的同时,适度增加顺周期与金融方向的权重,使组合从"均衡偏成长"调整至"均衡而不失锐度"。我们将紧密跟踪 PPI 与企业盈利数据的实际走势,动态评估 AI 产业赢家的竞争态势,耐心守望被遗忘的优质核心标的的价值回归。我们坚信,2026 年下半年将是一个结构性机会更加明确、有业绩的公司都能获得增长的年份,本基金将以更聚焦的组合,力求为投资者创造可持续的回报。
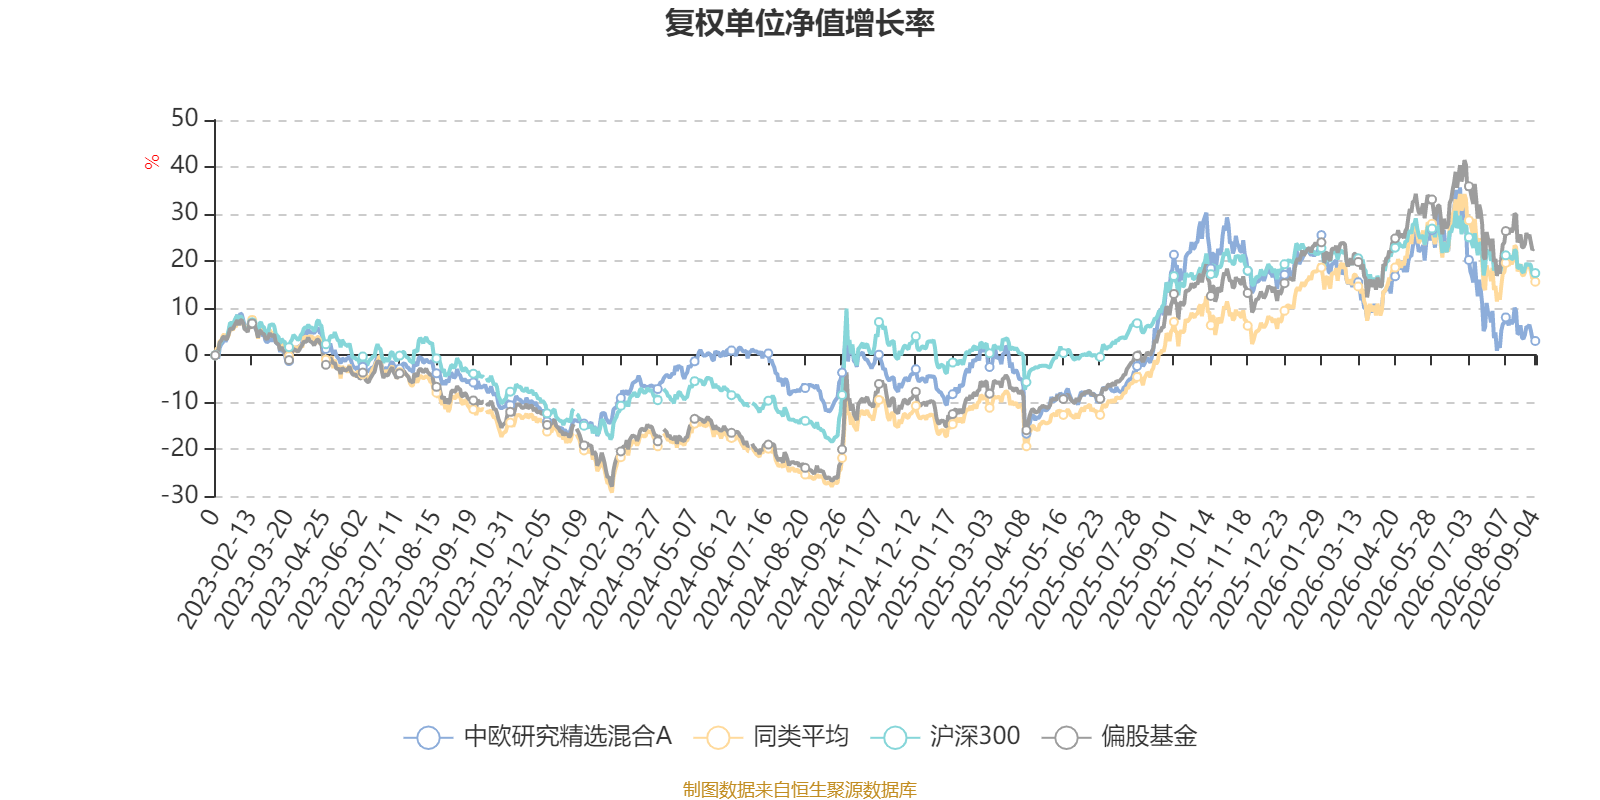
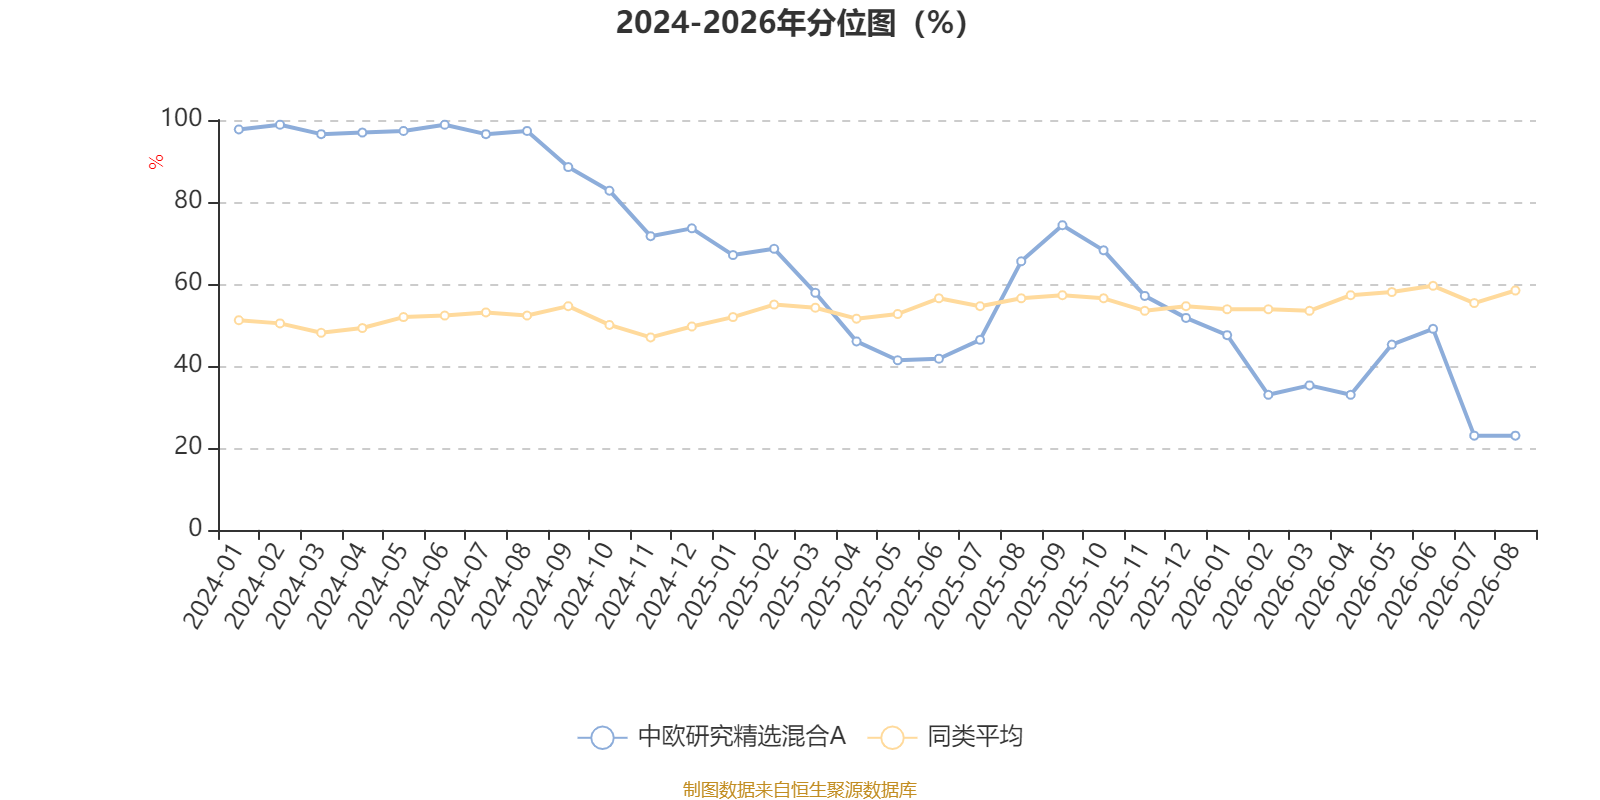
截至9月4日,中欧研究精选混合A近三个月复权单位净值增长率为-20.71%,位于同类可比基金261/286;近半年复权单位净值增长率为-10.53%,位于同类可比基金243/283;近一年复权单位净值增长率为-9.37%,位于同类可比基金247/276;近三年复权单位净值增长率为6.16%,位于同类可比基金207/255。
通过所选区间该基金净值增长率分位图,可以观察该基金与同类基金业绩比较情况。图为坐标原点到区间内某时点的净值增长率在同类基金中的分位数。
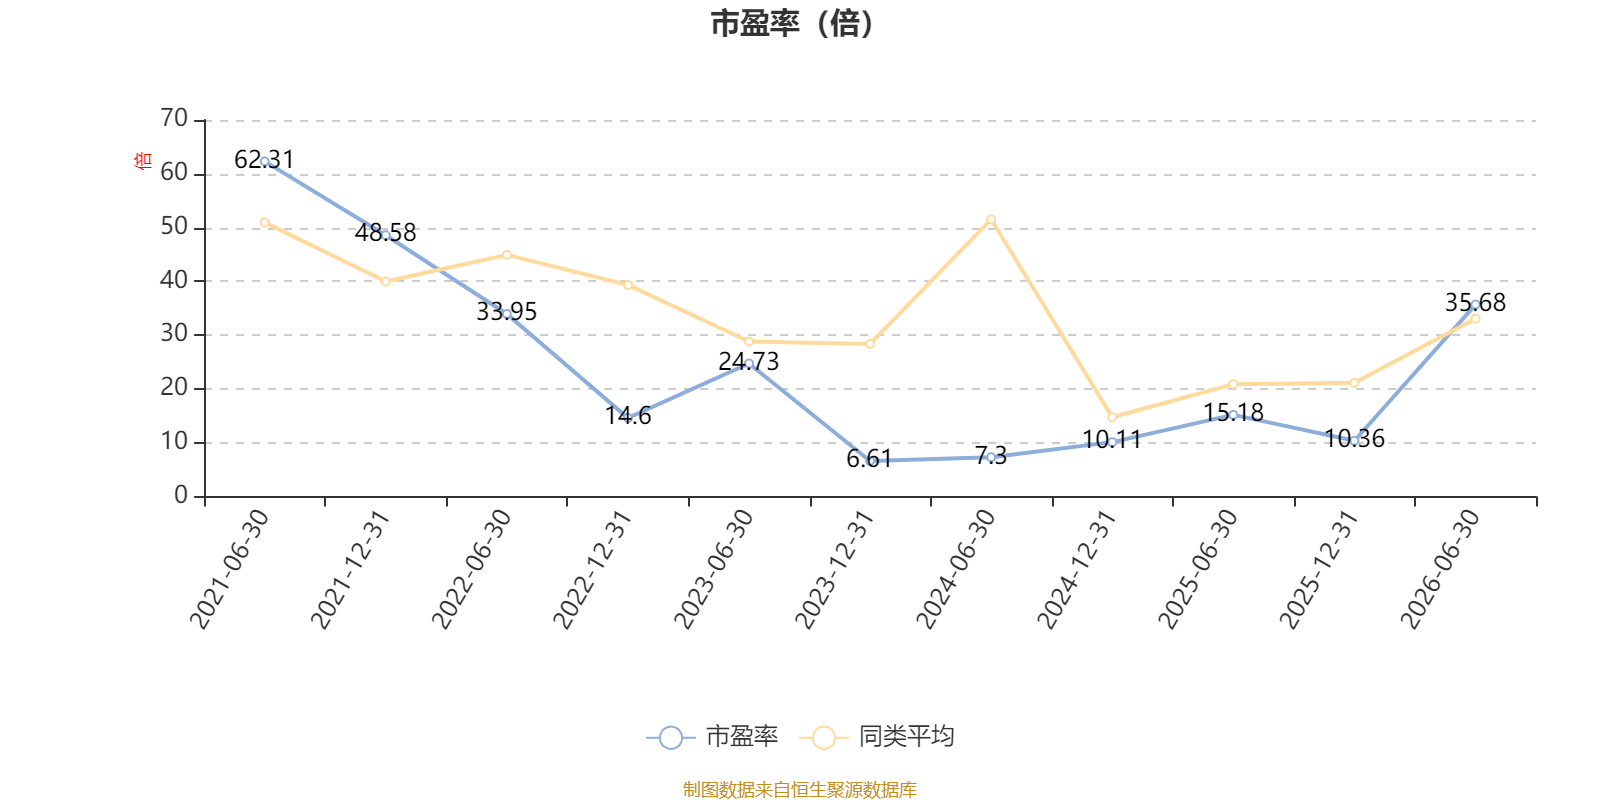
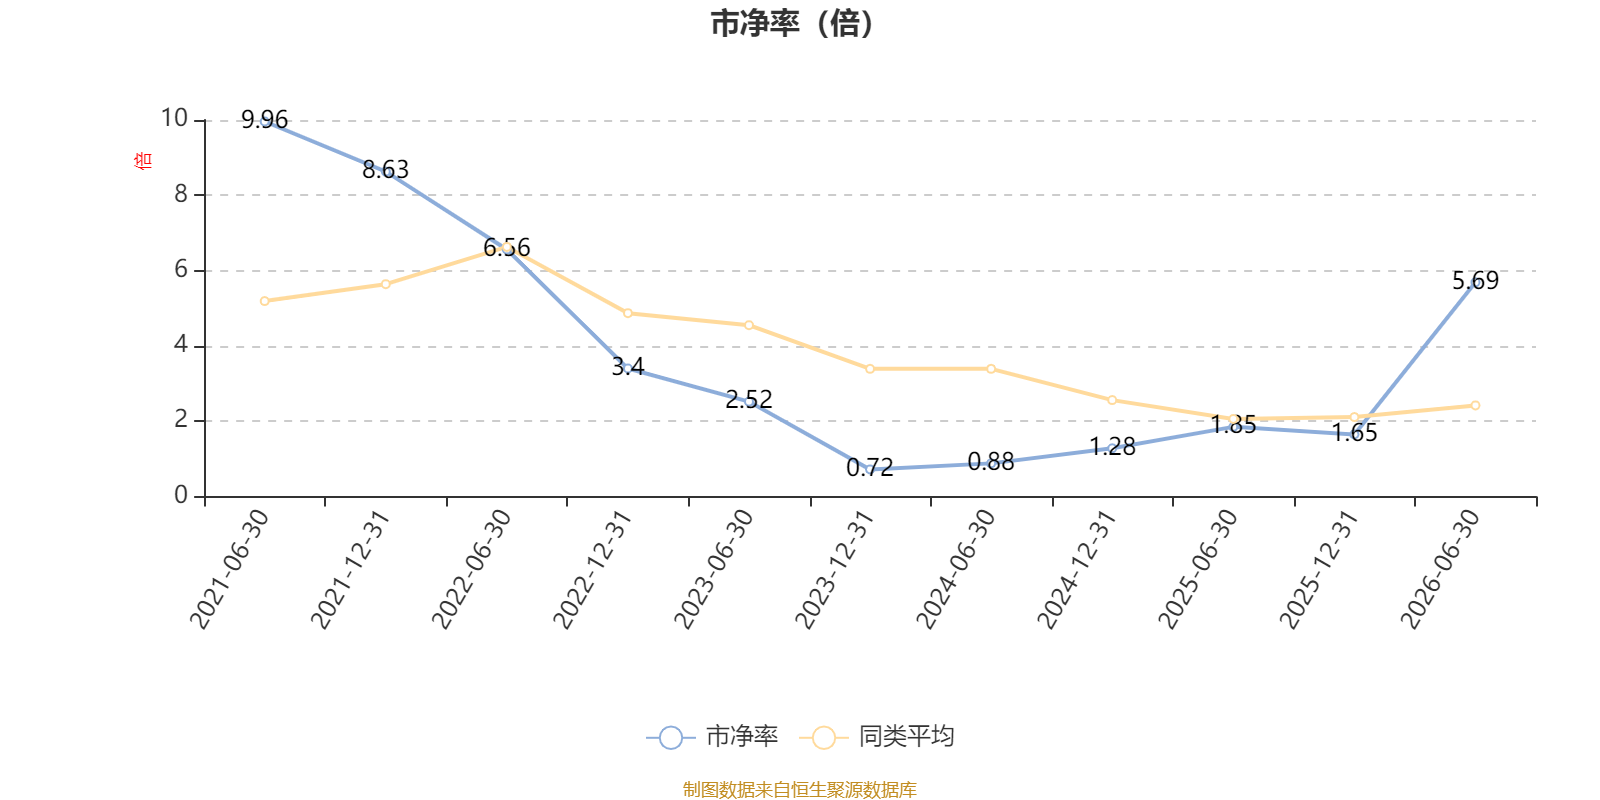
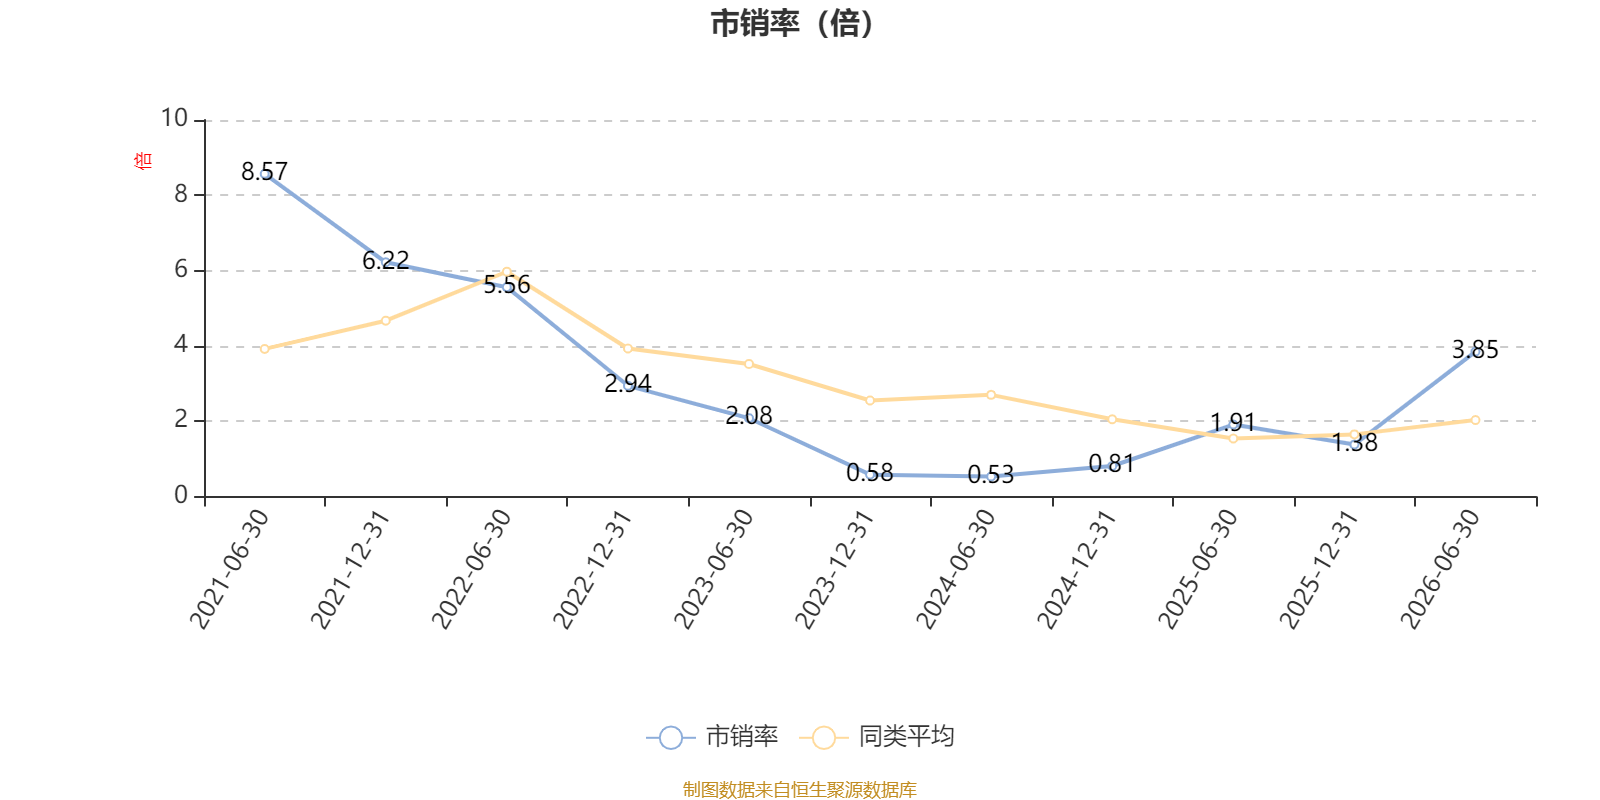
从基金股票资产的估值角度来看,以最新中报数据计算,2026年6月30日,该基金持股加权市盈率(TTM)约为35.68倍,同类均值为45.13倍;加权市净率(LF)约5.69倍,同类均值为5.17倍;加权市销率(TTM)约3.85倍,同类均值为4.48倍。
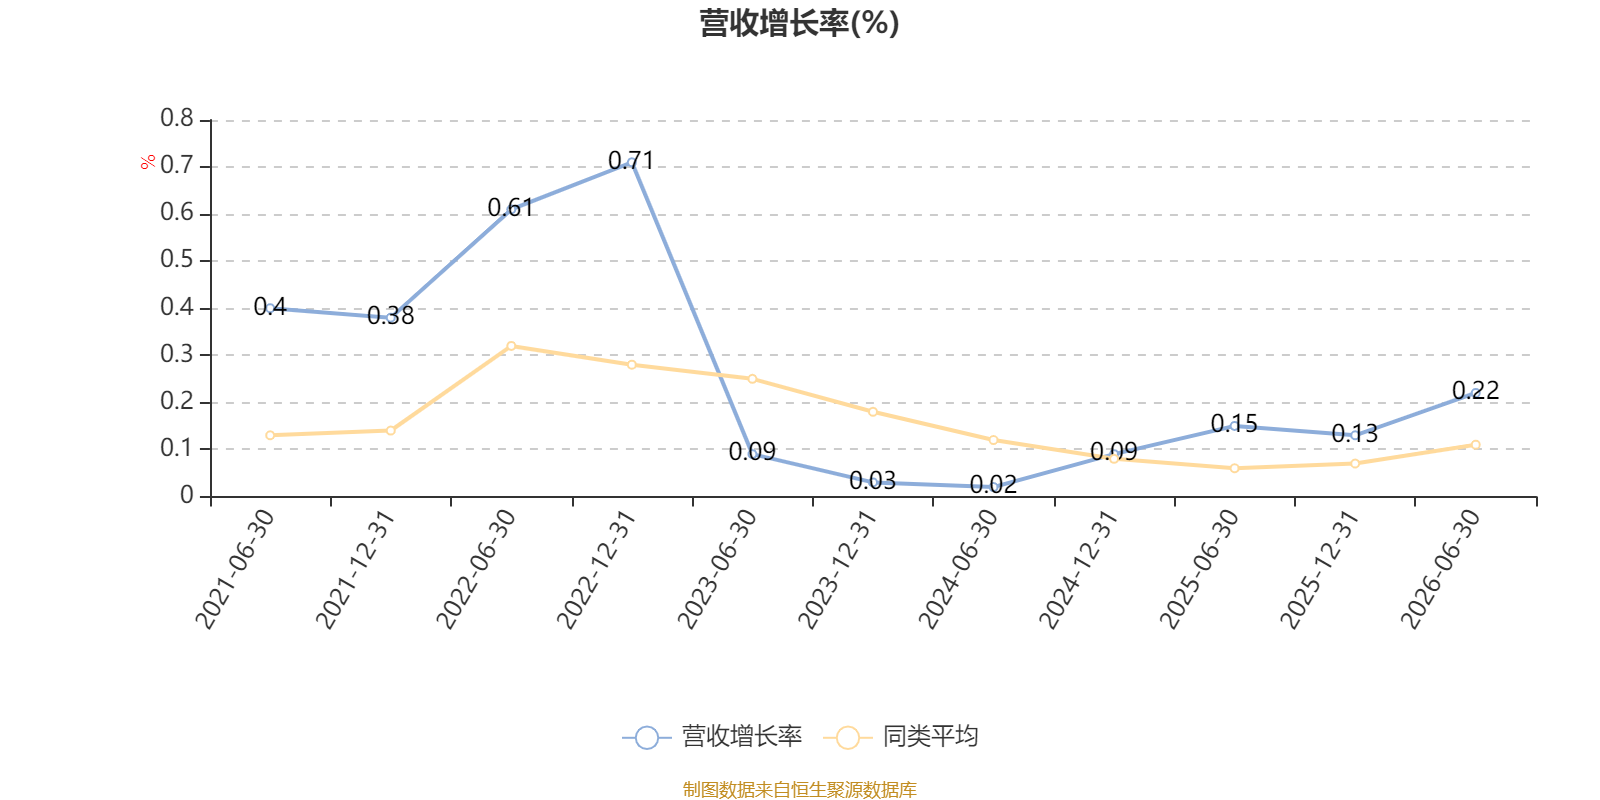
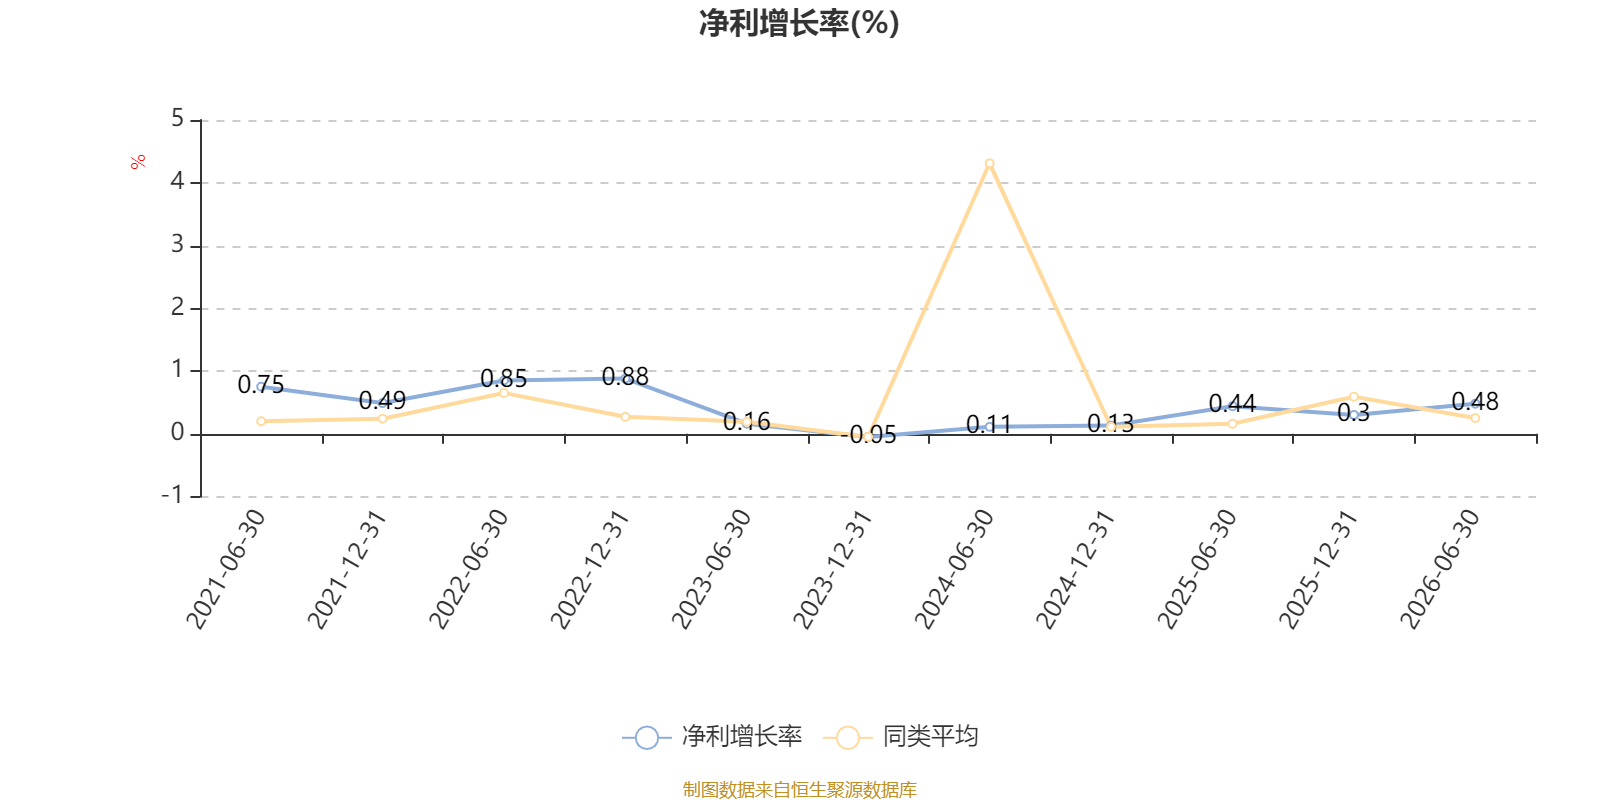
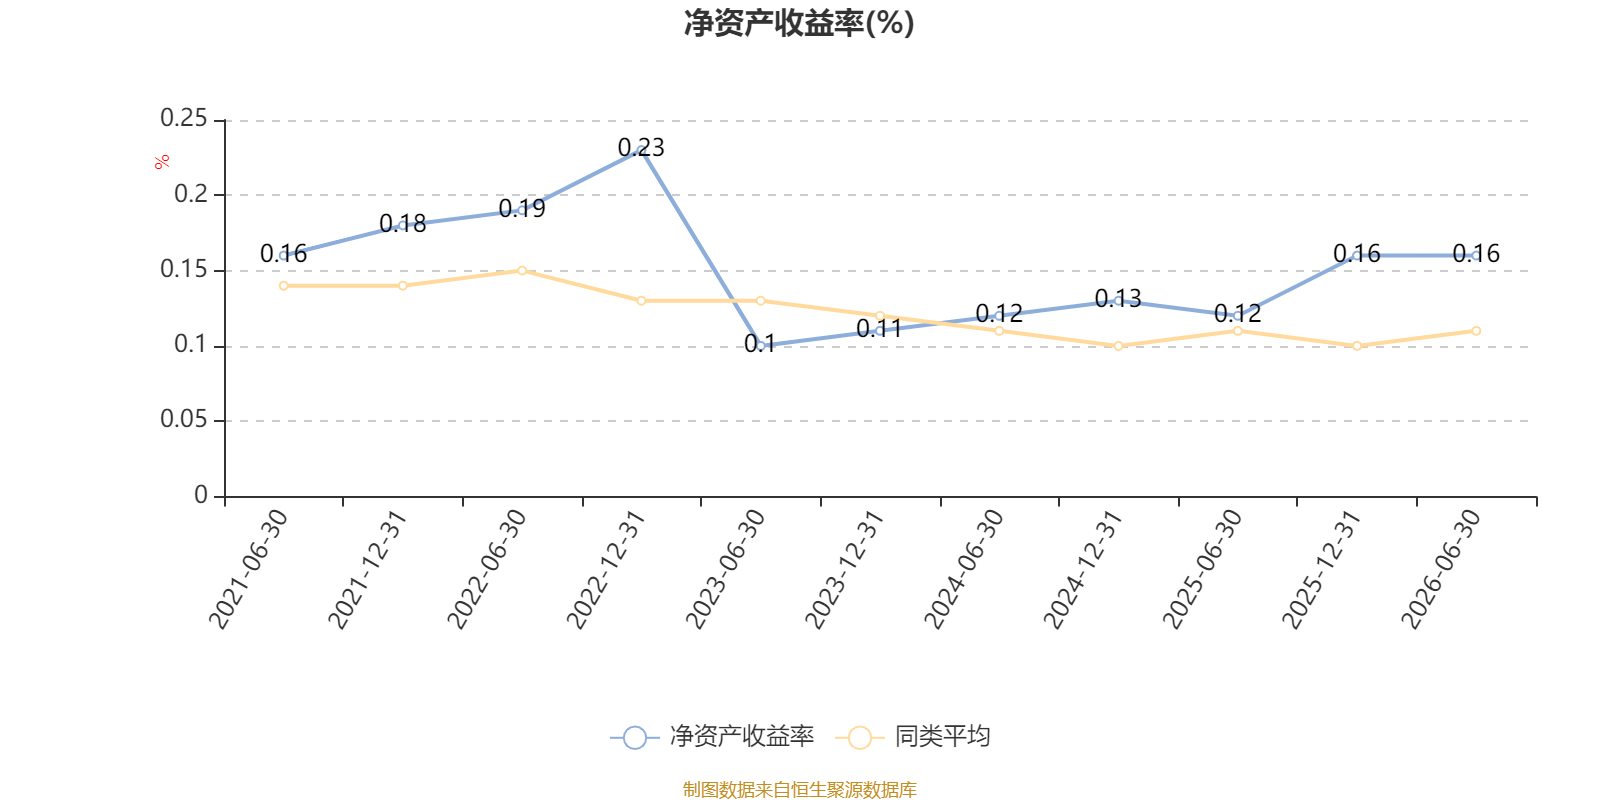
从成长性角度看,2026年1-6月,基金持有股票的加权营业收入同比增长率(TTM)为0.22%,加权净利润同比增长率(TTM)为0.48%,加权年化净资产收益率为0.16%。
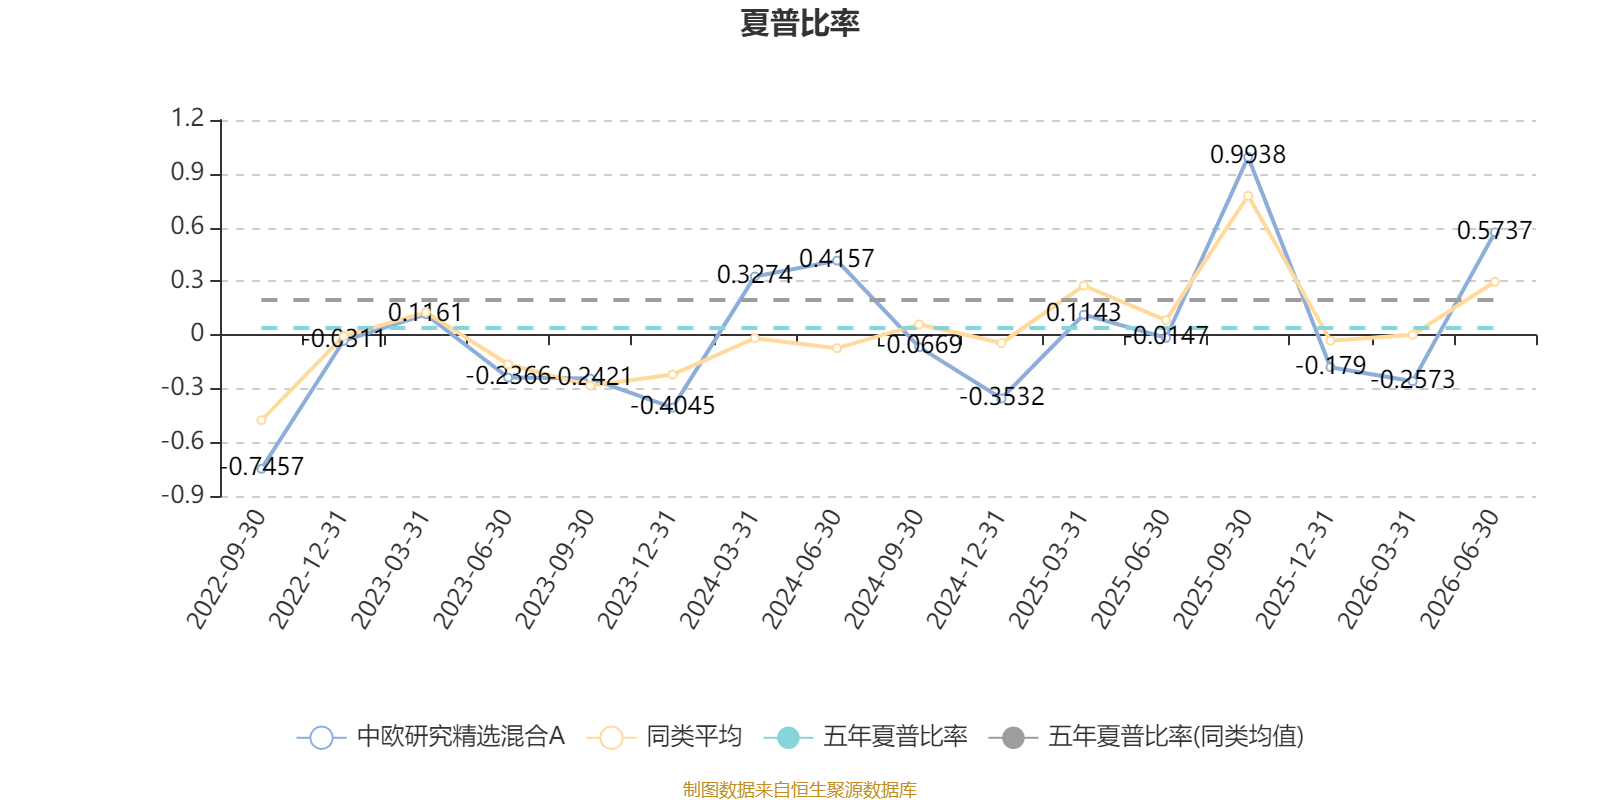
截至6月30日,基金近三年夏普比率为0.7212,位于同类可比基金130/257。
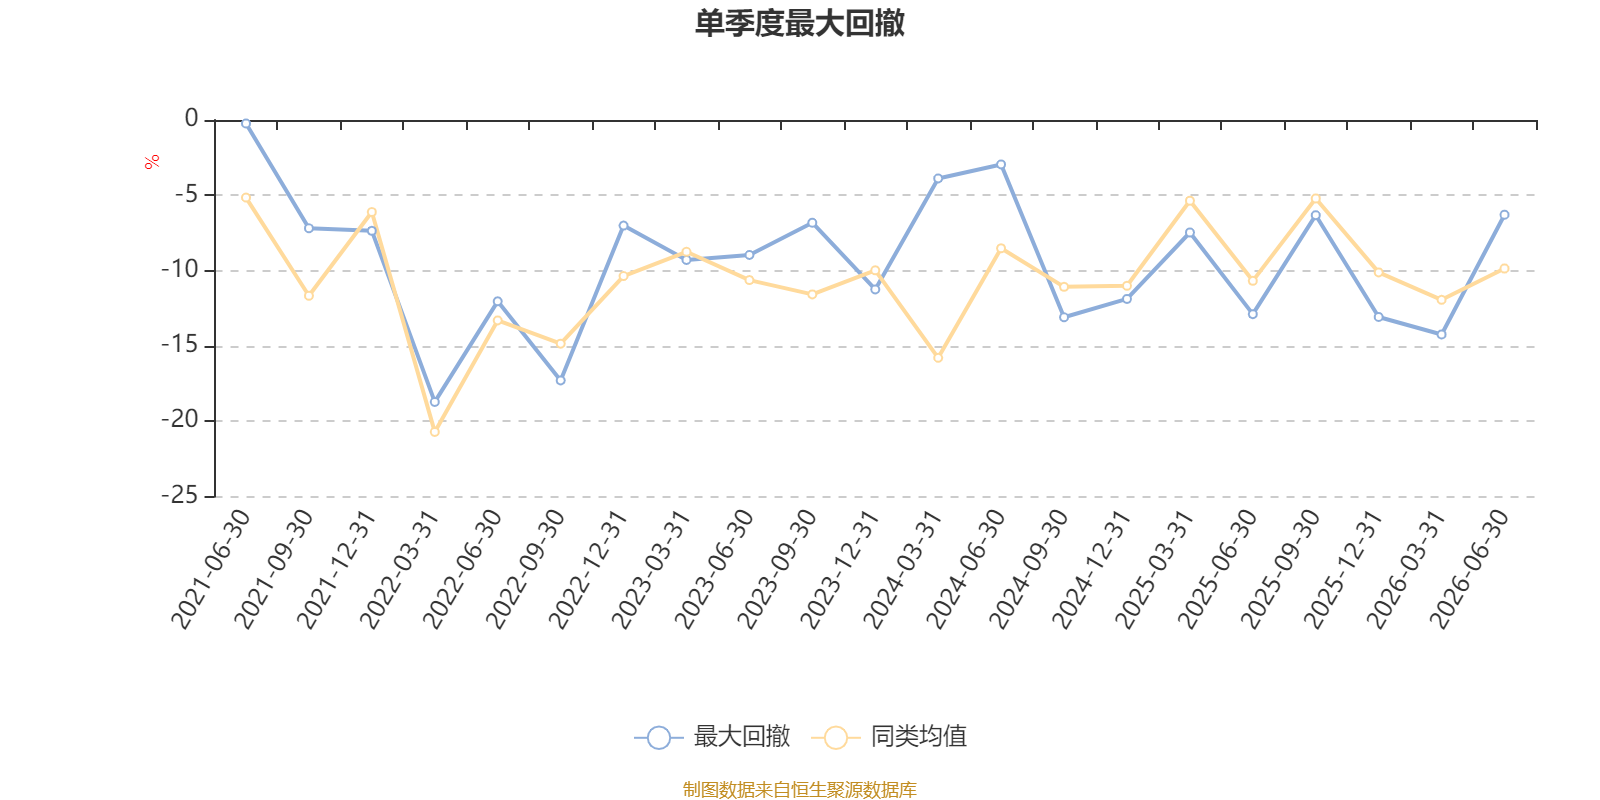
截至9月4日,基金近三年最大回撤为25.59%,同类可比基金排名97/257。单季度最大回撤出现在2022年一季度,为18.72%。
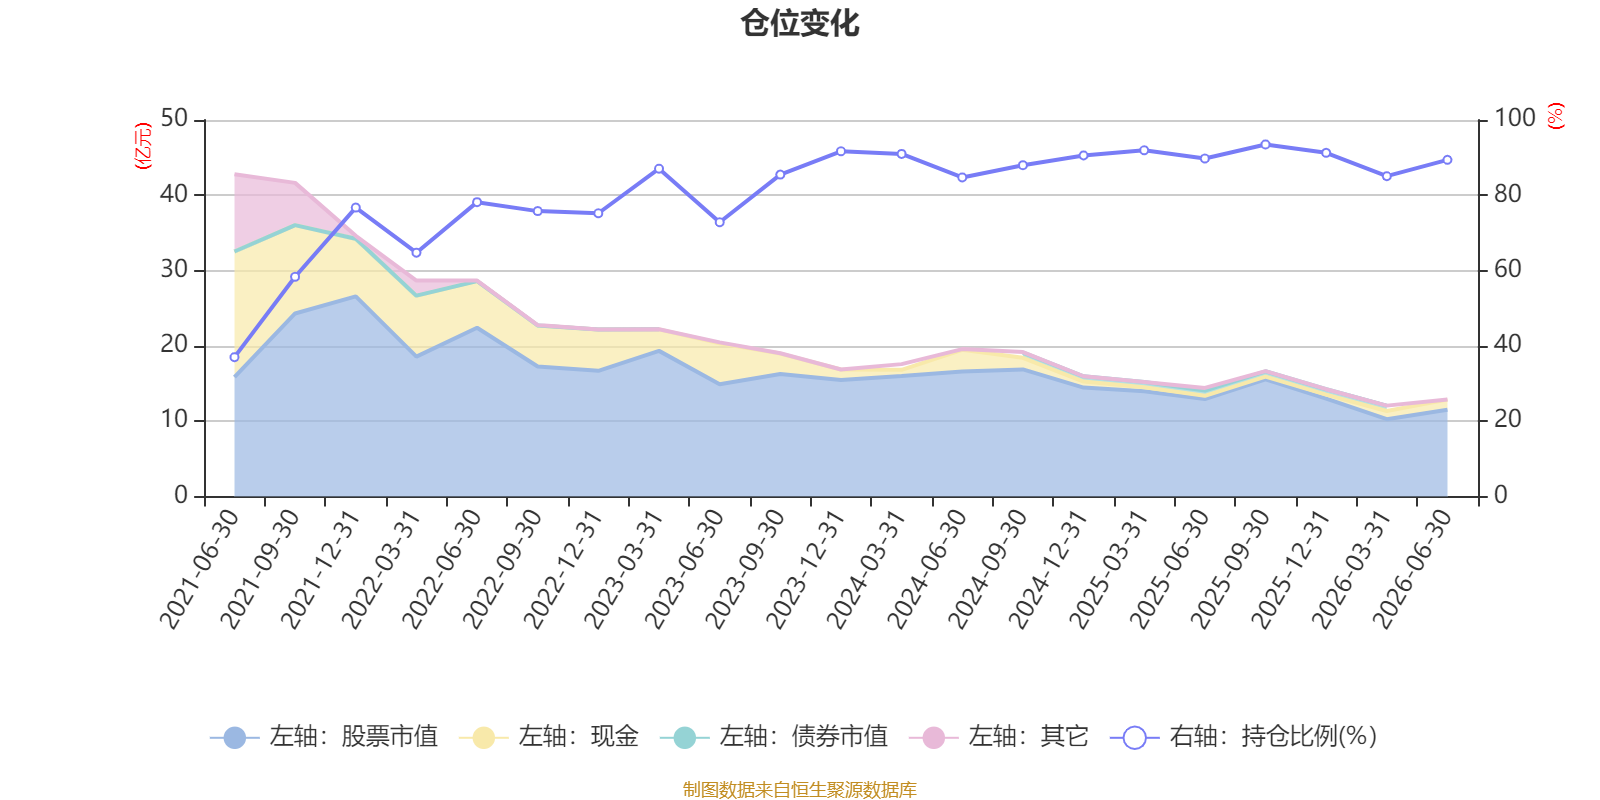
据定期报告数据统计,近三年平均股票仓位为89.38%,同类平均为85.93%。2025年三季度末基金达到93.5%的最高仓位,2021年上半年末最低,为37.01%。
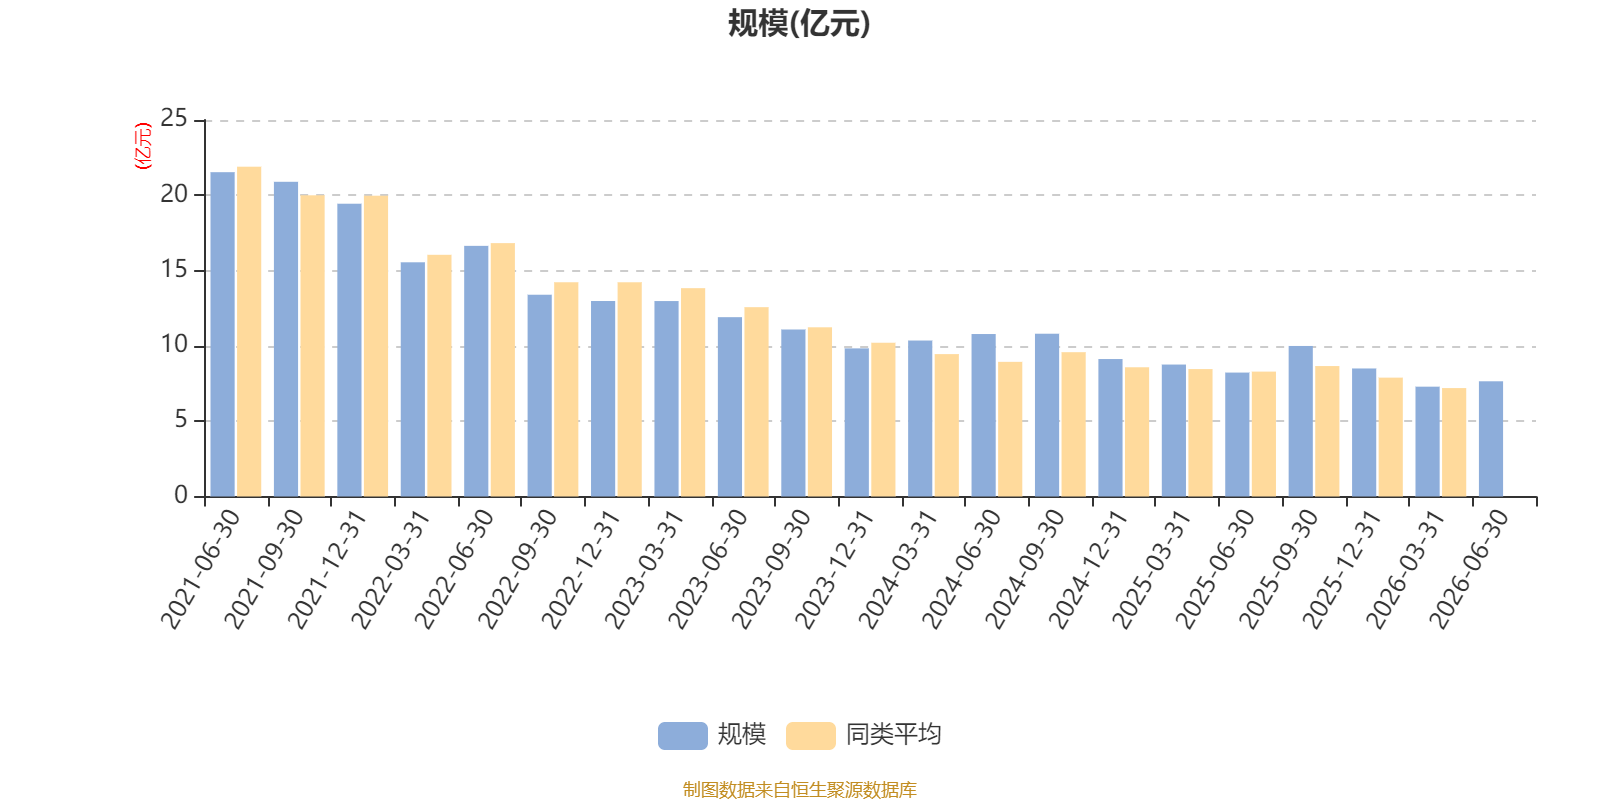
截至2026年上半年末,基金规模为7.65亿元。
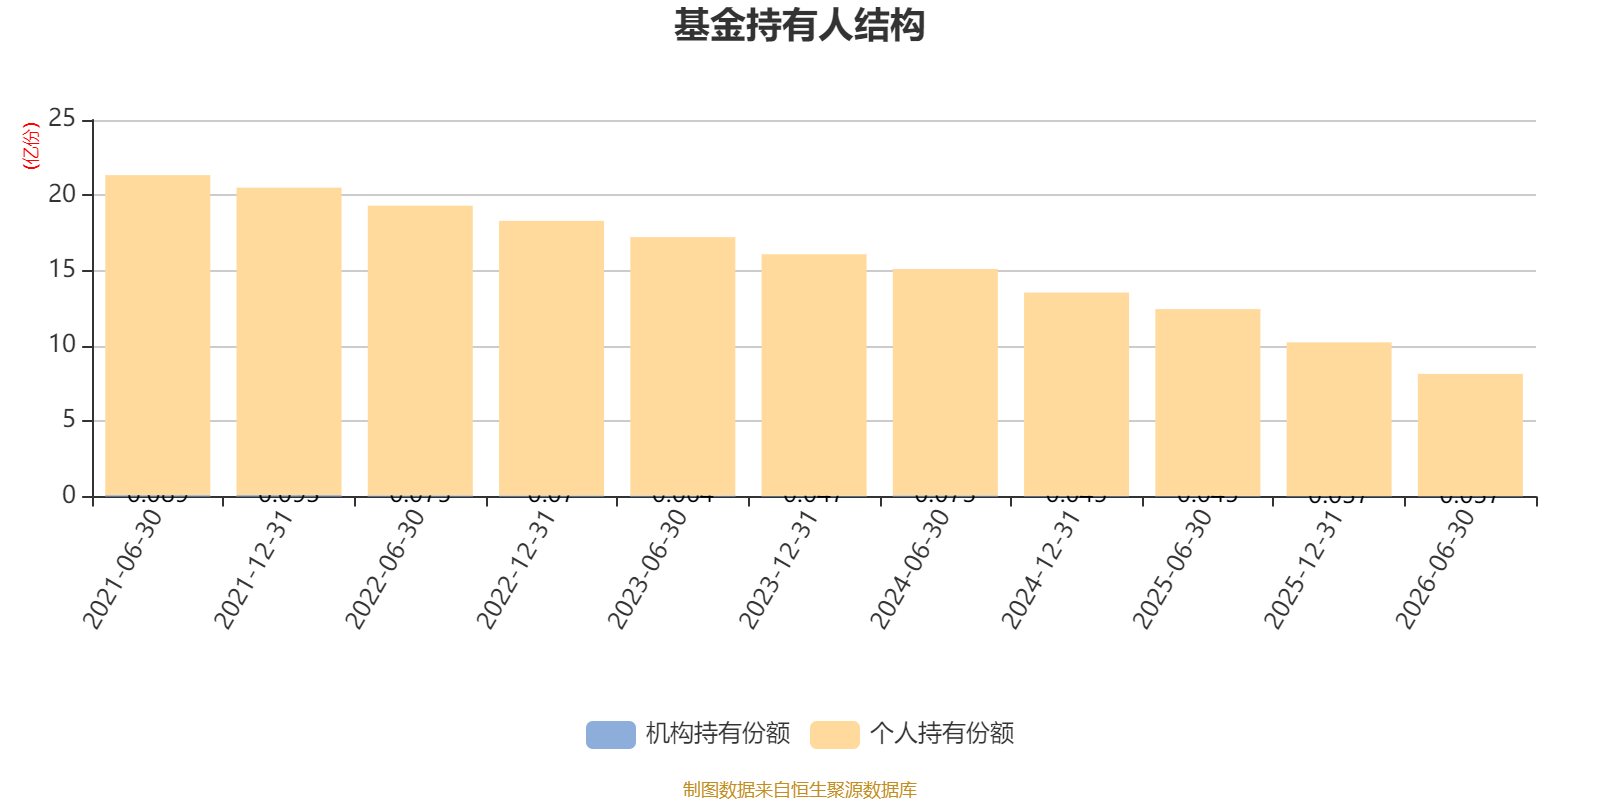
截至2026年6月30日,基金持有人共计2.26万户,合计持有8.14亿份。其中管理人员工持有119.72万份,占比0.15%,机构持有份额占比0.45%,个人投资者占比99.55%。
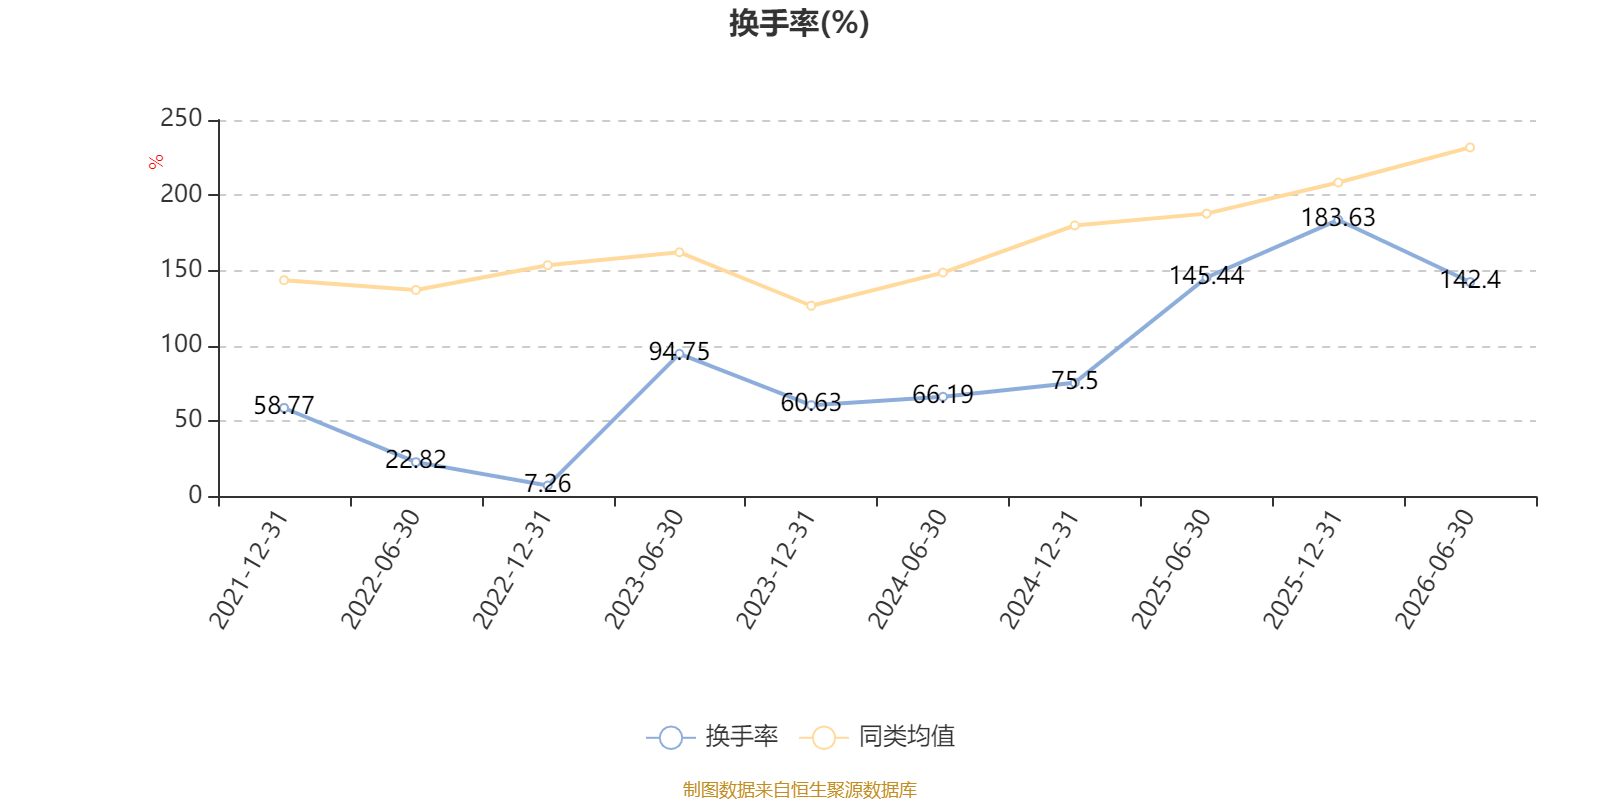
截至2026年6月30日,基金最近半年换手率约142.4%,持续低于同类均值。
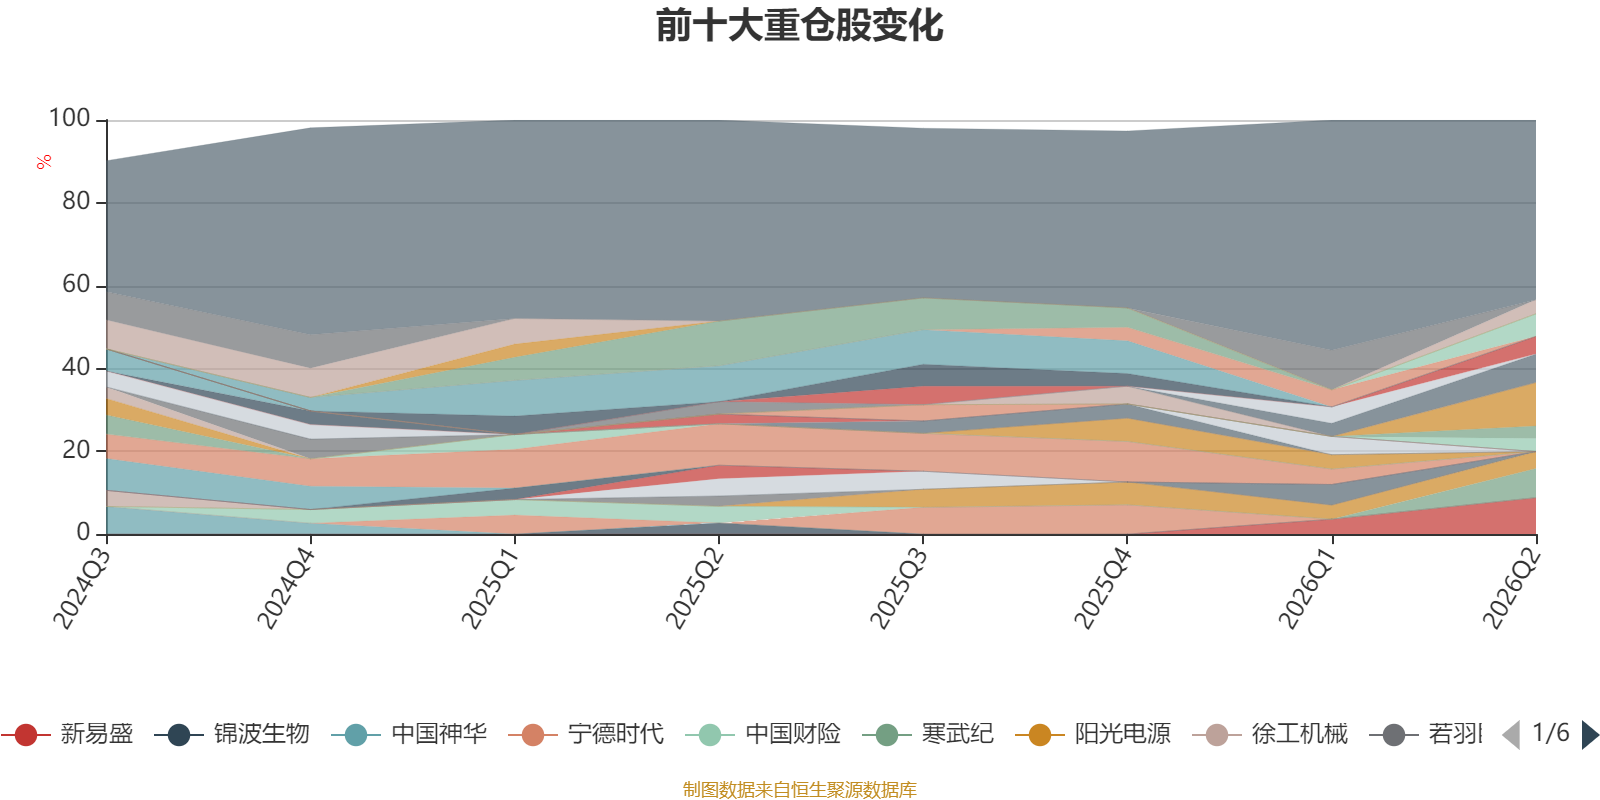
截至2026年上半年末,基金十大重仓股分别是中际旭创、新易盛、寒武纪、亨通光电、长飞光纤光缆、工业富联、阳光电源、立讯精密、鹏鼎控股、潍柴动力。