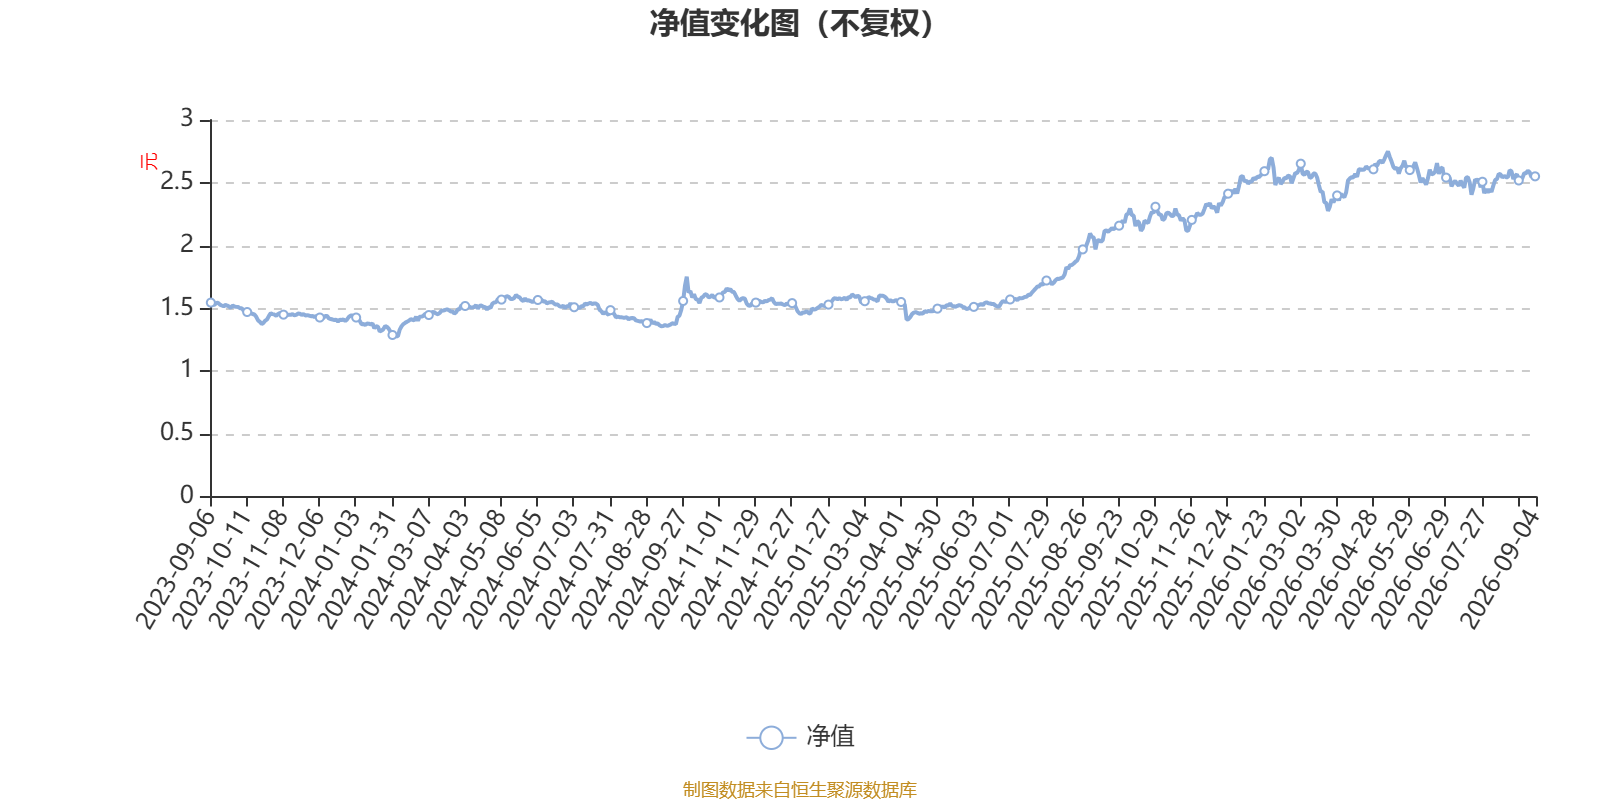
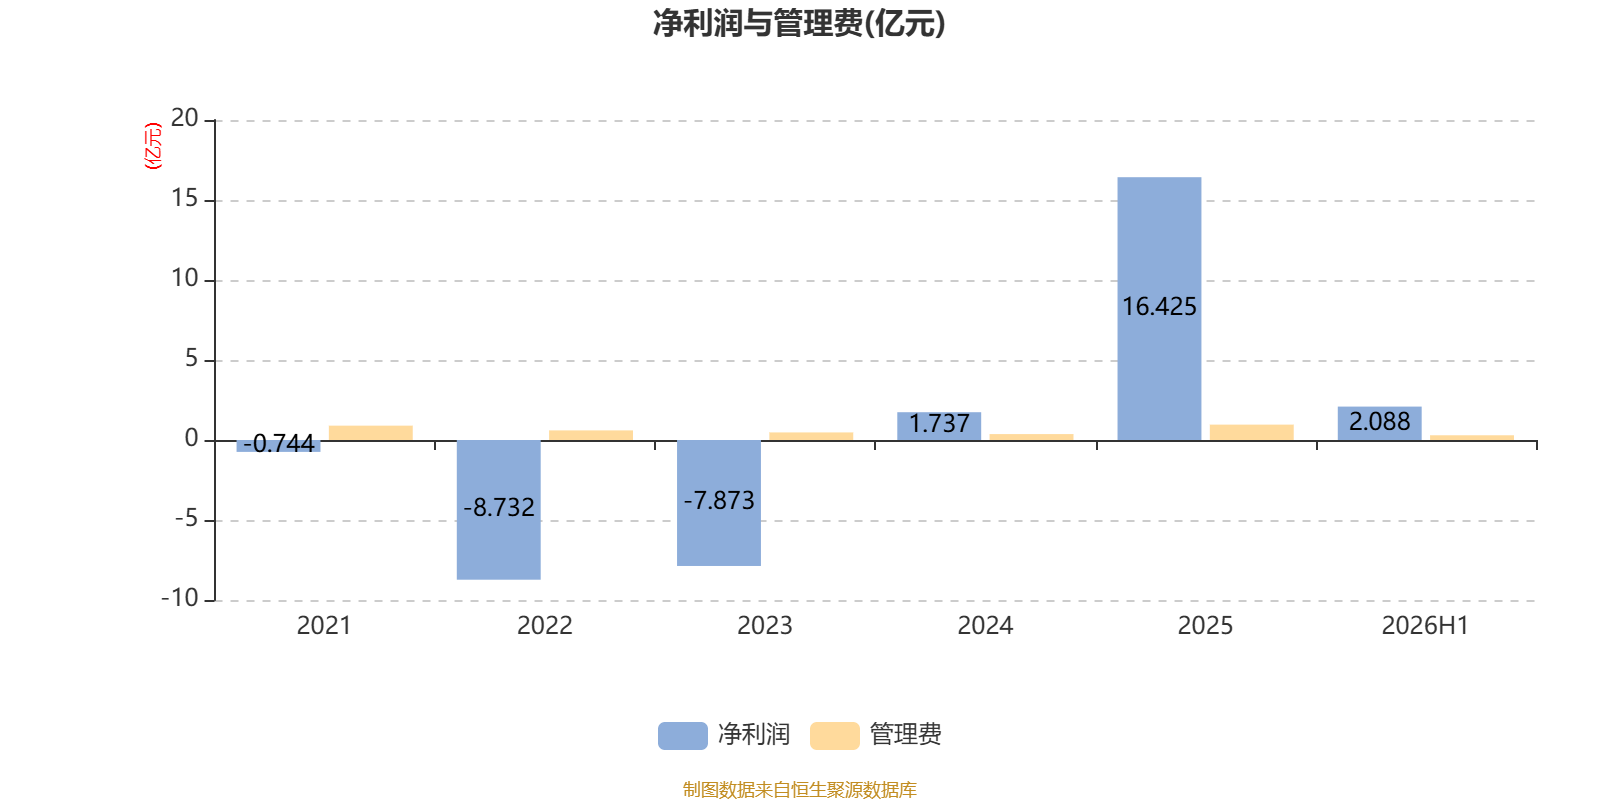
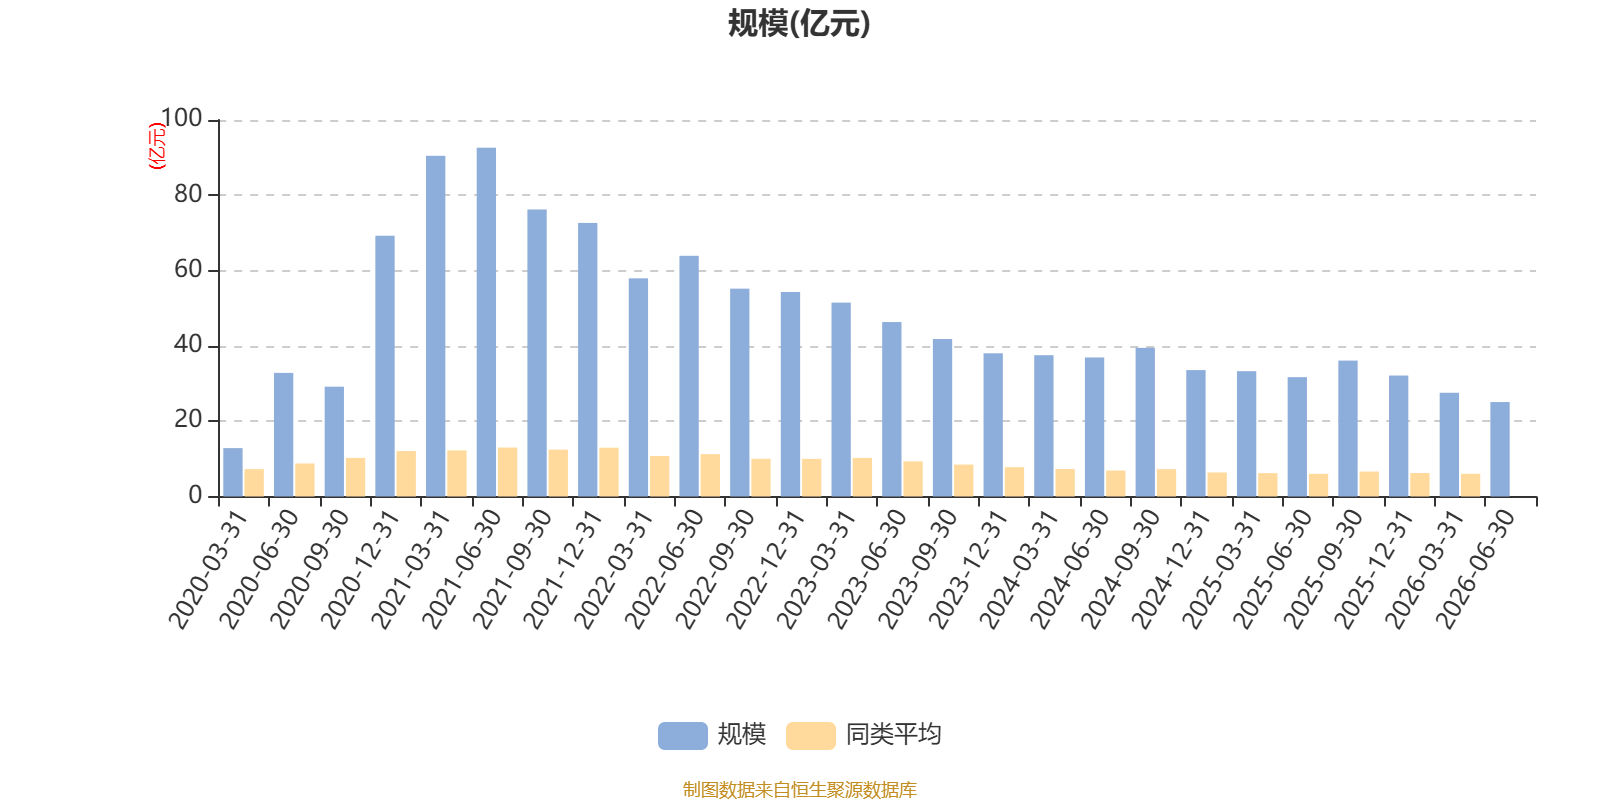
AI基金中欧精选定期开放混合A(001117)披露2026年半年报,上半年基金利润2.03亿元,加权平均基金份额本期利润0.1792元。报告期内,基金净值增长率为5.93%,截至上半年末,基金规模为25.09亿元。
该基金属于灵活配置型基金。截至9月4日,单位净值为2.551元。基金经理是周蔚文,目前管理的4只基金近一年均为正收益。其中,截至9月4日,中欧新趋势混合(LOF)A近一年复权单位净值增长率最高,达30.49%;中欧新蓝筹混合A最低,为27.77%。
基金管理人在半年报中表示,展望下半年,宏观层面并不构成系统性冲击。国内GDP增速保持平稳,海外地缘政治边际缓和、油价自高位回落,叠加关税滞后效应逐步消化,以及AI产业发展带来的经济K型分化对就业与总需求的负面拖累,三者共同作用下,全球主要央行连续加息的支撑逻辑并不充分。流动性方面,全社会流动性处于正常偏宽状态,M2持续高于名义GDP增速3个百分点以上,且高于社融,表征货币派生超出实体信贷需求。股市层面,尽管大股东减持、定增及ETF净赎回规模增加,但投资者新开户增加的资金维持了股市资金面的基本平衡。估值层面,全市场整体估值并不极端,高估值主要集中在科创板及科技硬件一端,其余板块多数处于合理或偏低区间。在宏观无显著冲击、流动性正常的背景下,股市短期不会因高估值发生系统性大调整,但结构矛盾需要被正视。
我们看好AI的长期产业趋势,同时密切关注行业收入源头,大模型公司的收入增长及产品价格情况。当前市场对中期兑现节奏预期偏高,AI硬件产业链面临估值高、累计涨幅大、交易持仓拥挤度高的三重约束,其投资性价比明显降低。更深一层,AI硬件公司本质是制造业,供需格局缓解后利润率将剧烈波动,2027年前后关键产能投放将显著改善紧张局面。因此,我们计划择机降低AI硬件投资比例,卖出高估值的非核心AI硬件持仓。同时在两个方向寻找投资机会,一是产业趋势向好且不拥挤的机器人、创新药等新兴产业;二是中长期价值低估且景气趋稳的传统方向,非银金融、有色金属、基础化工、部分消费优质企业估值已进入长期合理区间,部分子行业随PPI温和回升具备盈利弹性,下半年逐步增配以平衡组合。
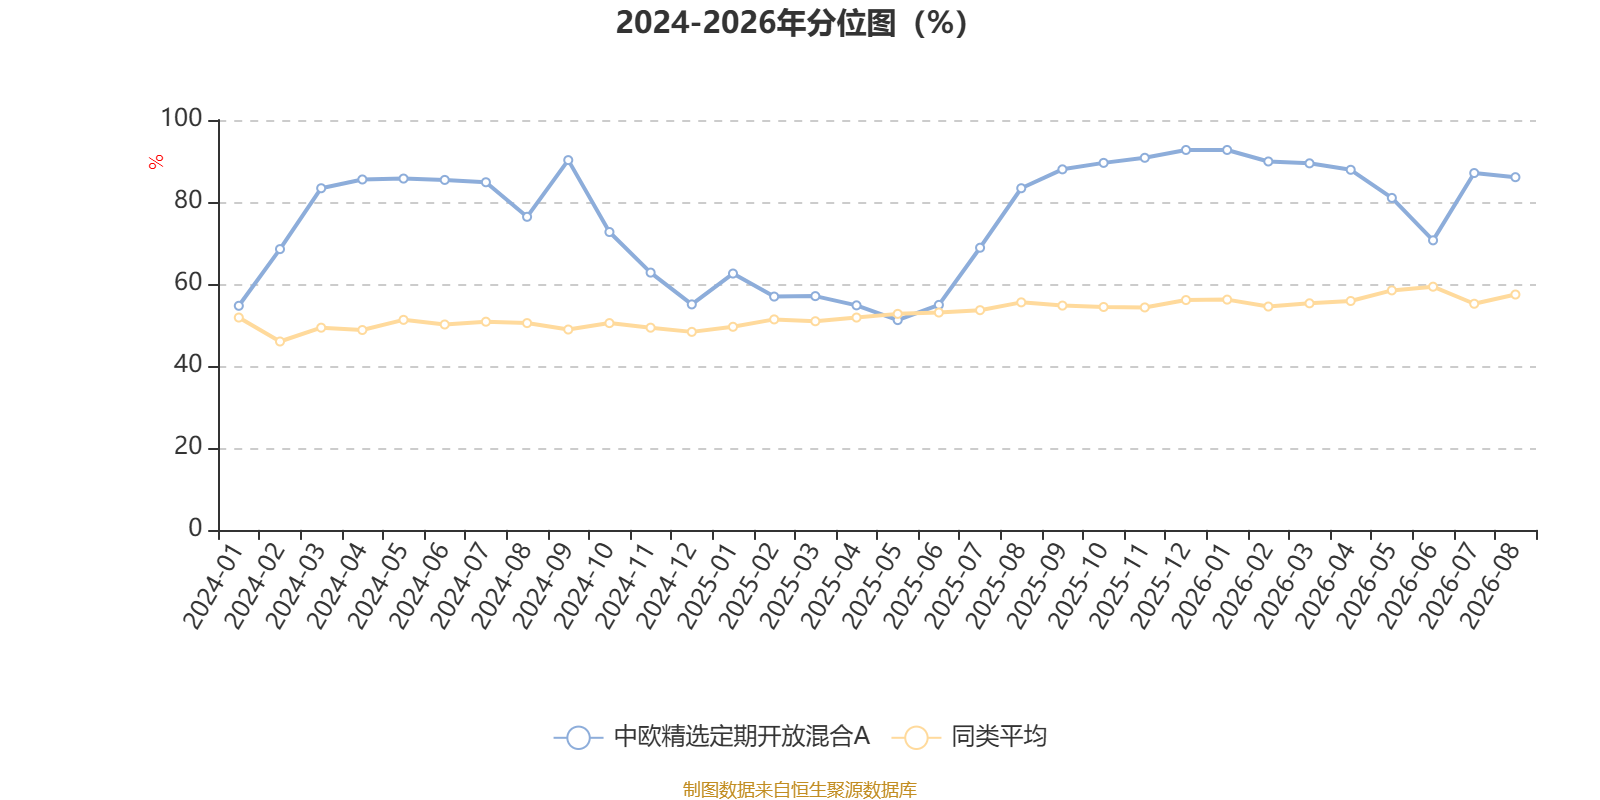
截至9月4日,中欧精选定期开放混合A近三个月复权单位净值增长率为-2.44%,位于同类可比基金308/895;近半年复权单位净值增长率为-0.44%,位于同类可比基金425/895;近一年复权单位净值增长率为29.56%,位于同类可比基金165/895;近三年复权单位净值增长率为63.31%,位于同类可比基金128/891。
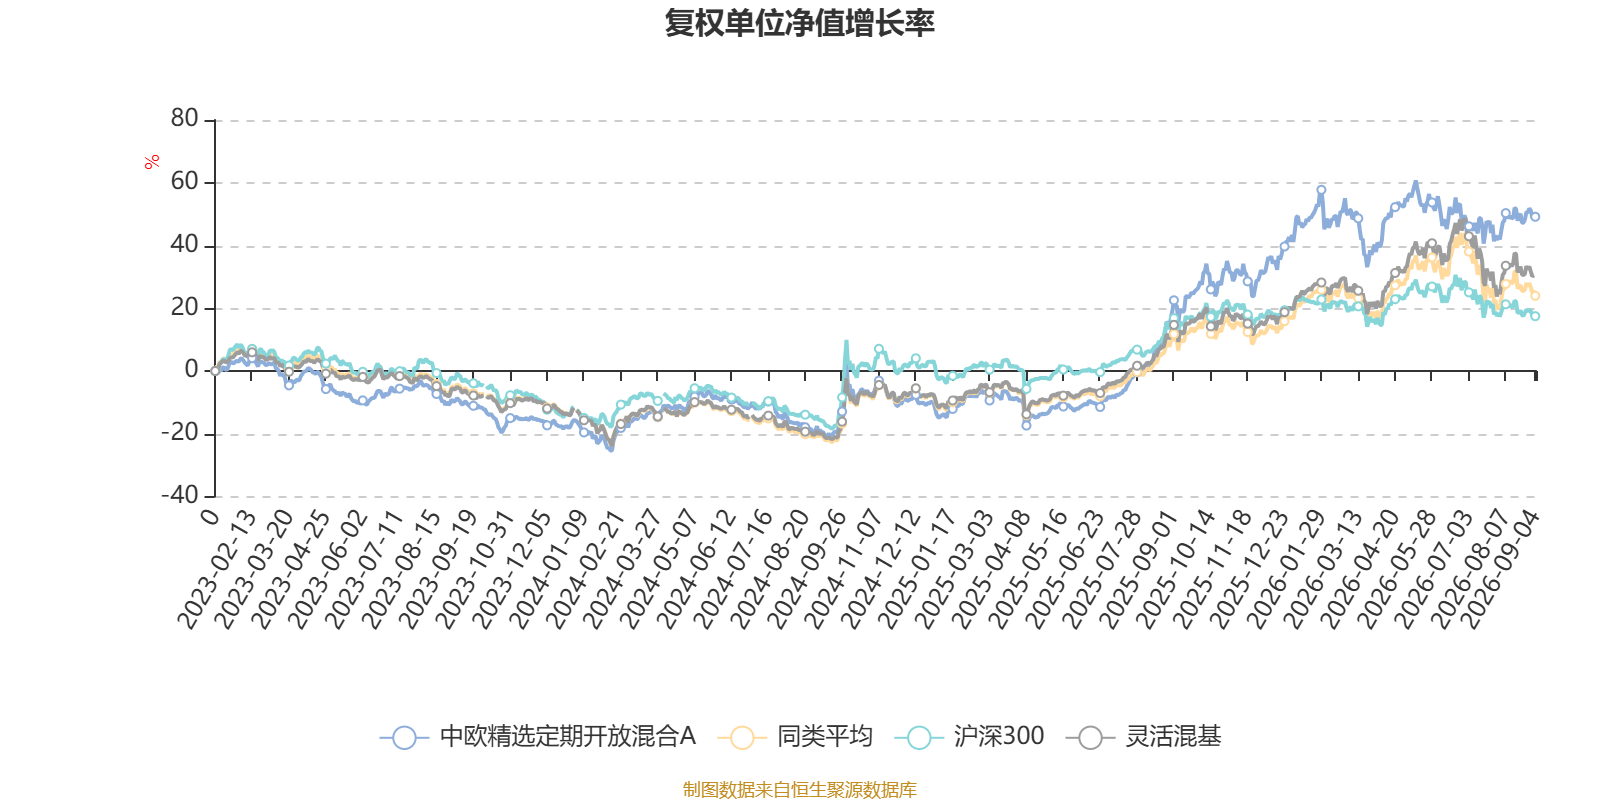
通过所选区间该基金净值增长率分位图,可以观察该基金与同类基金业绩比较情况。图为坐标原点到区间内某时点的净值增长率在同类基金中的分位数。
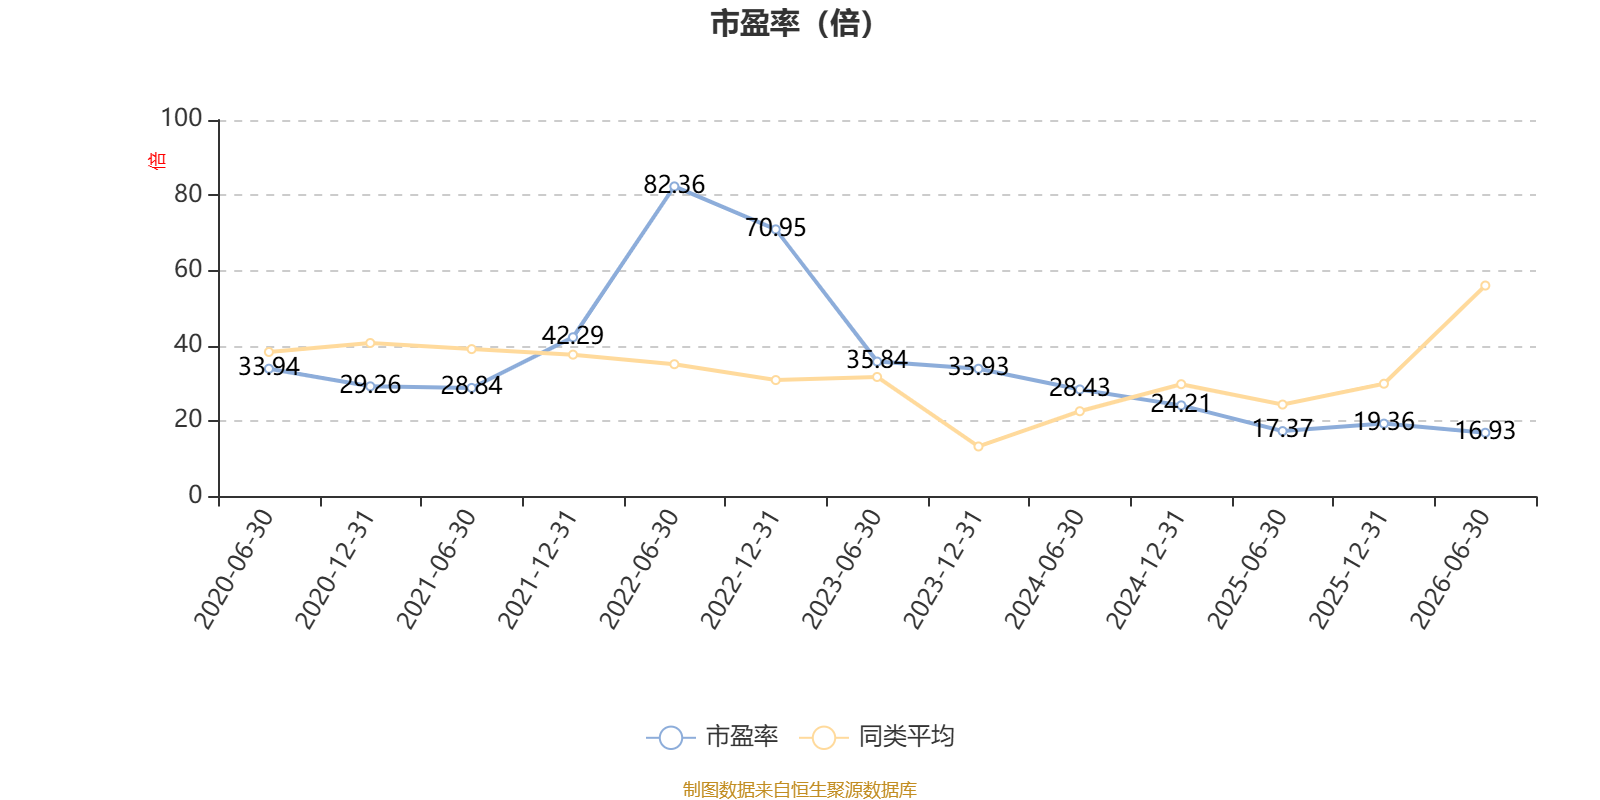
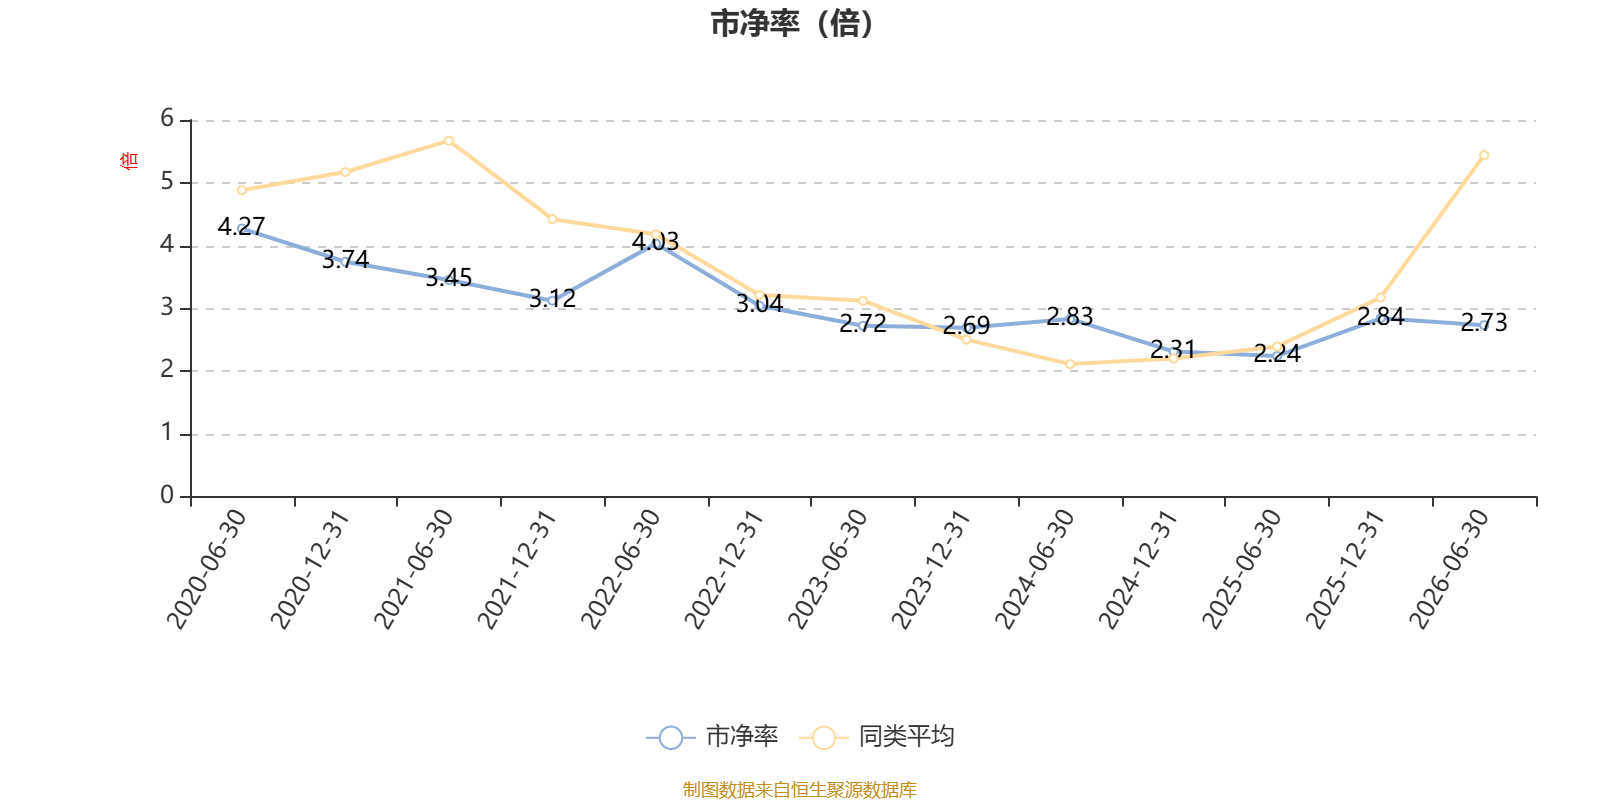
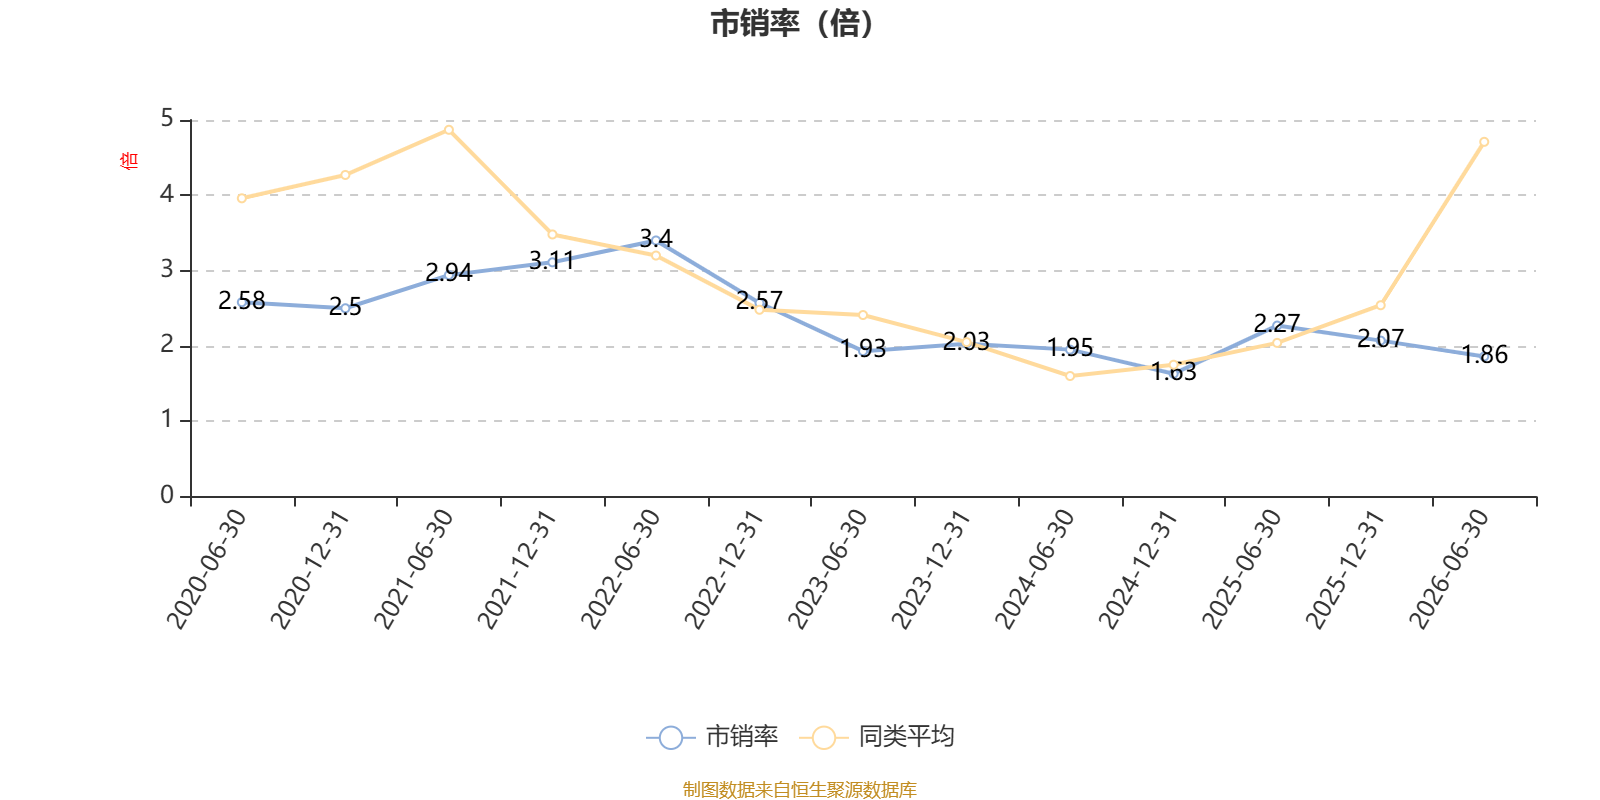
从基金股票资产的估值角度来看,以最新中报数据计算,2026年6月30日,该基金持股加权市盈率(TTM)约为16.93倍,同类均值为56.03倍;加权市净率(LF)约2.73倍,同类均值为5.44倍;加权市销率(TTM)约1.86倍,同类均值为4.71倍;三项估值均低于同类平均水平。
从成长性角度看,2026年1-6月,基金持有股票的加权营业收入同比增长率(TTM)为0.15%,加权净利润同比增长率(TTM)为0.45%,加权年化净资产收益率为0.16%。
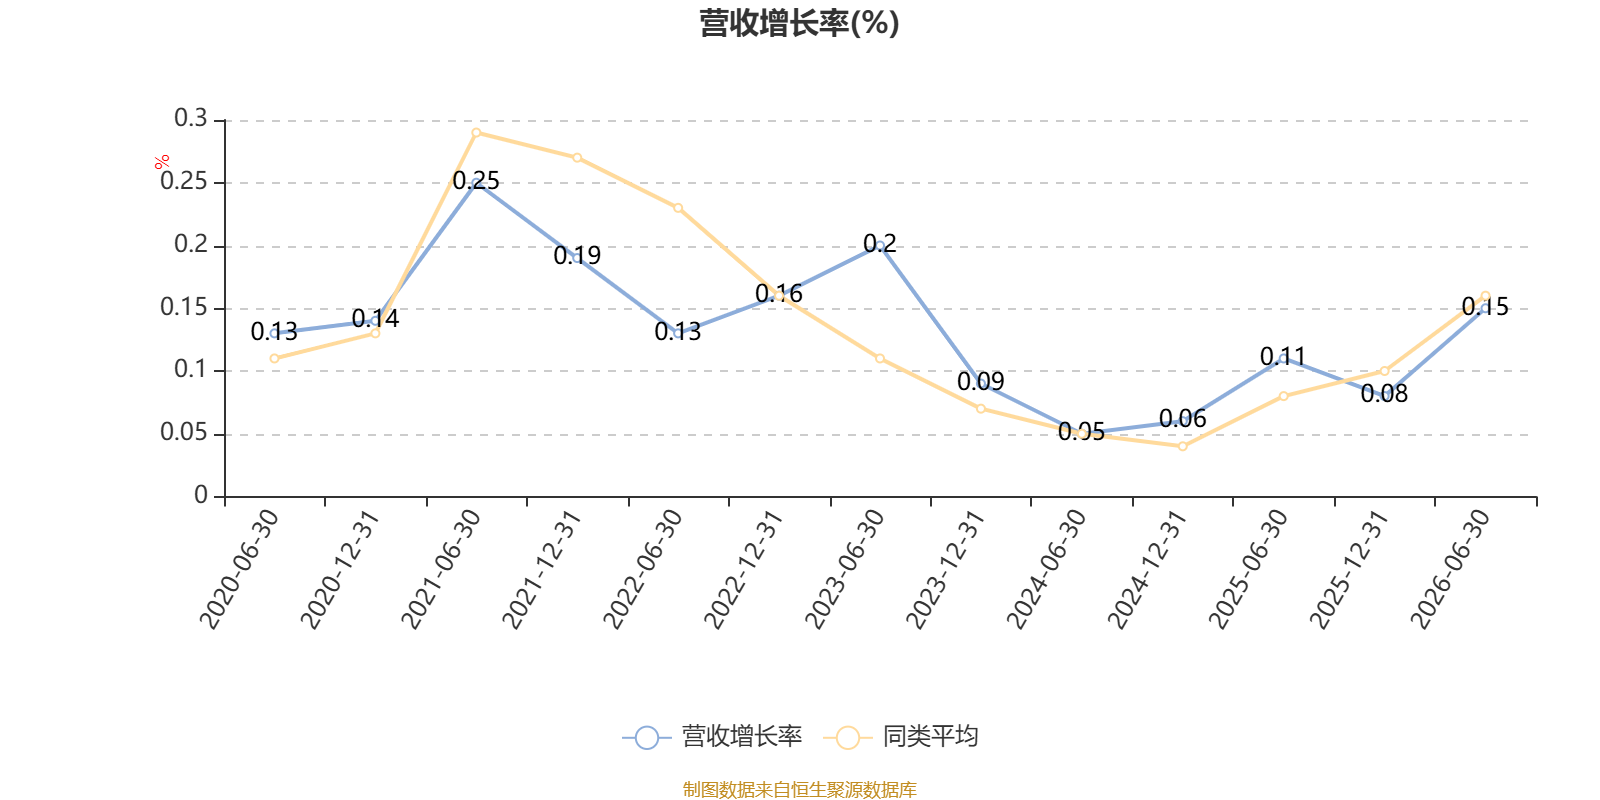
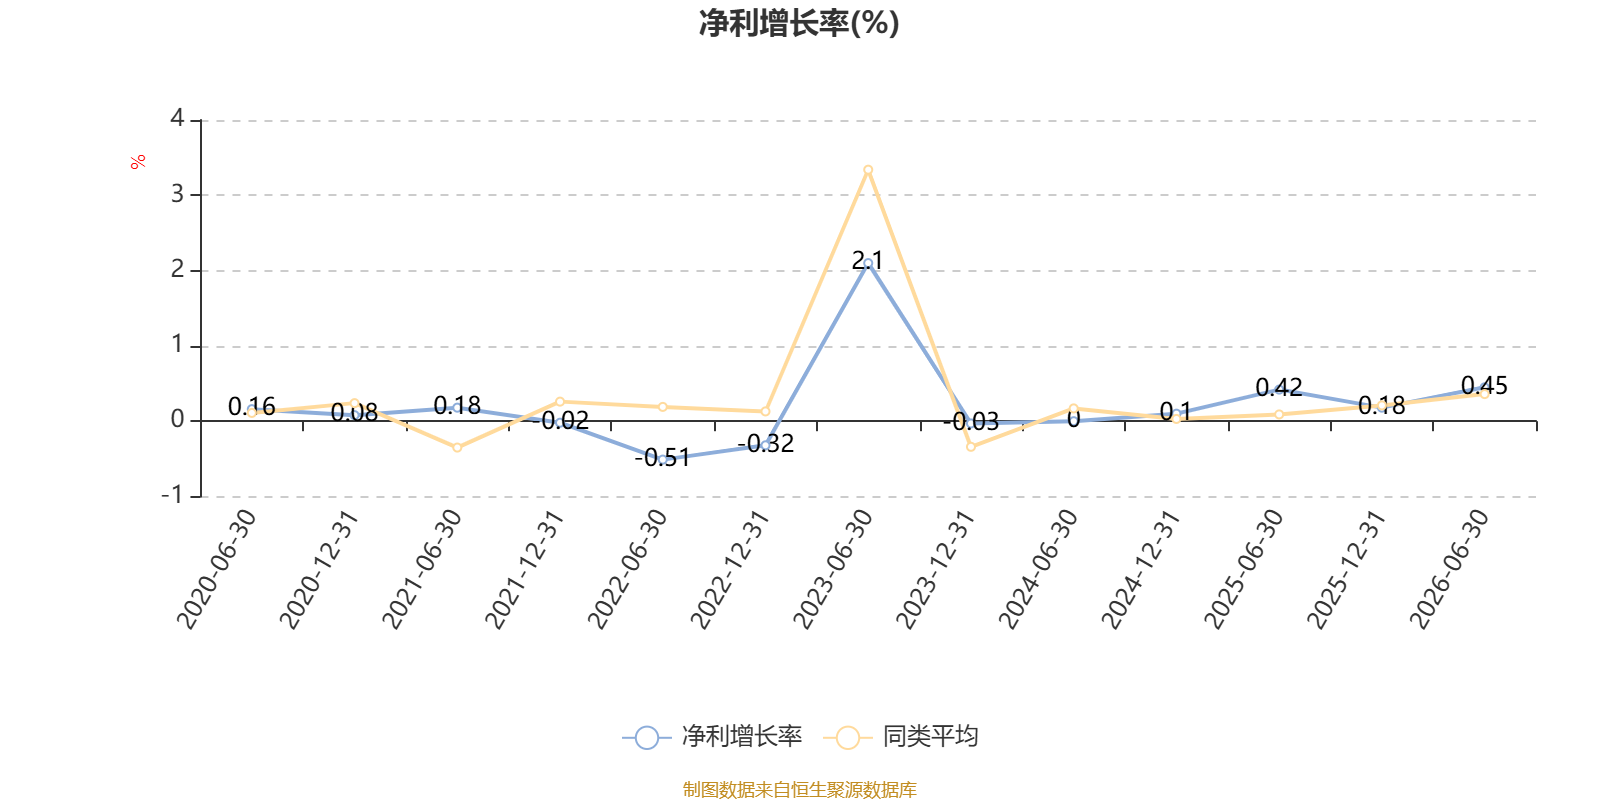
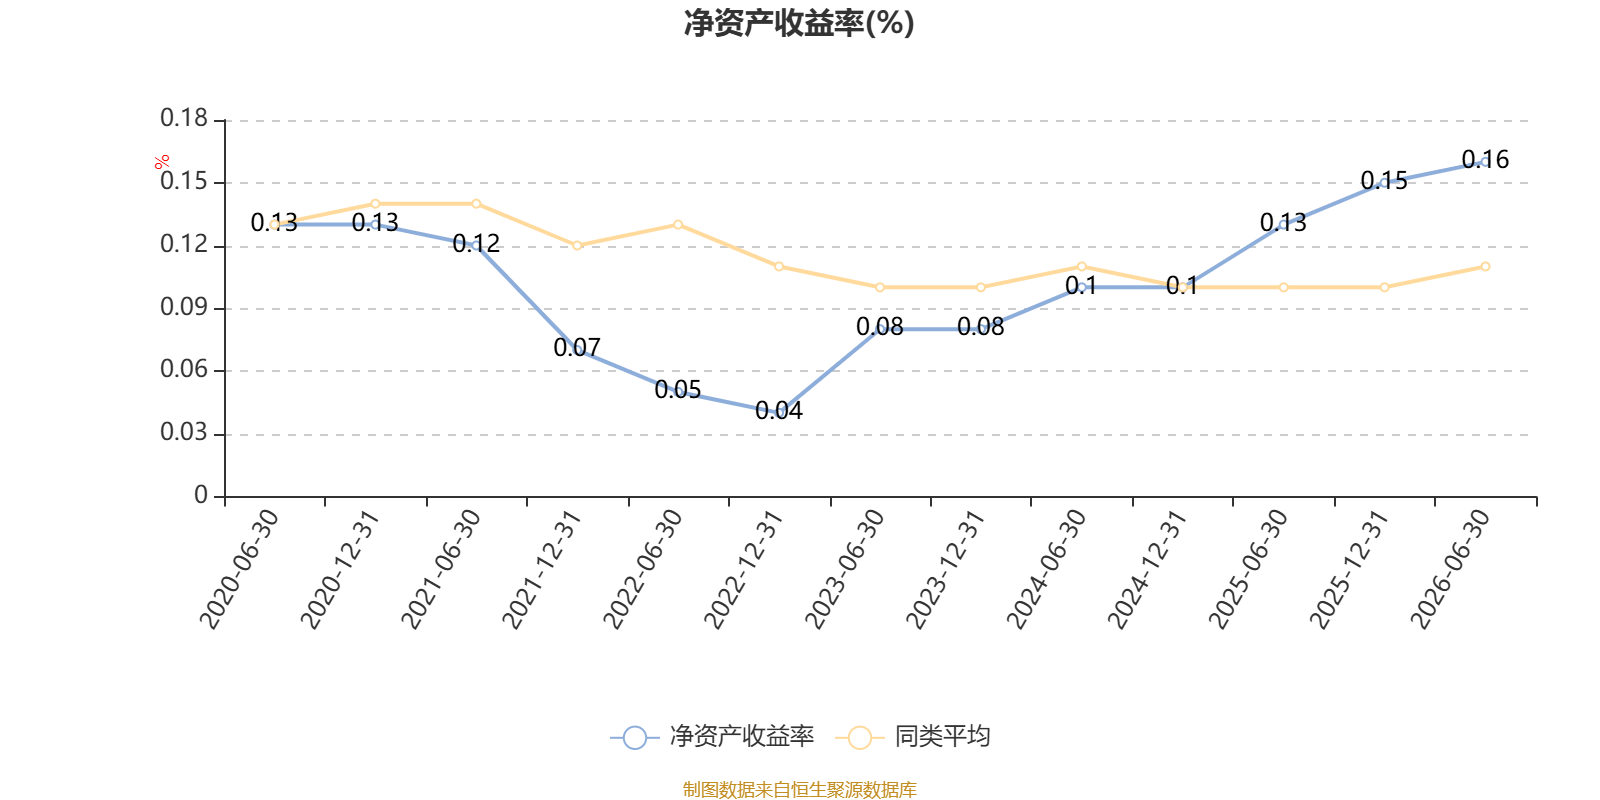
截至6月30日,基金近三年夏普比率为1.0463,位于同类可比基金169/891。
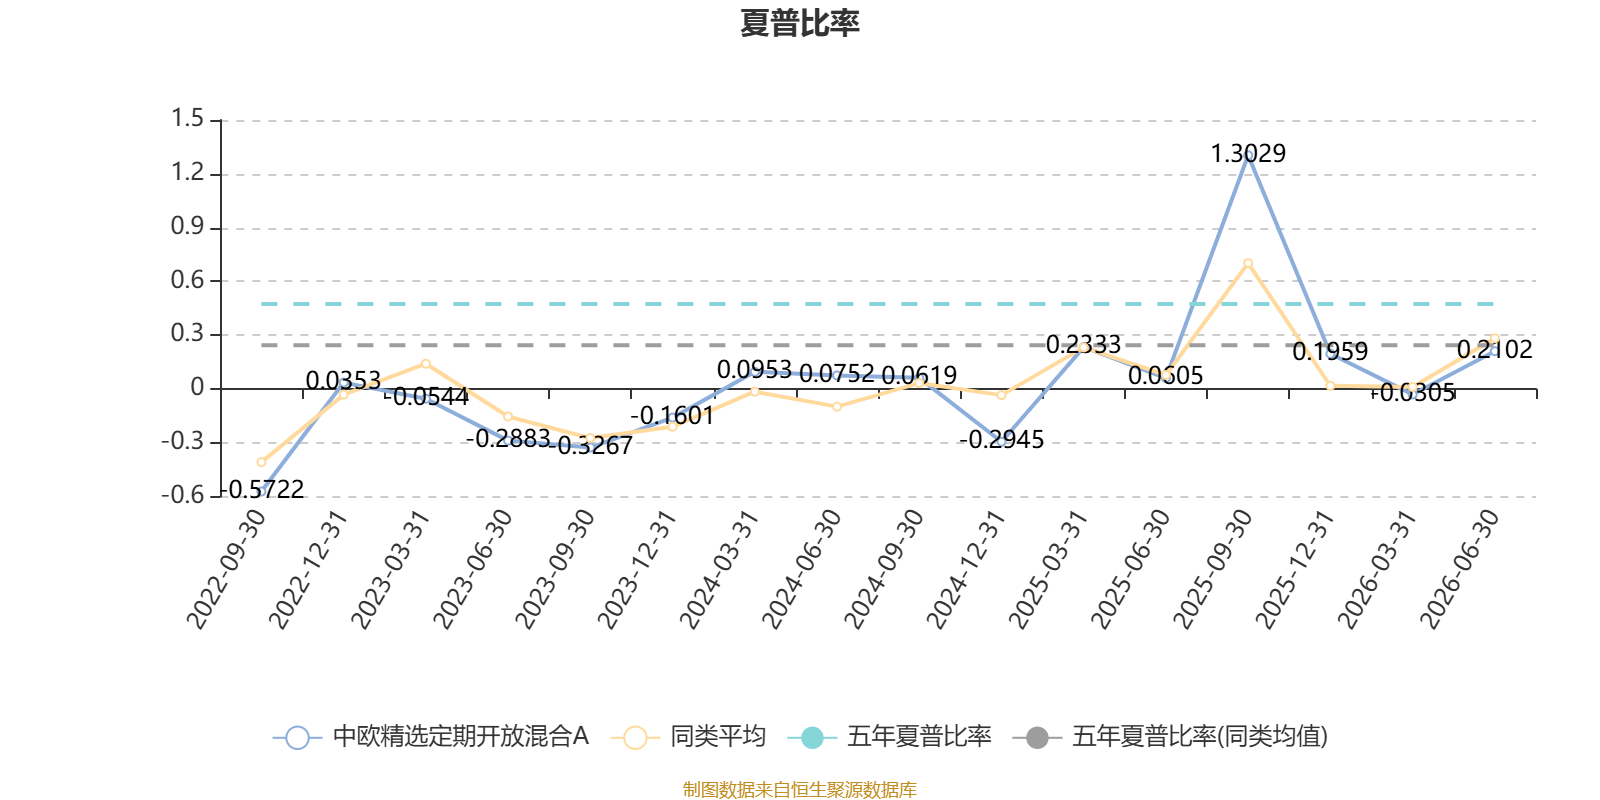
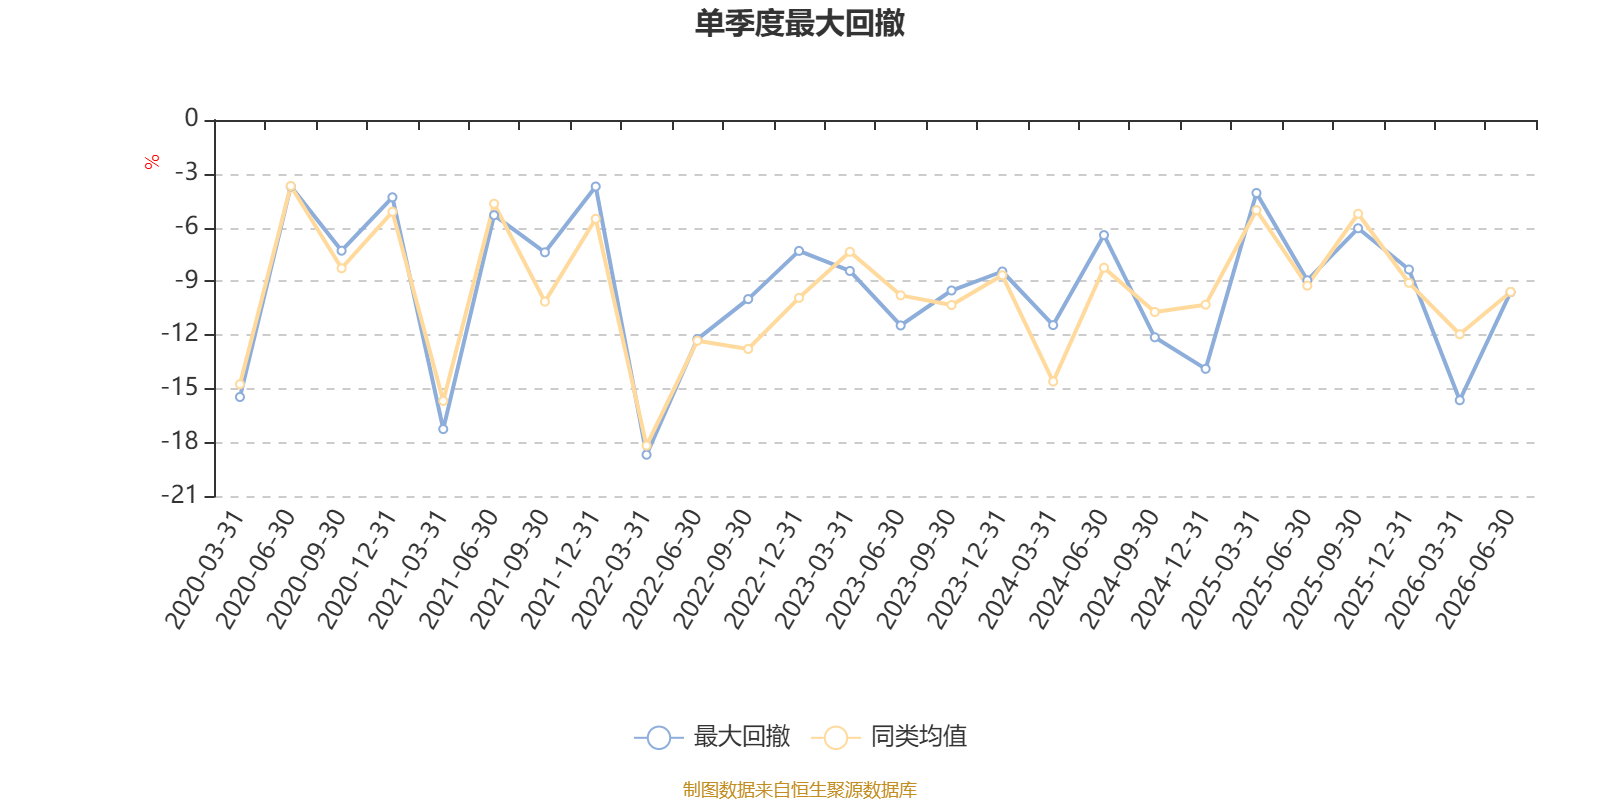
截至9月4日,基金近三年最大回撤为19.43%,同类可比基金排名189/891。单季度最大回撤出现在2022年一季度,为18.67%。
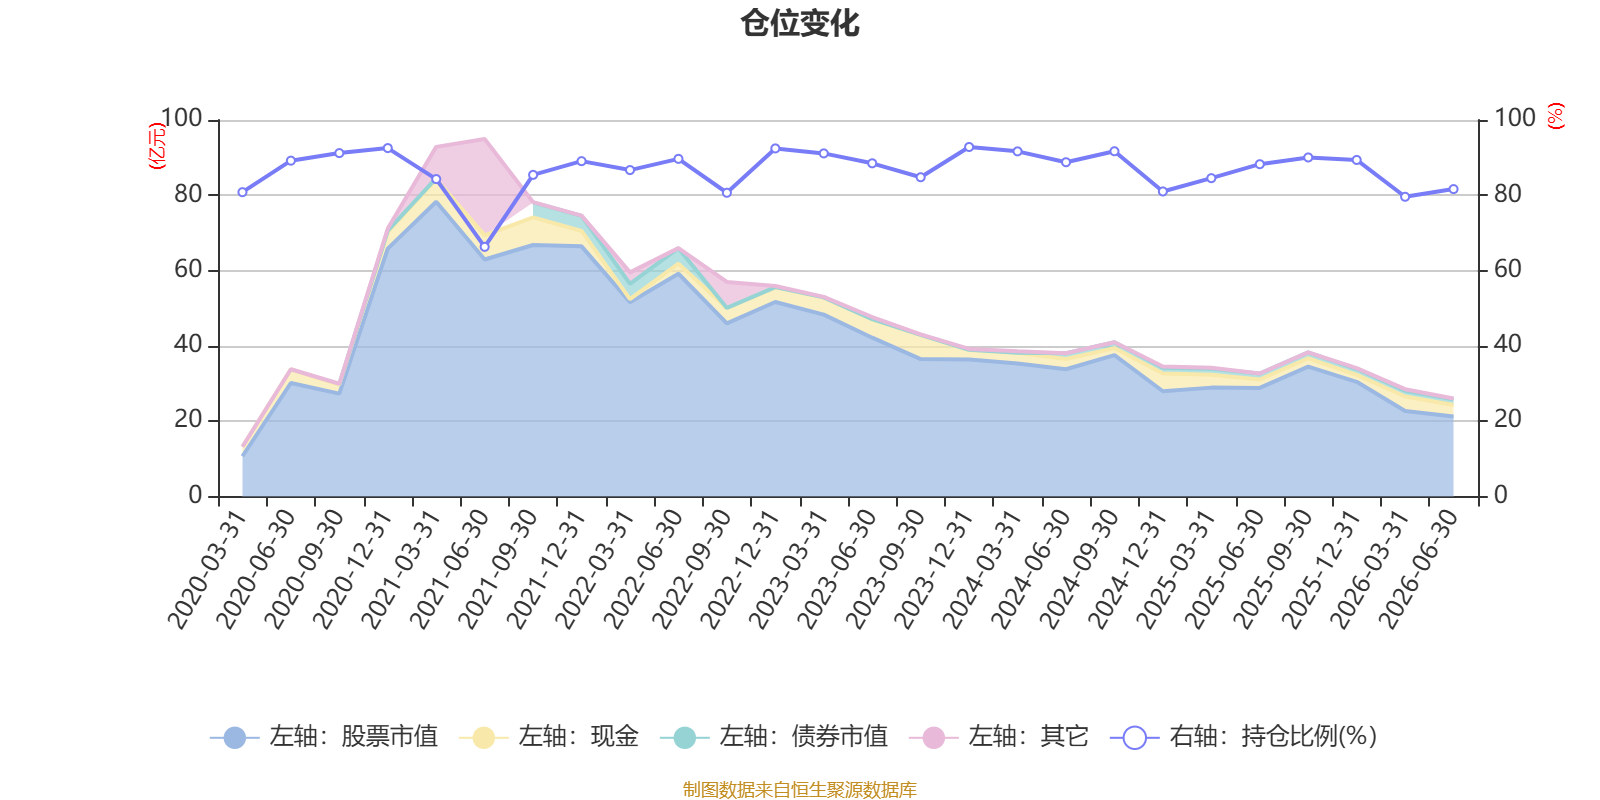
据定期报告数据统计,近三年平均股票仓位为87.03%,同类平均为79.81%。2023年末基金达到92.83%的最高仓位,2021年上半年末最低,为66.31%。
截至2026年上半年末,基金规模为25.09亿元。
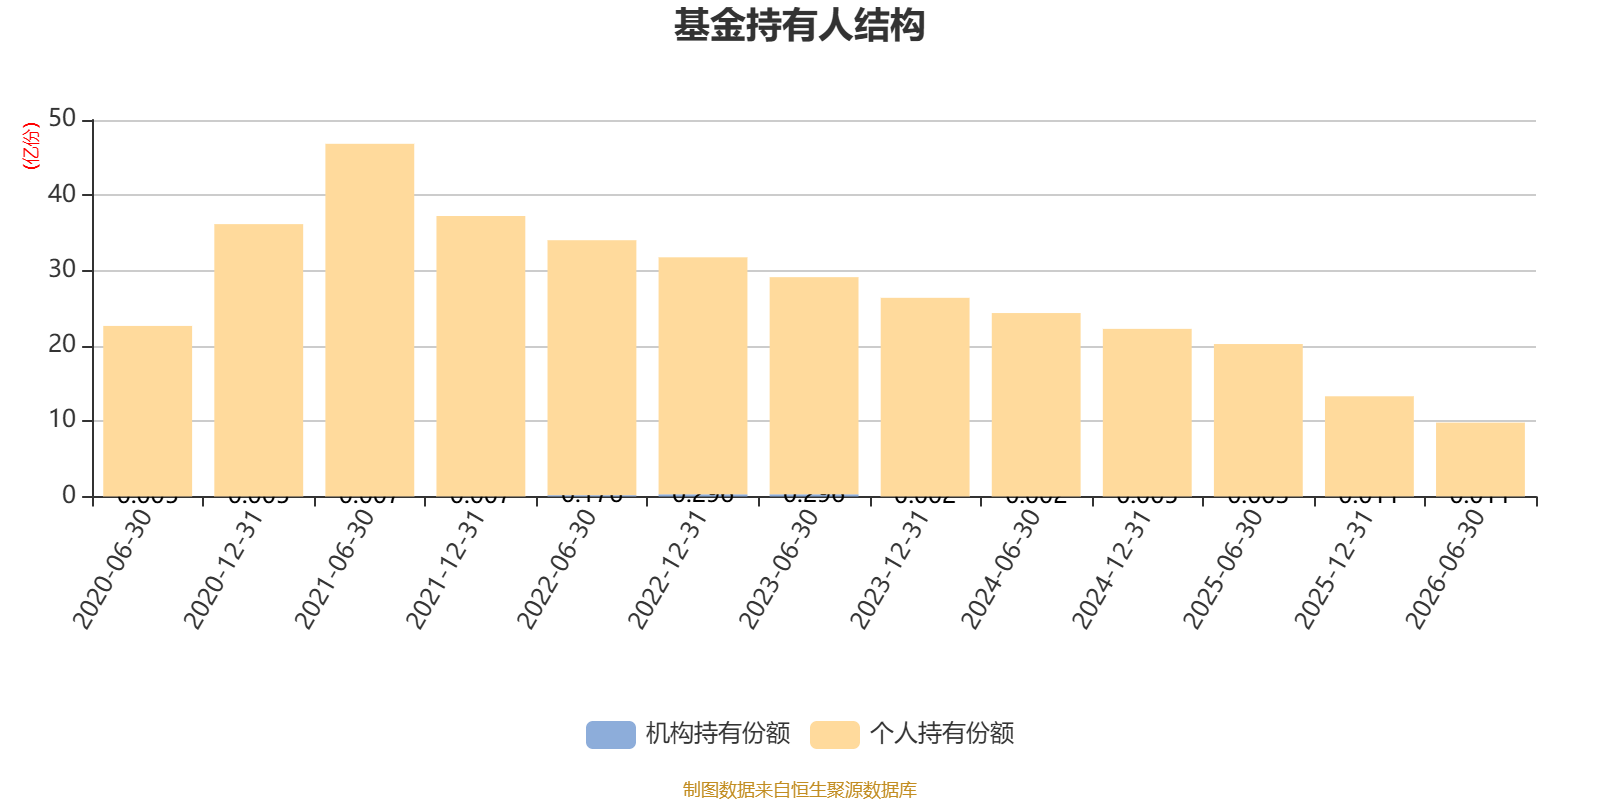
截至2026年6月30日,基金持有人共计2.87万户,合计持有9.81亿份。其中管理人员工持有527.26万份,占比0.54%,机构持有份额占比0.12%,个人投资者占比99.88%。
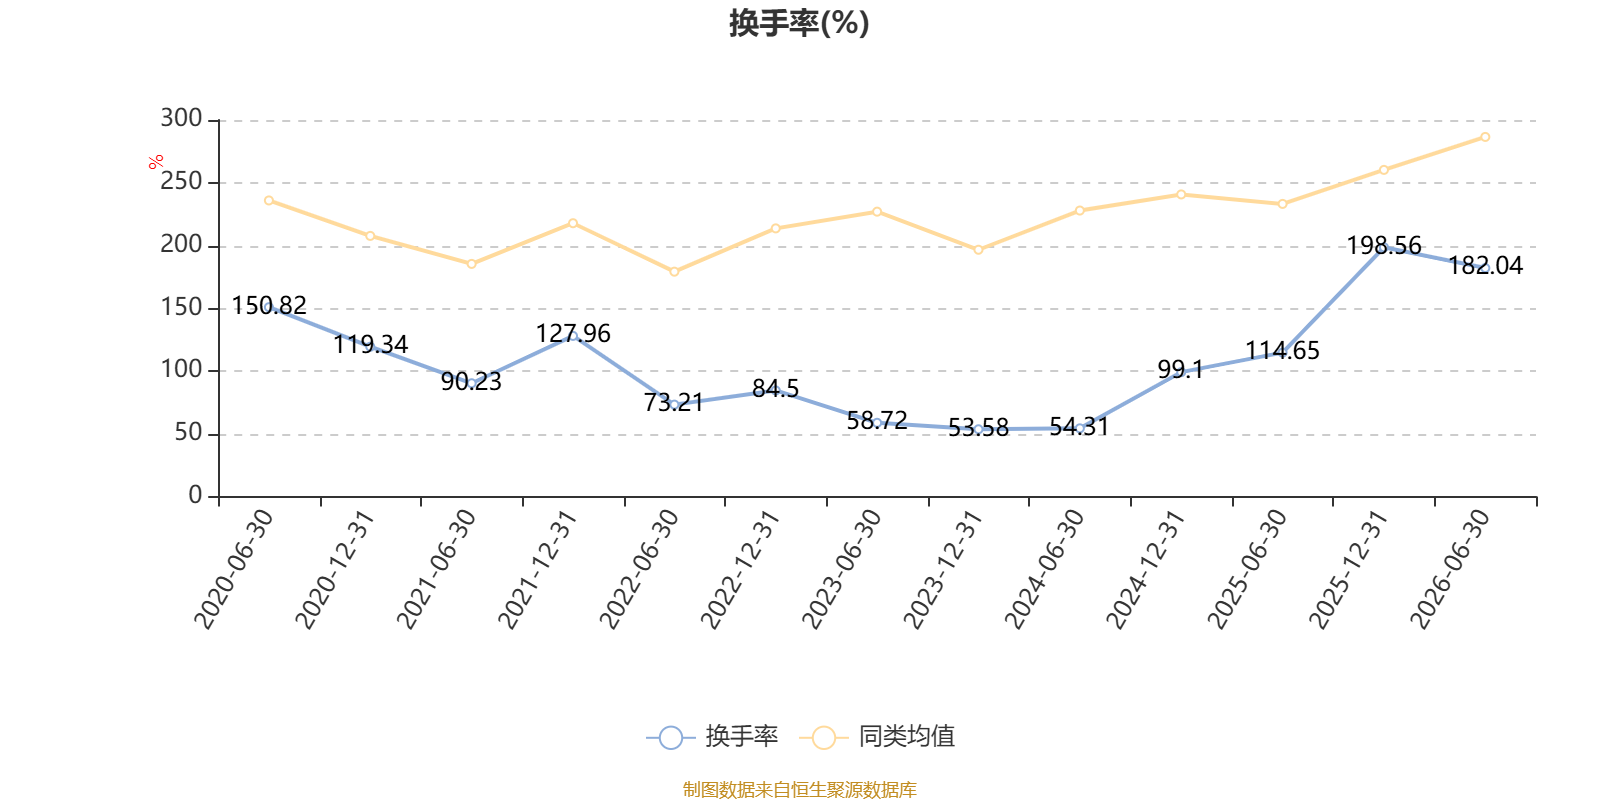
截至2026年6月30日,基金最近半年换手率约182.04%,持续低于同类均值。
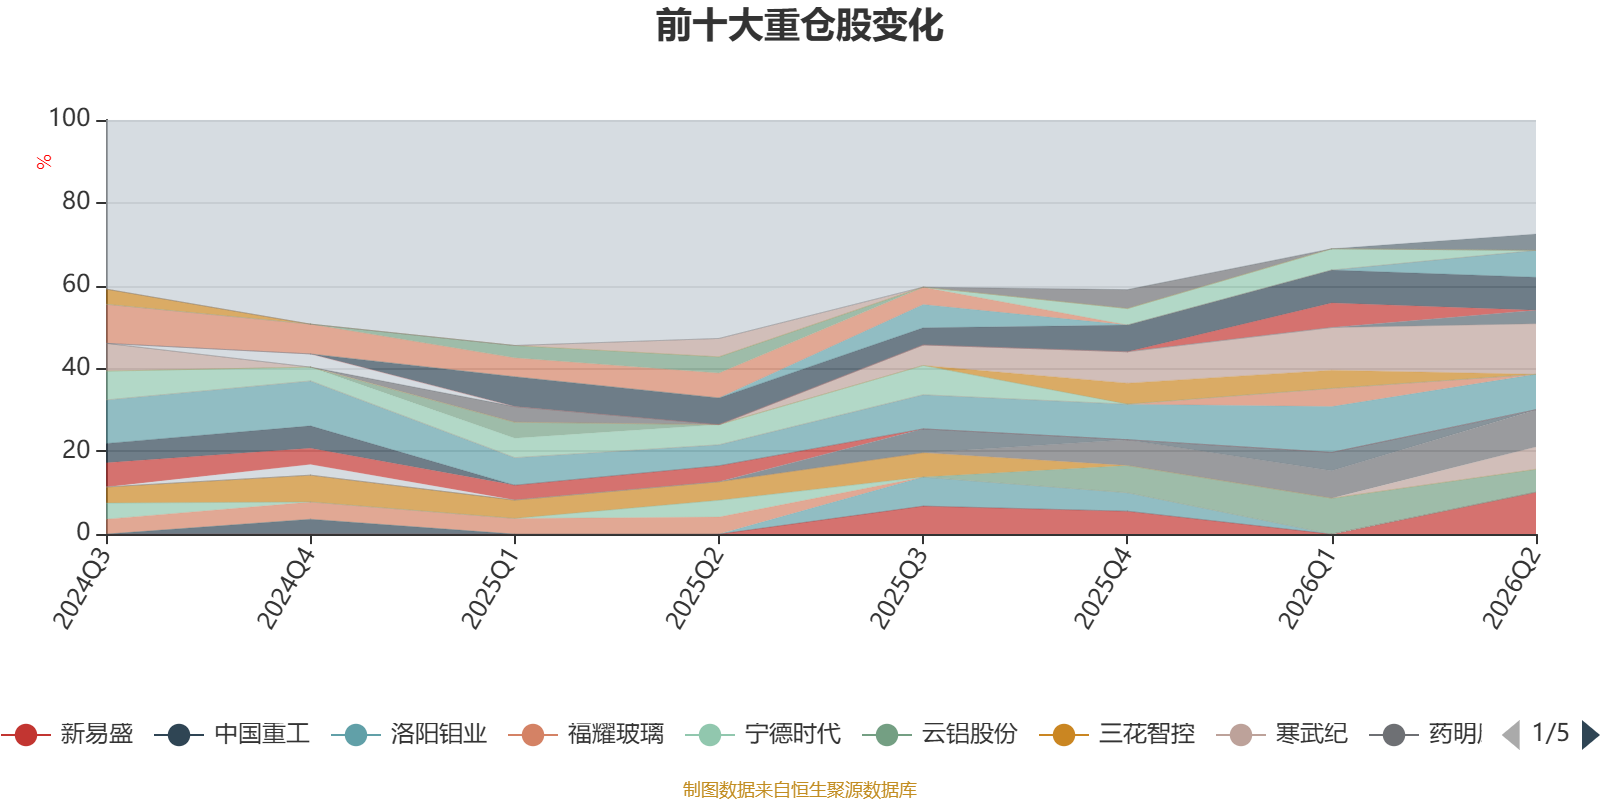
截至2026年上半年末,基金十大重仓股分别是中际旭创、新易盛、药明康德、万华化学、中国平安、工业富联、云铝股份、寒武纪、齐鲁银行、荣盛石化。