
深圳商报·读创客户端记者梁佳彤
9月3日,据港交所官网,深圳欧税通控股股份有限公司(下称“欧税通”)递交主板上市申请。这家头部AI跨境电商合规服务提供商,由中金香港与申万宏源香港联席保荐,收入三年翻倍背后,流动资产净值转负,商誉攀升藏隐忧。
招股书介绍,欧税通是一家AI驱动的全球跨境电商合规服务平台,已设立四大业务分部,包括企业财税合规、环保合规、产品检测及认证以及知识产权保护。
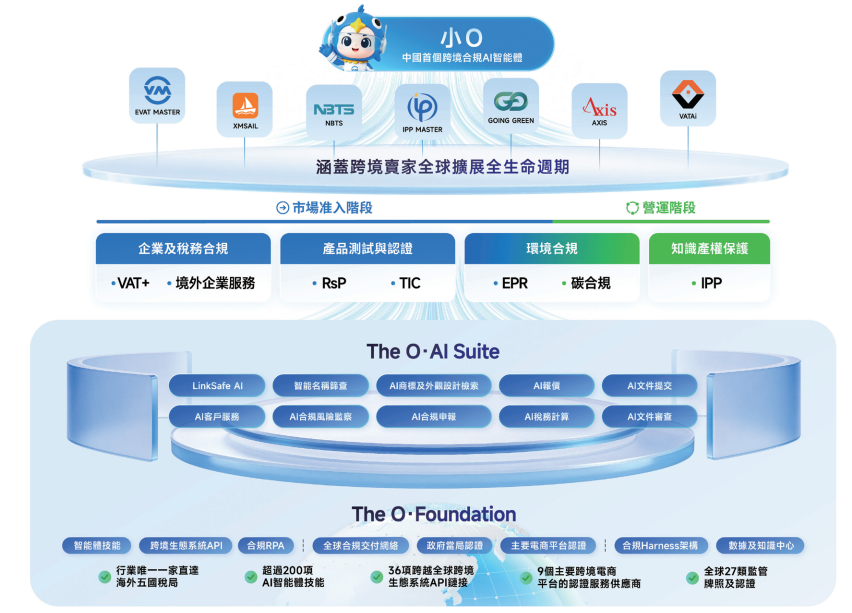
根据灼识咨询的资料,按2025年销售额计,公司为全球及中国最大的跨境电商合规服务提供商,公司的销售额超过同年中国排名第二至第八的市场参与者的总和。按2025年销售额计,公司在中国跨境电商合规平台市场的市占率为21.5%,处于行业领先地位。
营收三年翻倍净利破亿
欧洲贡献逾八成收入
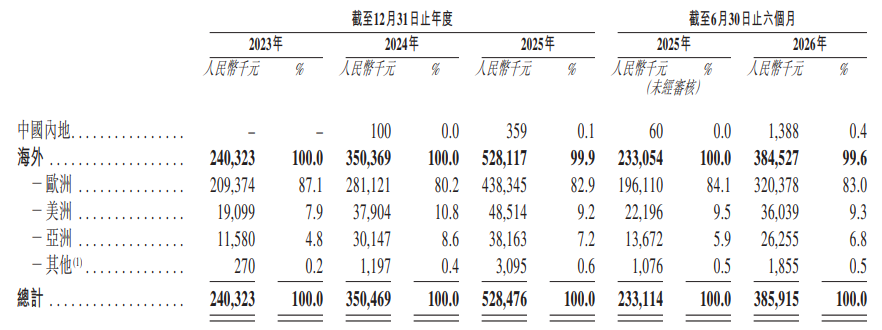
招股书显示,欧税通营收增长势头迅猛。2023年至2025年及2026年上半年(下称“报告期”),公司收入分别为人民币2.40亿元、3.50亿元、5.28亿元及3.86亿元。其中,2026年上半年收入同比激增65.6%。
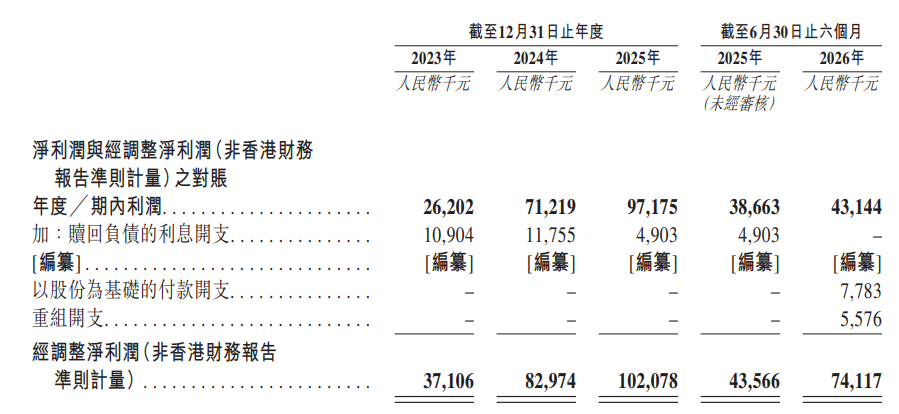
盈利表现同样抢眼。经调整净利润从2023年的3710.6万元跃升至2024年的8297.4万元,2025年突破1.02亿元。2025年以来,经调整净利润率维持在19%以上,2026年上半年为19.2%,毛利率稳定在52.5%至53.2%之间。
欧税通宣称,其专有的天衡架构与海外税务机关、电商平台及认证机构直接进行系统连接。公司是全球唯一获得英国、德国、法国、意大利及西班牙税务机关官方直接API连接认证的税务申报软件平台。
2026年8月推出的AI智能体小O被包装为中国首款涵盖查询至交付全流程的跨境电商合规AI产品。公司称,2026年第二季度,其增值税+及EPR服务订单的交付人员处理效率同比提升77%,该两类订单占总服务订单的82%。
营收结构方面,公司收入主要来自经常性合规服务及增值服务项目。环保合规与企业财税合规构成收入支柱,2025年分别贡献44.5%与35.1%的收入。欧洲市场占据绝对主导,报告期内收入占比均在八成以上。
流动资产净值转负
商誉攀升至6780万元
尽管业绩光鲜,海外扩张计划暗藏多重风险。公司计划拓展至美国、英国、德国等多个市场,但各地政治环境、法律法规及文化差异可能导致成本激增。此外,公司部分租赁物业存在业权瑕疵,11份租赁协议未办理登记。
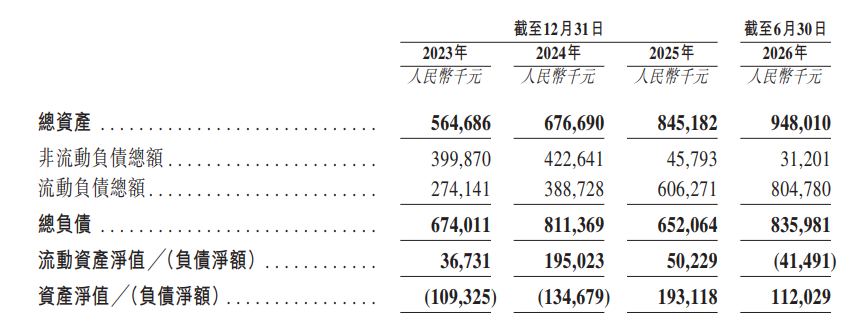
财务与运营细节亦暴露隐忧。截至2026年6月30日,流动资产净值转为负值约4149万元,资产净值从2025年底的1.93亿元降至1.12亿元,主要由于分派股息及重组安排。往绩记录期间,公司还存在未足额缴纳员工社保及住房公积金的情况。
网络安全与数据合规是另一敏感地带。公司业务涉及跨境数据传输,虽自称无需进行数据出境安全评估,但坦言无法保证监管机构完全认可其合规方法。若被认定须履行相关义务,可能对其业务运营造成不利影响。
税务优惠的可持续性同样存疑。公司若干附属公司目前享受所得税免税或优惠税率,但无法保证该等优惠将持续。一旦税收优惠政策终止或削减,将直接冲击其盈利能力与财务表现。
此外,公司战略投资及收购可能失败。整合过程复杂耗时且成本高昂,可能分散管理层对核心业务的注意力。商誉已由2023年底的零大幅增至2026年6月的6780万元,若发生减值将直接拖累利润。
股权方面,孙玉涛等一致行动人目前控制公司约63%的投票权,上市后仍将保持重大影响力,控股股东集中控制亦是潜在治理风险。
客户多为中小型跨境电商卖家
技术护城河能否抵御行业洗牌
欧税通在风险因素章节坦承多项重大隐忧。公司指出,若未能持续改善产品功能及安全性以适应客户需求变化,可能面临客户流失风险。技术迭代滞后将直接威胁其市场地位。
公司对电商平台及税务机关的依赖构成另一软肋。虽然目前已部署36项标准化API接口,但若主要电商平台削弱其产品整合能力,甚至自行开发竞争性合规产品,欧税通的服务能力将遭受重大不利影响。
宏观经济波动是悬在头顶的利剑。公司坦言,其客户多为中小型跨境电商卖家,相较大型企业更易受经济衰退冲击。若全球贸易紧张局势加剧,可能导致客户出口活动萎缩,进而大幅削弱对合规服务的需求。
行业竞争格局分散但日趋激烈。欧税通面临传统合规服务商及全球其他平台提供商的双重挤压。部分竞争对手可能拥有更长经营历史、更庞大客户基础及更广泛全球布局,在资金与技术资源方面具备更强实力。
法规演变的不可控性带来持续压力。跨境合规服务受各国财税、环保、知识产权等法规严格约束,任何政策变动均可能迫使公司调整服务模式。若未能及时响应,或将面临监管调查、处罚及声誉损害。
历史高增长率能否延续存在重大不确定性。公司明确提示,过往业绩不应作为未来表现的指标。若无法有效管理增长或执行战略,其业务及前景可能受到重大不利影响。品牌维护、数据安全及供应商关系均存在风险。
