
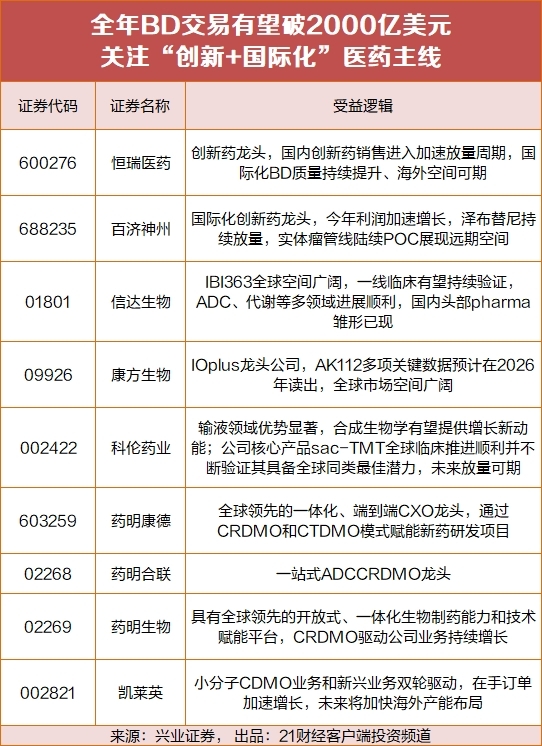
一一一一一“创新药+创新药产业链”,相关公司包括恒瑞医药、百济神州、信达生物、康方生物、科伦药业/科伦博泰生物、药明康德、药明合联、药明生物和凯莱英等。
创新药“算力”告急?“猴哥”单价冲至20万 谁在推高这股风!
今日二级市场的CRO板块也是“站在了猴里”,这其中又以昭衍新药领涨,其A股涨幅超10%,港股更是大涨近24%。此外,药明康德、康龙化成、美迪西等一众综合型CXO公司也同步跟涨。
“药站在猴里”?相关概念股梳理
4CRO概念7月15日表现强势,板块中万邦医药、睿智医药、百花医药、凯莱英、昭衍新药涨停;药明康德、康龙化成、泰格医药等龙头跟涨。
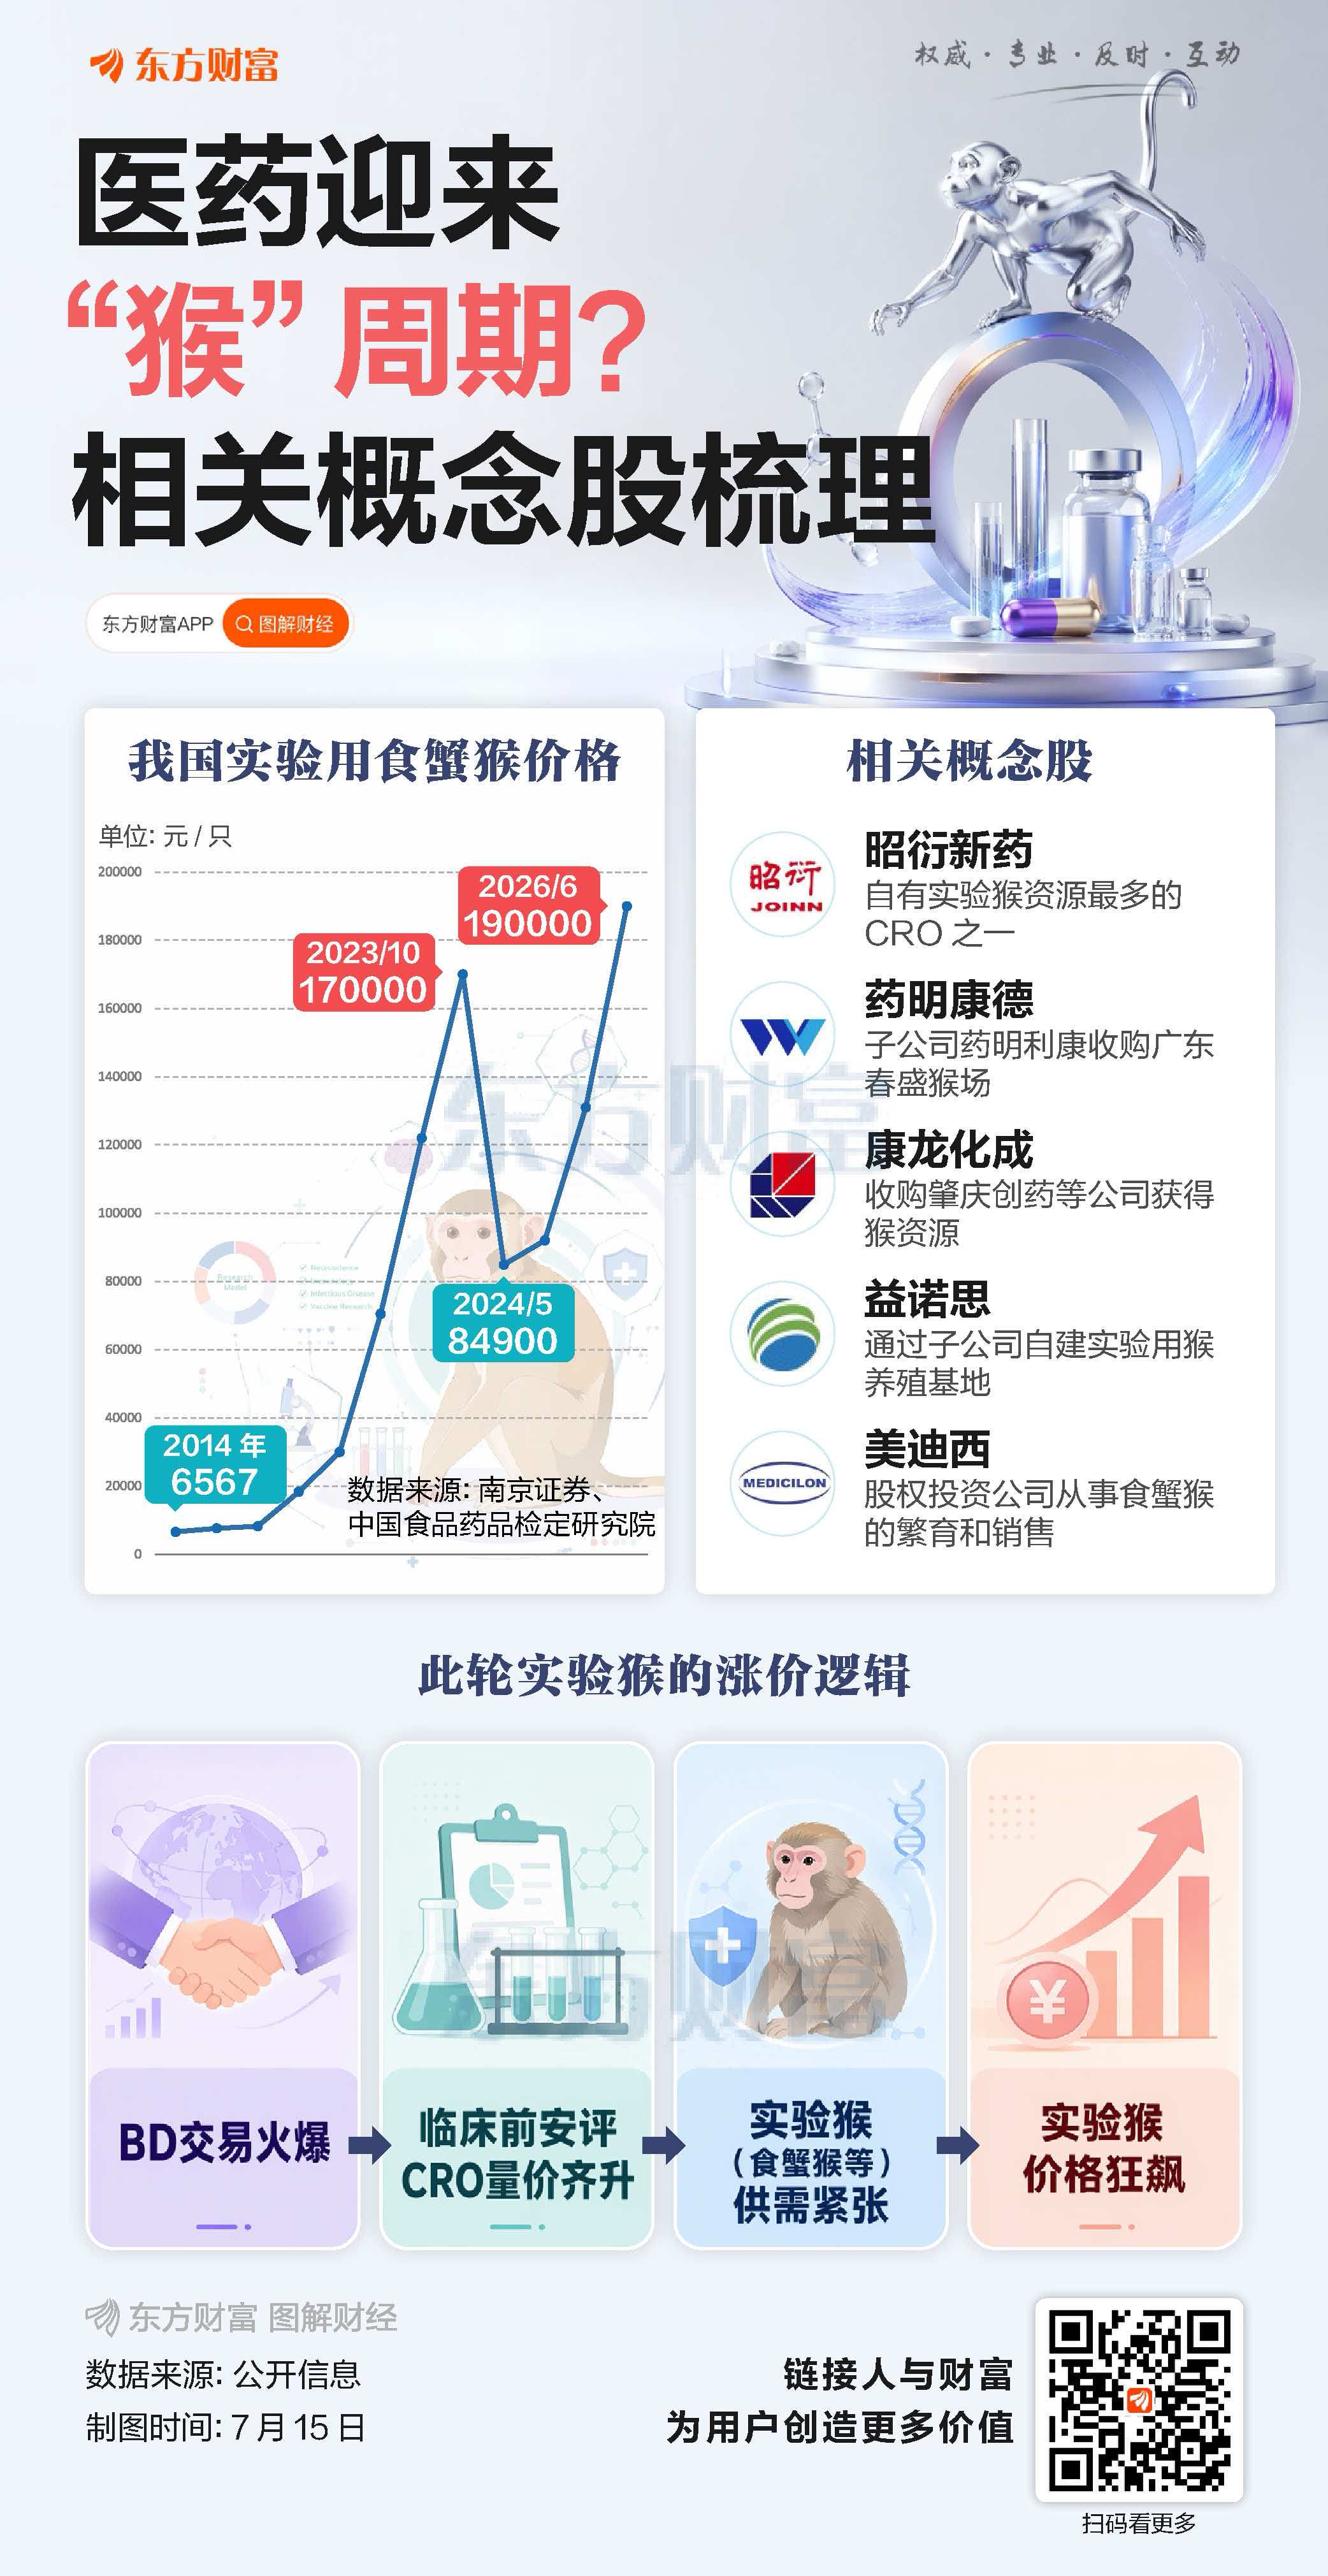
实验猴概念主要集中在拥有实验猴资源或相关业务的CRO企业,龙头股包括昭衍新药、药明康德、康龙化成等。
一、实验猴概念龙头股分析
(一)核心龙头股
- 昭衍新药:作为国内非临床CRO龙头,拥有超过2万只实验猴资源,是国内自有实验猴储备最多的企业。2026年上半年归母净利润预增884.9%至1377.4%,主要受益于实验猴价格上涨(当前单价约20万元/只)及自然增值驱动的生物资产公允价值变动。公司业务高度依赖实验猴供需周期,业绩波动性较大。
- 药明康德:全球CRO巨头,具备实验猴繁育能力,通过自有资源支持创新药临床前研究。在行业需求回暖背景下,订单恢复态势良好,受益于实验猴资源稀缺性。
- 康龙化成:拥有实验猴养殖布局,2026年上半年营收预增16%至19%,反映CRO行业景气度提升。公司整合实验猴资源以保障安评业务供给。
- 宏辉果蔬:近期因市场联想式炒作涨停(如“猴子吃香蕉”),但公司回应无香蕉业务且经营正常;其近期收购施美药业切入医药赛道,基本面转型中。
- 中赋科技:跨界布局实验猴繁育(计划存栏7000-8000只),吸引公募基金关注,但主业为污水处理,新业务处于起步阶段。
- 美迪西、益诺思等:作为CRO企业,拥有实验猴资源或合作渠道,订单随行业需求回暖增长。
- 产能瓶颈:实验猴繁育周期达5-7年(种猴需3-4年成熟),2024年本土存栏约22万只,年出栏量仅3万只左右。
- 缺口持续:2026-2028年供需缺口预计1.5万-2万只,猴价或维持高位。多家养殖企业(如昭衍新药)表示实验猴已被订完,供应偏紧局面短期难缓解。
- 创新药研发驱动:2025年临床试验总量超5000项,ADC、CGT等大分子药物研发需消耗60-80只实验猴/项目,需求年超6万只。
- 政策支持:《国民健康“十五五”规划》推动创新药发展,实验猴作为上游资源需求长期增长。
- 板块景气度回升:实验猴价格上涨反映创新药研发活动增强,利好临床前CRO企业(如昭衍新药、药明康德),订单报价修复带动盈利改善。
- 资金关注度提升:公募基金加仓昭衍新药等标的,CRO板块近期领涨市场。
(二)其他相关企业
二、实验猴行业供需动态
(一)供给端
(二)需求端
三、市场影响与风险
(一)对CRO板块的提振
A股NMN概念全线大涨完整逻辑
一、本轮板块集体走强四大核心催化
1. 全球监管持续松绑,打开海外千亿增量空间
1)美国FDA已明确NMN膳食补充剂合法地位,北美市场渠道全面复苏,国内原料出口订单持续回暖;
2)欧洲食品安全局EFSA出具NMN安全正面评估,2026年下半年欧盟大概率全境获批NMN作为新型食品原料,覆盖28国市场,出口需求存在强涨价预期;
3)澳洲、日本早已放开合规销售,全球需求持续扩容,国内企业手握全球90%以上NMN原料产能,直接受益外销放量。
2. 长寿经济 银发消费题材持续发酵
人口老龄化趋势明确,抗衰、细胞修复、改善代谢的功能性膳食补充剂需求爆发;NMN作为当前商业化最成熟的抗衰核心原料,叠加合成生物赛道轮动资金涌入,板块连续多日位居涨幅榜前列。
3. 产业链基本面改善,原料需求回暖
上游烟酰胺、维生素B3、吡啶原料价格企稳,NMN下游跨境电商、海外品牌代工订单回暖;头部企业全酶法工艺落地,生产成本持续下行,毛利率修复,业绩弹性提升。
4. 资金抱团低位医药消费细分
算力、半导体高位震荡,资金轮动布局低位防御型健康消费;NMN板块整体估值偏低,叠加多重政策预期,游资 机构同步进场,金达威、雅本化学、兄弟科技成为核心抱团标的。
二、三大核心龙头个股细分逻辑
1. 金达威(002626)——板块绝对龙头,全产业链闭环
原料 终端品牌双布局:国内NMN头部原料产能,美国自有Doctor’s Best终端品牌,海外自有工厂规避关税,成品直接销往欧美;
辅酶Q10全球龙头,双高毛利抗衰产品共振;公司大额股份回购,底部价值认可度高;
优势:完整“原料生产 海外制剂 全球分销”,海外渠道壁垒最强,历次板块行情领涨先锋。
2. 雅本化学(300261)——精细化工NMN原料龙头,B端供货核心
依托医药中间体、酶催化合成技术量产NMN,主打原料外销与品牌ODM代工;
合成生物平台技术成熟,工艺迭代持续降本,批量供货海内外保健品厂商;
优势:纯原料弹性标的,海外订单放量直接兑现业绩,小盘资金拉升阻力小。
3. 兄弟科技(002562)——维生素延伸NMN,上游原料协同优势
主营维生素B3(烟酰胺),NMN核心上游原材料自产,产业链成本优势突出;
新建生物催化产线,NMN产能持续释放,上游原料涨价、下游NMN需求双向受益;
优势:全产业链成本壁垒,维生素与NMN双轮驱动,估值低位安全边际充足。
主线逻辑:欧盟NMN审批预期 海外需求回暖 长寿抗衰题材轮动
全产业链龙头:金达威(原料 海外自有品牌,行情领涨)
B端原料弹性标的:雅本化学(酶催化工艺,外销代工主力)
上游原料协同标的:兄弟科技(VB3自产,成本优势显著)
