#【悬赏】2026三季报放榜!震荡过后,重看企业成色#$中芯国际(SH688981)$$上证指数(SH000001)$
朋友们,上午好! 中芯国际是卧龙长期关注的一只股票。今年的三季报今晚放榜,卧龙把财报数字来回看了三遍,就一个感觉:这不是 “还行”,这是 “相当能打”。


卧龙从以下几个方面给大家分析一下,供大家参考吧!
第一点,先从财报方面说说吧!
单季收入 31.9 亿美元,折人民币 219.83 亿,同比 +28.1%,环比 +6.1%。单季破 30 亿美金这个台阶,它站住了。
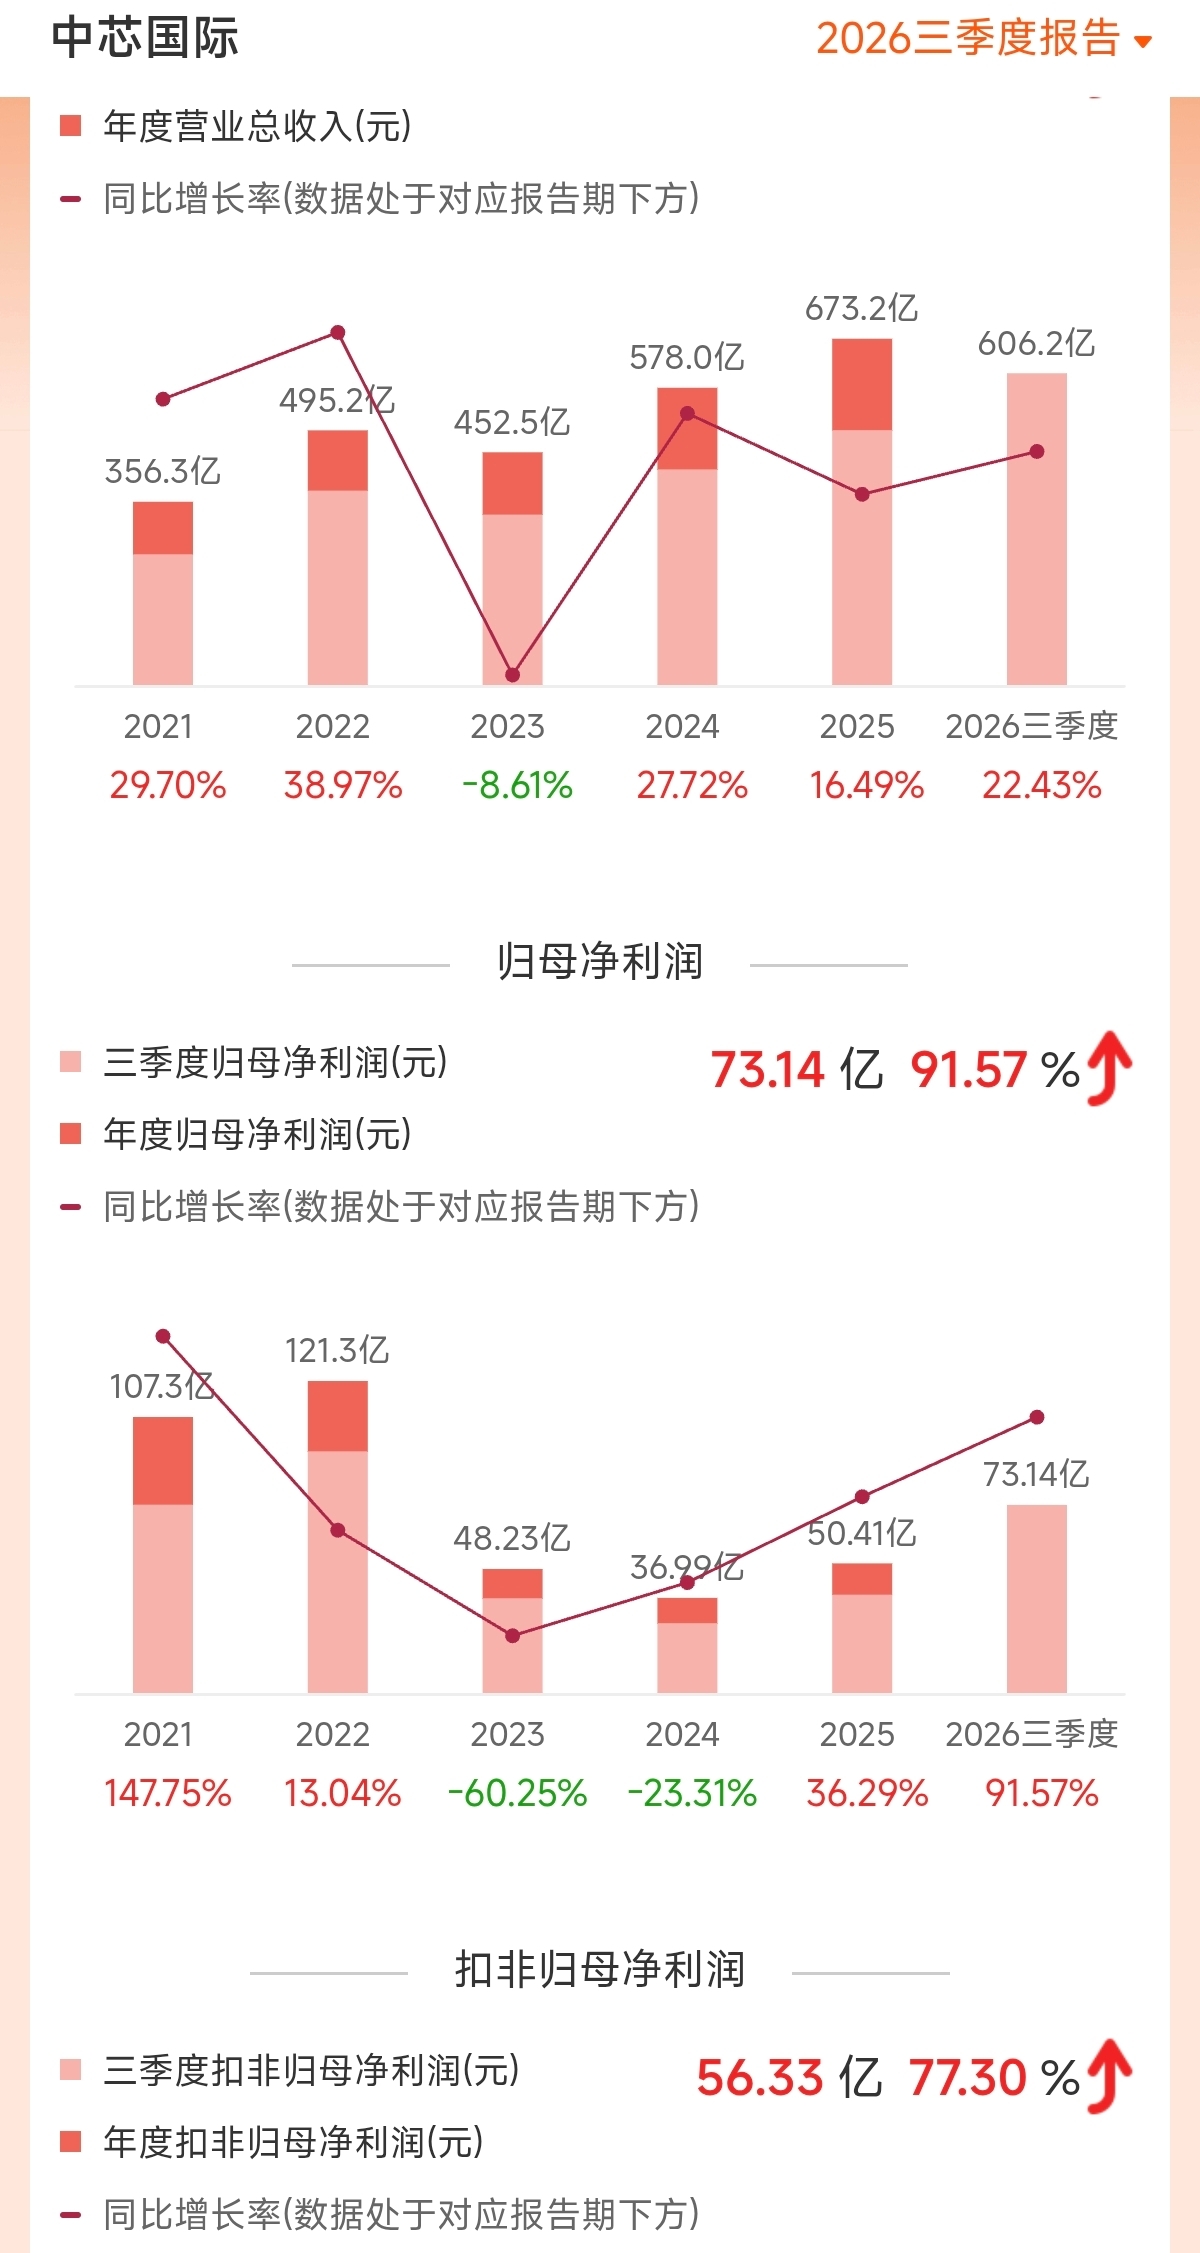
前三季度营收 606.18 亿,同比 +22.4%;归母净利润 73.14 亿,同比 +91.6%,利润几乎是抬着腿往上翻了一倍。
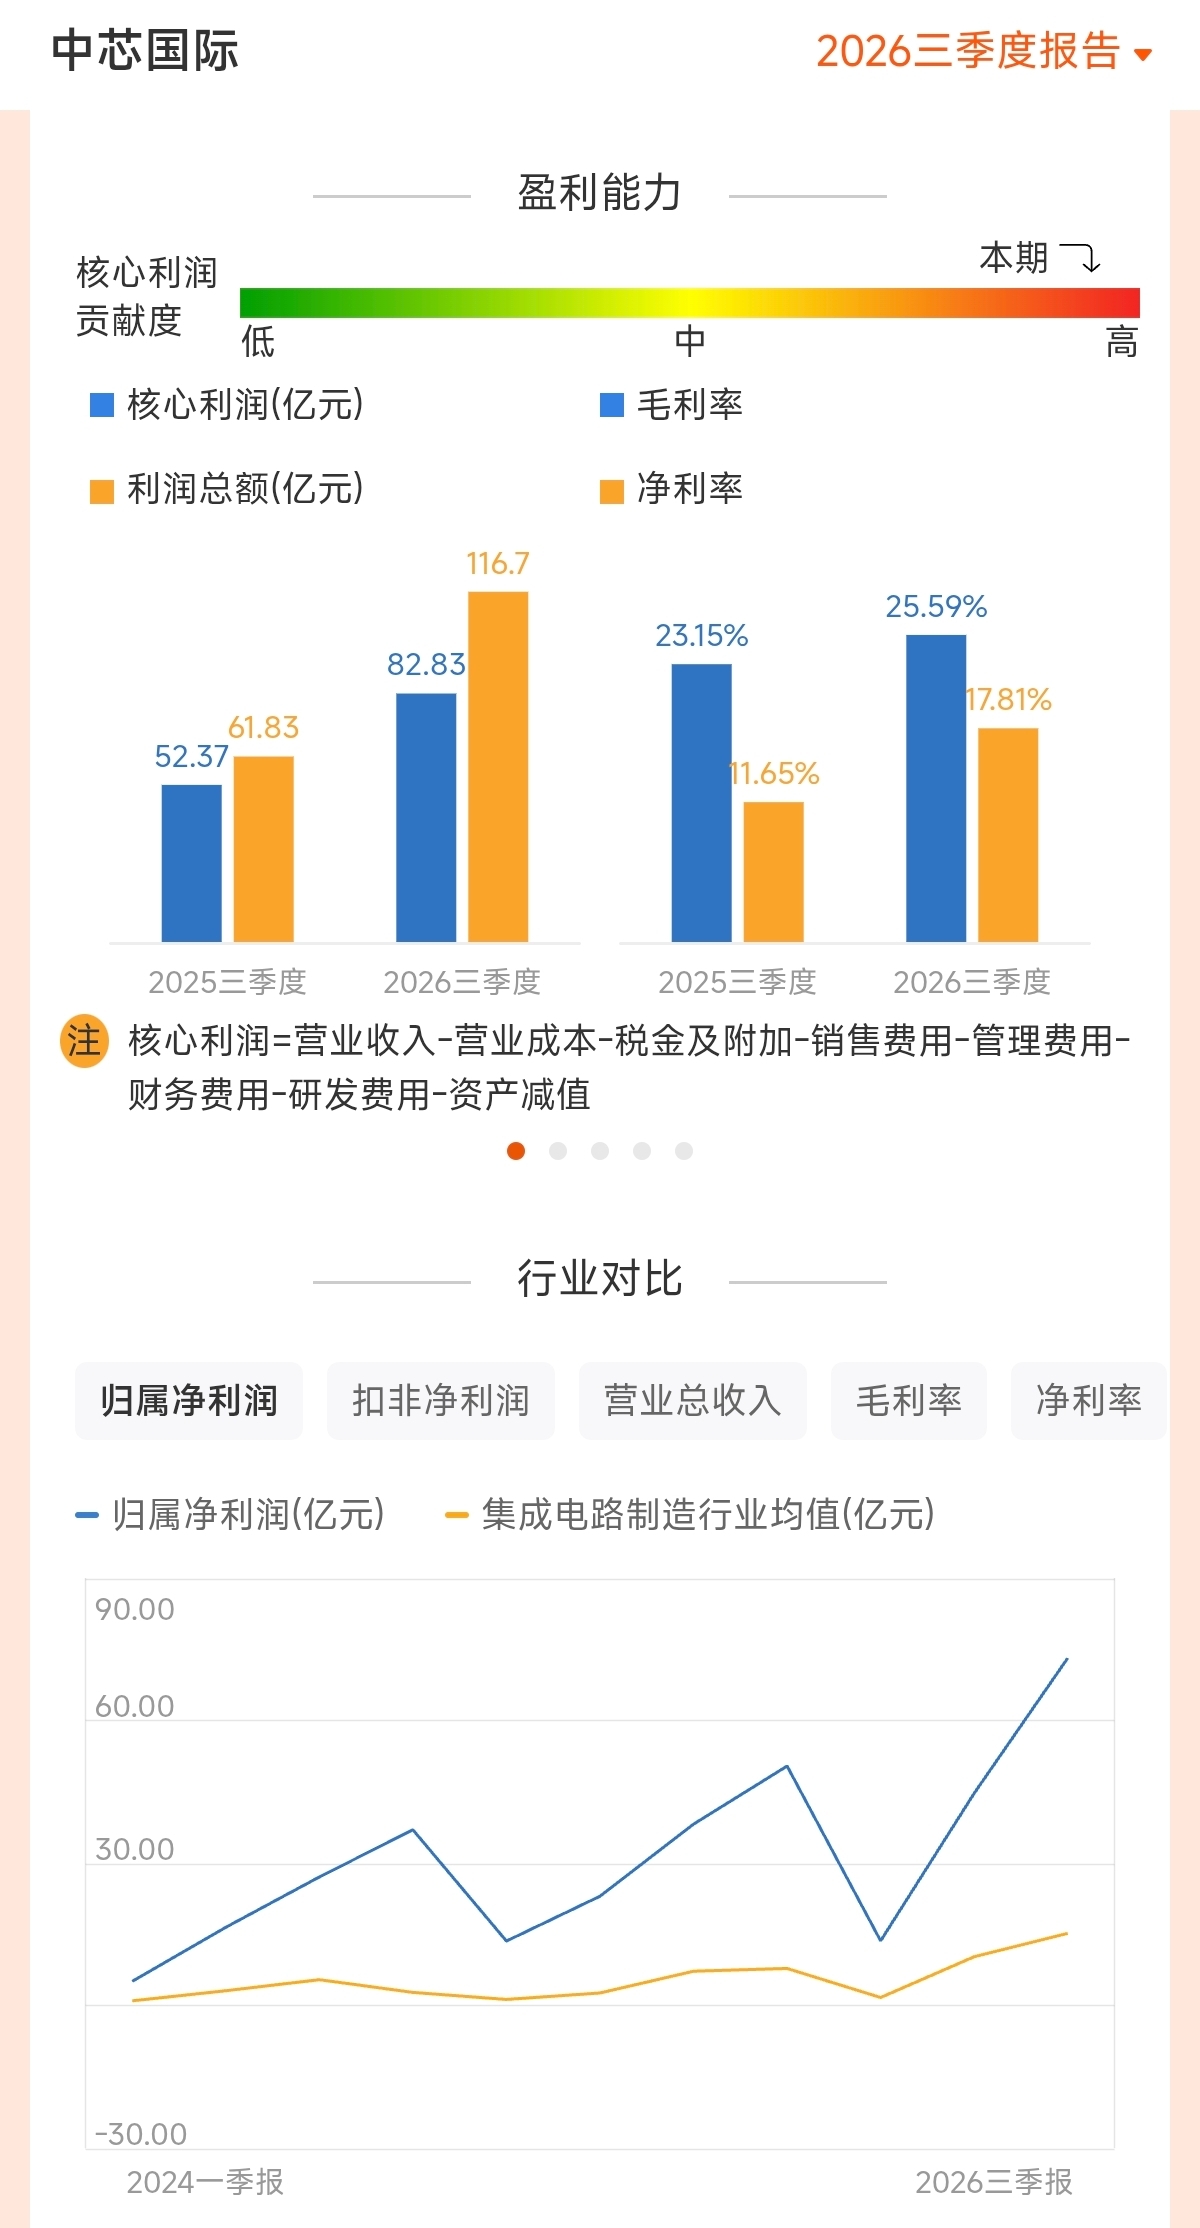
更狠的是毛利率。公司自己给的指引是 26%–28%,结果实际交出来 29.9%,环比一下子抬了 4.6 个百分点,直接把自家指引给超了。懂这行的朋友们都知道,晶圆代工这毛利率每往上顶 1 个点,背后是多少产线在连轴转、多少折旧被摊薄。产能利用率 95% 上下,机器基本没歇过,这就叫 “ 满产满销、量价齐升 ” 的教科书动作。
说白了,中芯国际这次的成绩单不是靠 “ 省 ” 出来的,是靠机器拉到极限、靠产品结构往上抬硬干出来的。
顺便给大家科普一下 ——“同比” 和 “环比” 到底是啥意思。
卧龙知道很多朋友看财报,一看到 “同比 +87.6%、环比 -8.35%” 就懵了:到底涨了还是跌了?这俩词差两个字,含义差一辈子的距离。
同比,是拿这个季度跟 “去年的同一个季度” 比,比如 2026 年三季度比 2025 年三季度。它看的是一年的跨度,能帮你滤掉季节性的干扰,回答的问题是:这家公司今年比去年到底有没有长进?
环比,是拿这个季度跟 “紧挨着的上一个季度” 比,比如 Q3 比 Q2。它看的是最近这三个月的变化速度,回答的问题是:它现在是在加速,还是在减速?
打个通俗的比方:同比看的是 “你跟去年的自己比,长高了多少”;环比看的是 “你上个月到这会儿,又胖了几斤”。同比看趋势、看大势,环比看节奏、看拐点。 一家好公司,理想状态是同比在涨、环比也在涨;但真实经营里,两者打架太正常了,比如三季度有暑期电力高峰、新增产能刚开始转固,环比就会承压,可同比还是漂亮的。
所以看财报的铁律是:同比定方向,环比定拐点,两个都得看,缺一个都容易被带偏了。
好了,我们再回到中芯国际。
但是兄弟们,卧龙得说句公道话,别只看同比就冲动。
Q3 归母净利 28.47 亿,同比 +87.6% 确实漂亮,可环比是降了 8.35% 的。按刚才那两条标准来读:方向(同比)还在往上,节奏(环比)踩了一脚刹车。为啥踩?新增产能开始转固、折旧往上压,加上暑期电力高峰,成本端本来就有压力。公司对四季度的指引也很实在:收入环比 +4%–6%,毛利率回到 26%–28%,也就是说,四季度的毛利是要从 29.9% 往回退一截的。
这不是坏消息,这是诚实。一个公司敢在业绩最好的时候告诉你 “ 下季度我会降一点 ”,这比那些永远画大饼的公司可强多了。你要做的是把这个回落提前打进预期里,别到时候看见毛利率掉下来就慌。
第二点,我们再看基本面那两块硬骨头。
第一块,研发和市场份额。
中芯国际这些年最值钱的不是产能,是它在成熟制程和特色工艺里扎下的根:BCD、电源管理、射频、图像传感、车规、工业控制,一条条工艺线啃下来,客户是一批批锁住的。
在国产替代这条主线上,它是 “ 你绕不开 ” 的那个名字。AI 带起来的这波产业推动和溢出效应,公司自己在业绩会上说得很直白:需求还在持续。这不是讲故事,是订单在排队。
第二块,负债率。 33.8%,四舍五入 34%。兄弟们,这是一家重资产、还在大规模扩产、每年资本开支几百亿的科技制造公司。
你去翻翻同行,动不动 50%、60% 的杠杆,它把负债率控制在 34% 这个位置,等于一边借钱盖厂、一边还把家底守得干干净净。
这不是运气,这是财务纪律。成长股最怕什么?最怕 “ 扩张踩空 + 债压身 ”。中芯国际这一块,基本没这个隐患。
第三点,然后是我们散户最爱看的:筹码峰。
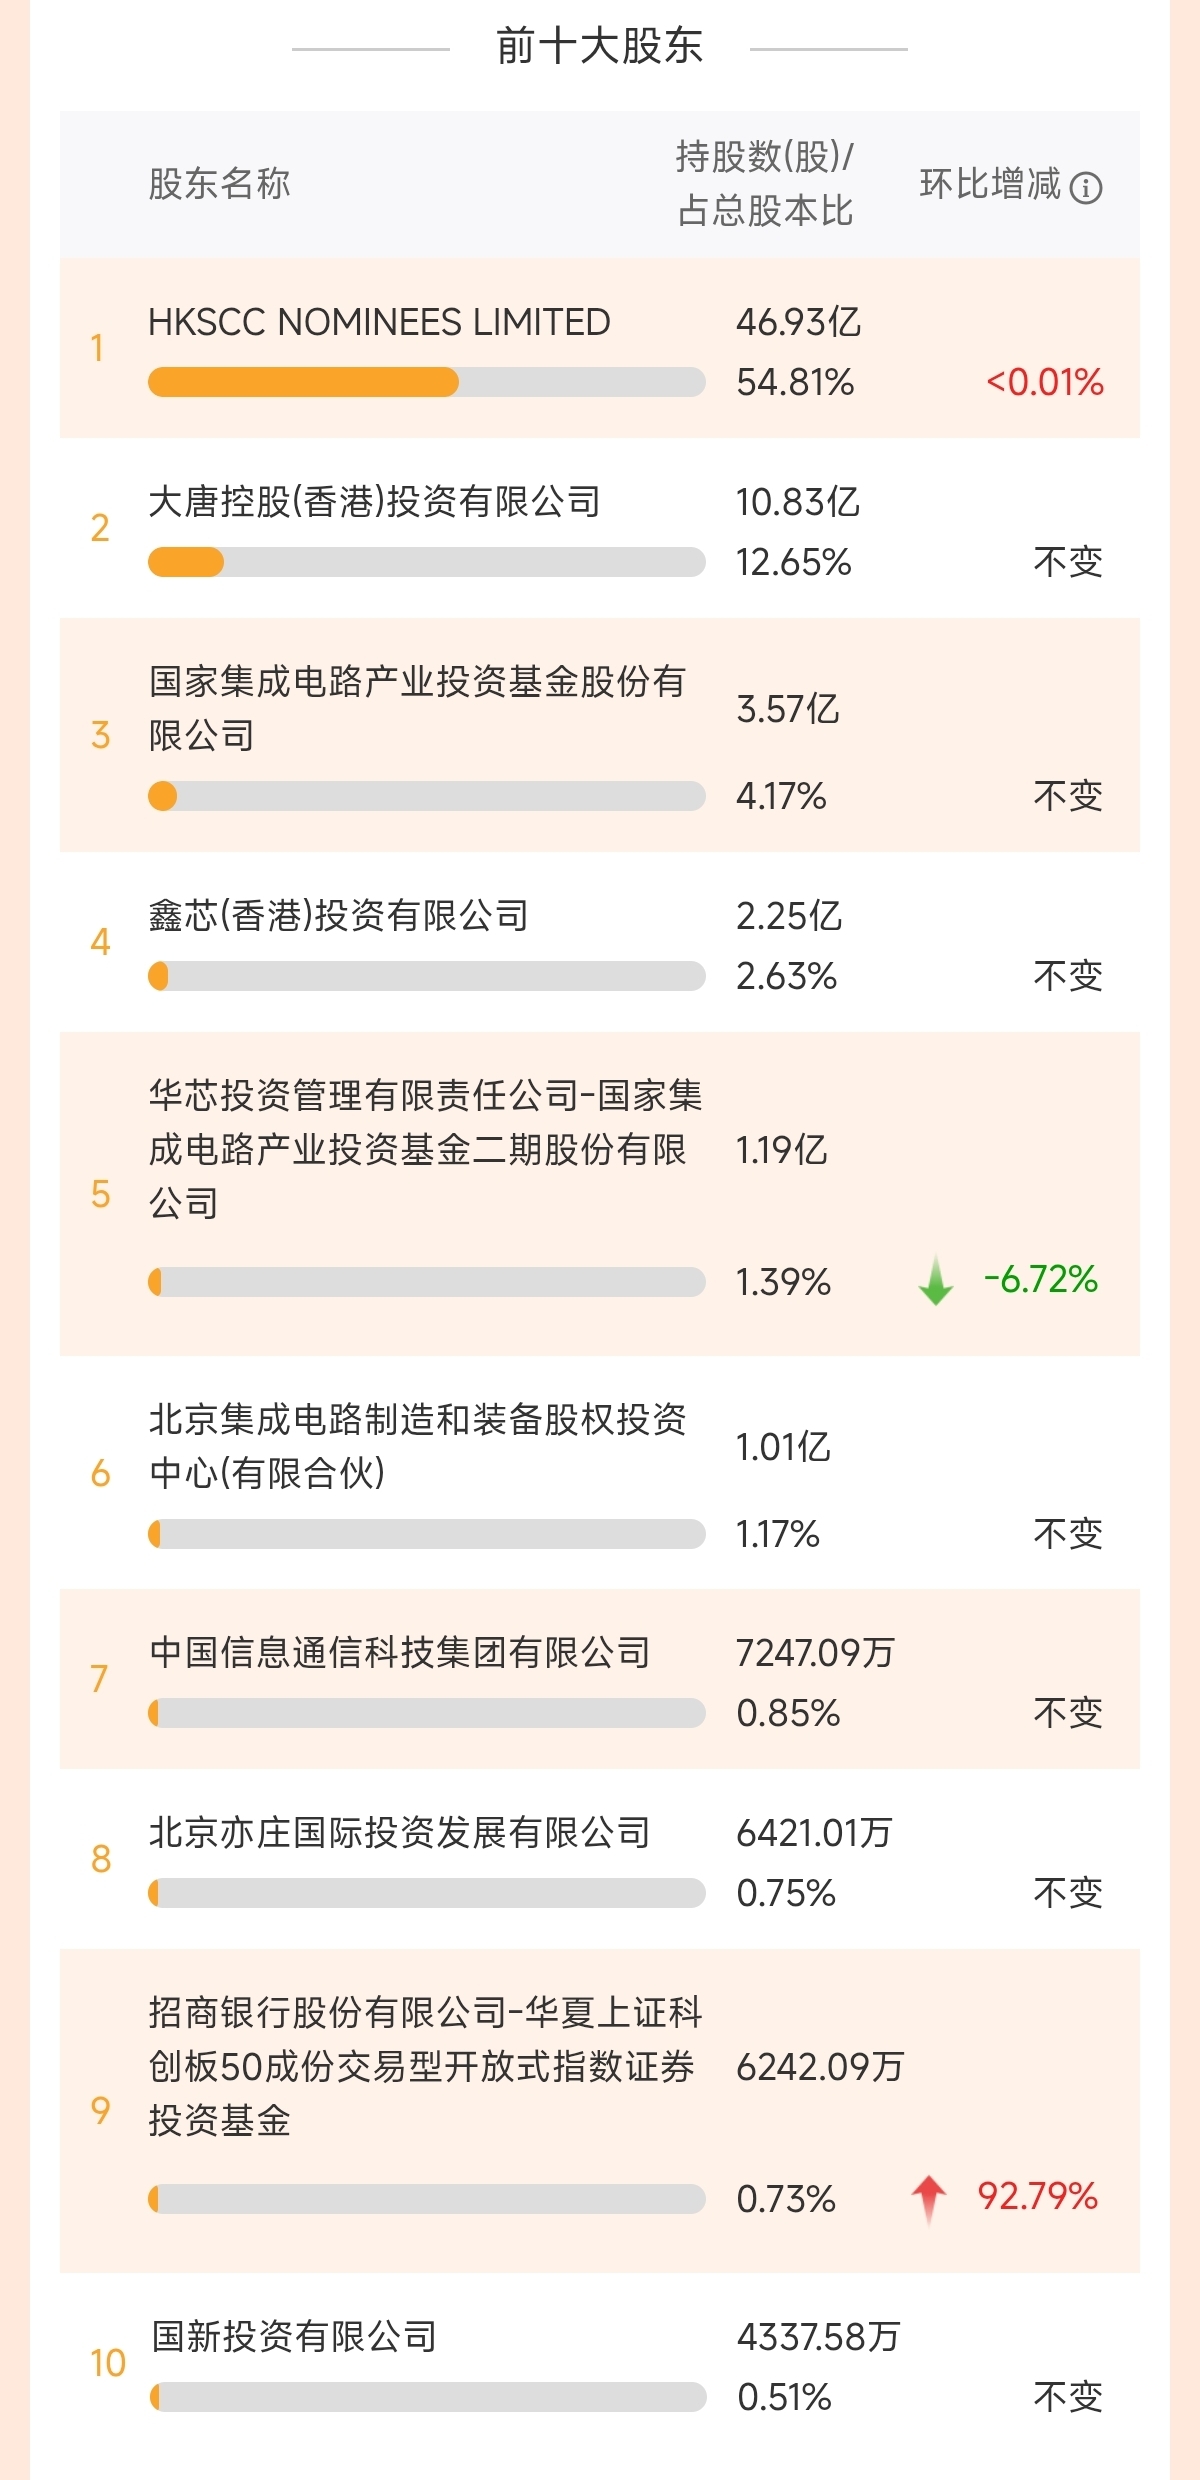
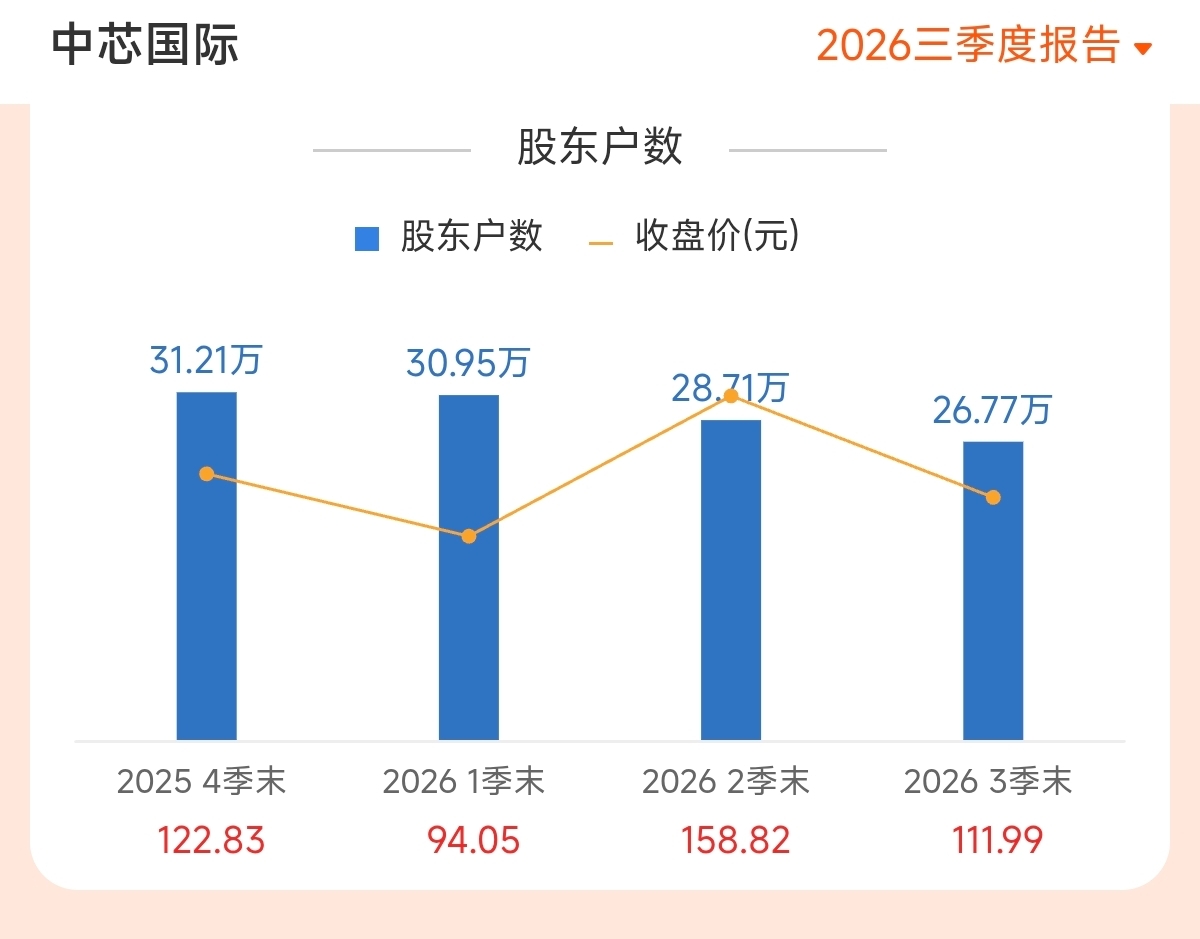
三季度股东户数掉了接近 20%,什么概念?五个人里走了一个。说难听点,这叫割肉出局、斩仓离场;说好听点,这叫筹码在换手、在集中。散户是被震下车的,那谁上车了?十大流通股东里,外资和 ETF 基金在往里跑,是跑步进场捡便宜的姿势。
这个画面你熟悉不熟悉?筹码从散户手里,流向不那么看短期的人手里。 卧龙不敢说这就一定涨,市场从来没有必然;但有一点是确定的:当最没耐心的一批人走完了,抛压的天花板就下来了。
第四点, 我们再从技术面上看,现在的图挺有意思的:
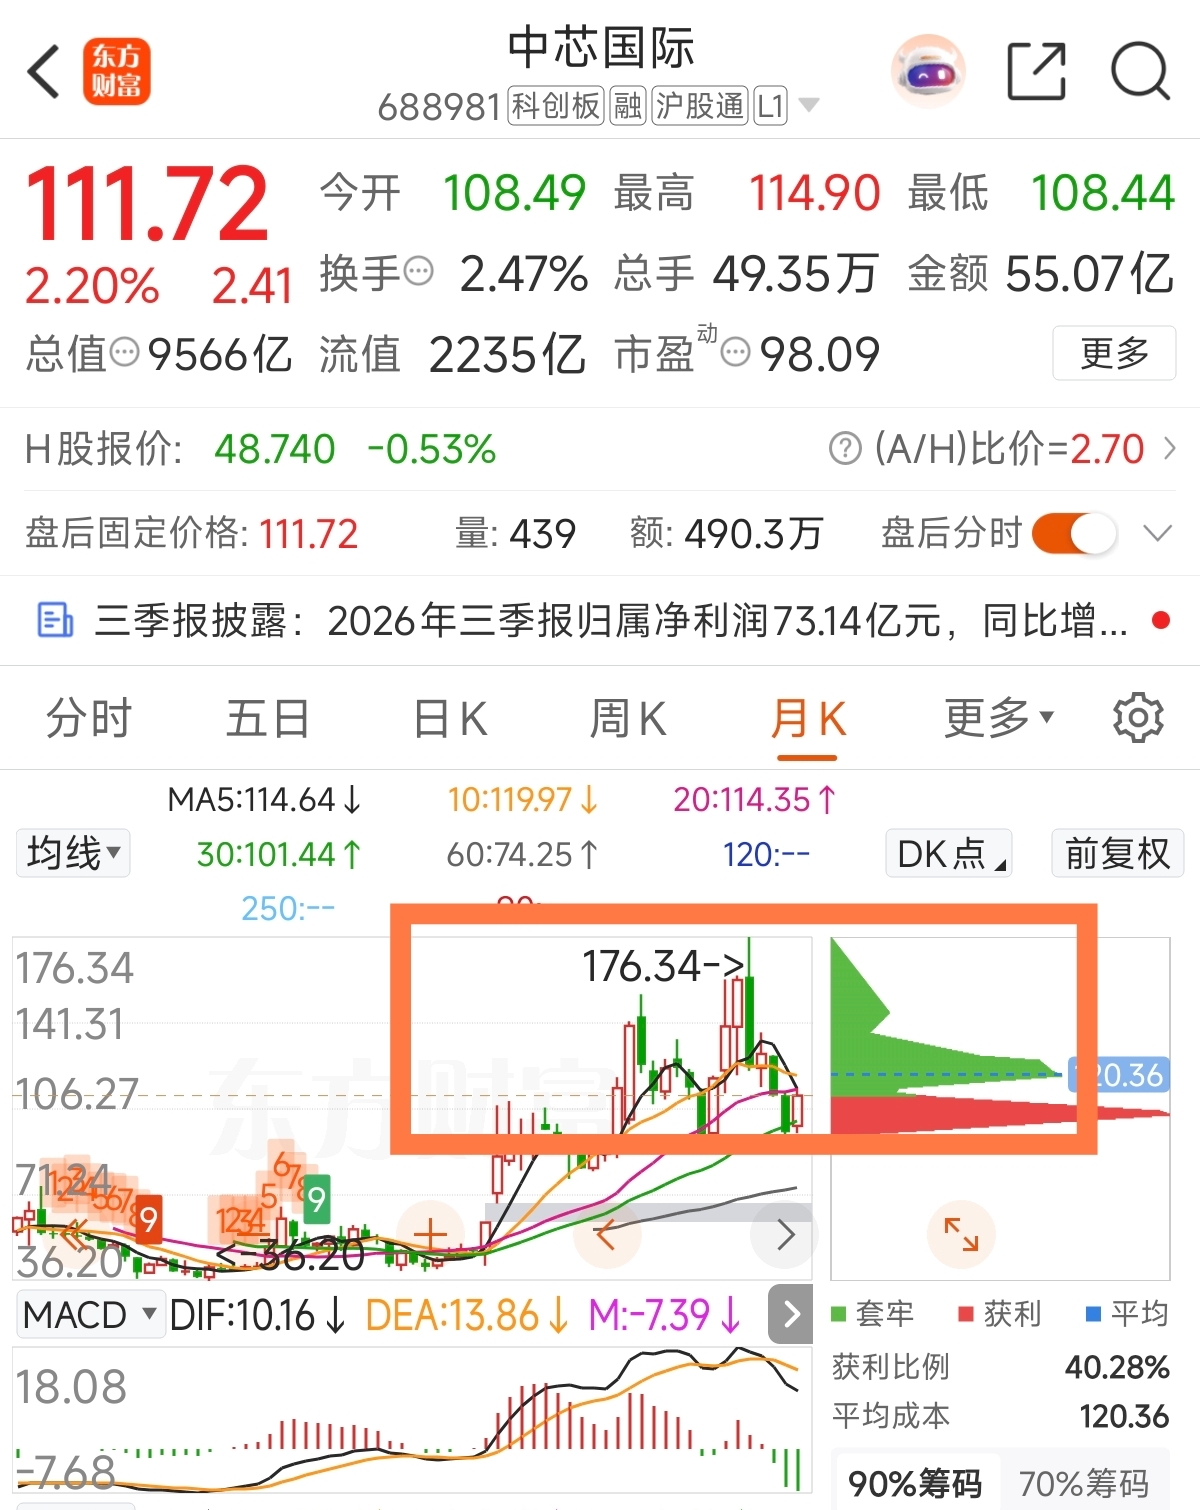
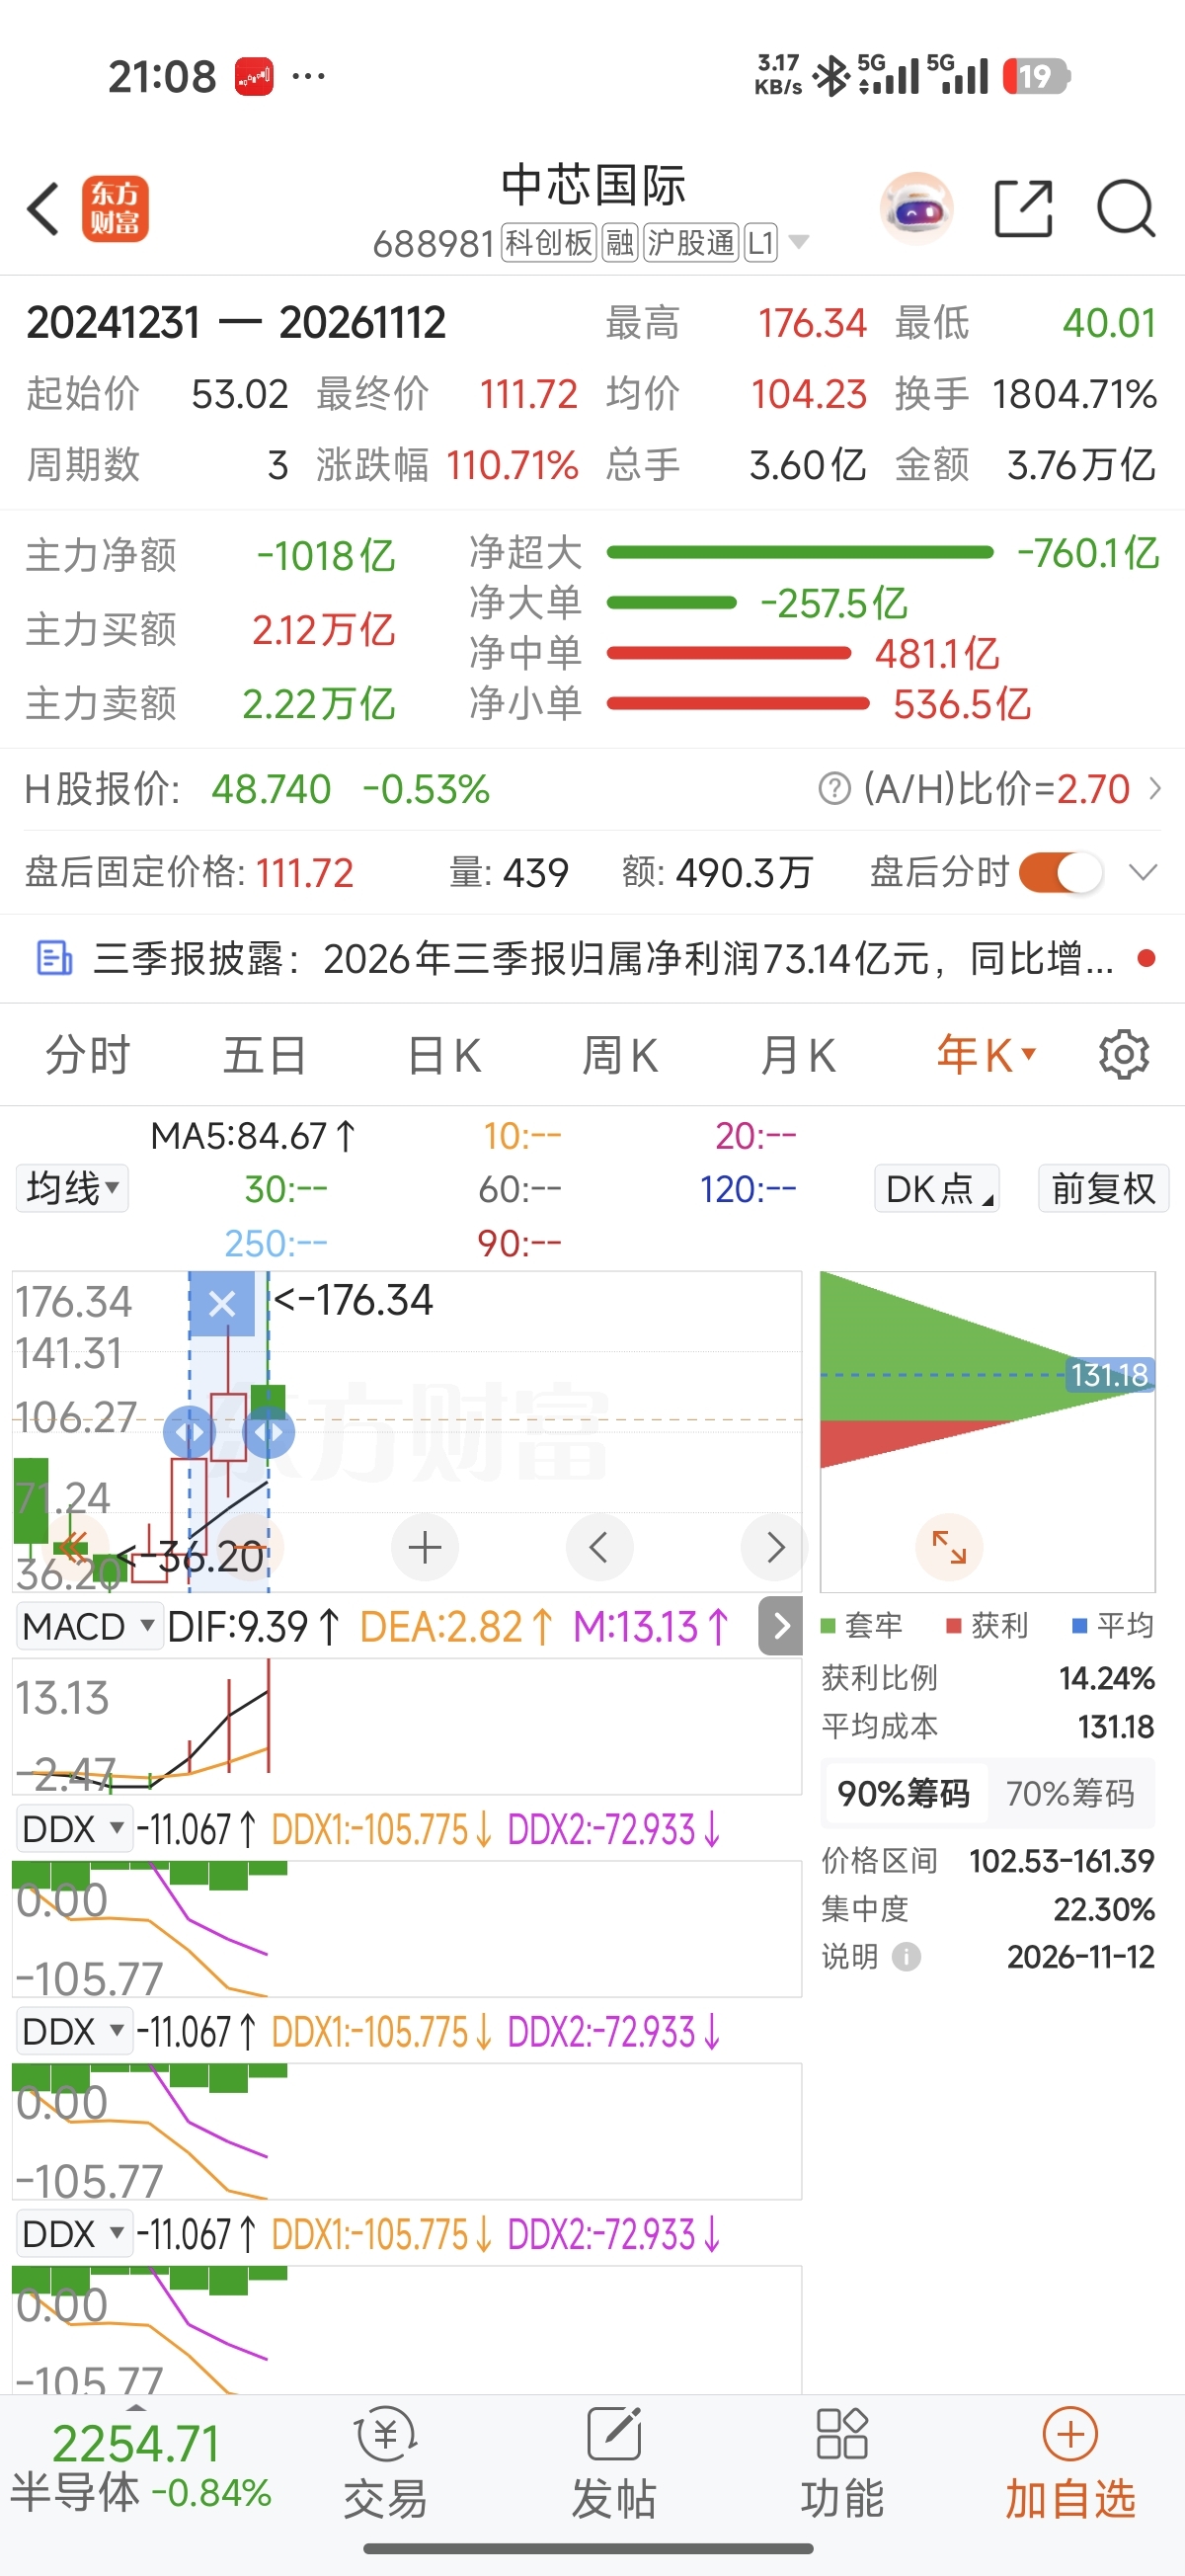
短线筹码峰集中在 120 附近,也就是说 120 上下套了一批人;
长线筹码在 80 附近,而且底部这批没松动,这才是关键。底部筹码不松,说明最早期那批人压根没想跑,他们连看都不看这 20% 的回撤;
短线筹码很快要解套,一旦解套,那里不但不是压力,反而会变成新的接力支撑区。
那么结论卧龙就一句话:100 块这条线,是中芯国际的真命门。
100 上方,这票可以拿着,可以睡得着觉,甚至可以慢慢加。基本面在往上走、筹码在往里收、底部在托着,长期持有的逻辑是通的,未来的空间也确实值得期待。
但是100 一破,别硬扛,先站旁边看。 卧龙这话说得不客气一点:科技股跌起来是真六亲不认,情绪一旦转向,杀估值杀起来不讲道理。往下 80 那个位置,是长线筹码的成本区,也是这波行情最悲观的合理落点。真到那儿,才是你要重新掂量 “ 要不要捡 ” 的地方,而不是在 105 的时候跟自己较劲。
判断能不能拿住,重点看三个信号,别只盯着分时走势。
第一,四季度真正报出来时,收入环比有没有落在 4%–6% 的框里,毛利率有没有守住 26% 的下沿;守住了,说明 29.9% 不是一次性的高点,而是一个新台阶。
第二,产能利用率还稳不稳在 95% 附近,这个数一松,满产满销的故事就要打折。
第三,股东户数还在不在往下走;如果下季度反过来开始抬头,说明筹码又在往外散,那时候你的仓位就该跟着收一收。这三个信号都朝好的方向走,100 这条线自然就托得住;有一个明显走坏,就别跟自己讲情怀。
第五点,风险卧龙也摆桌面上,一条都不藏着:
一是四季度毛利率回落是明牌,别把它当成暴跌的惊雷;
二是折旧还在逐步增加,产能越铺越大,短期利润的弹性会被压缩;
三是成熟制程的价格战从来没停过,同行扩产一拥而上,价格一松,毛利就跟着掉;
四是外部环境和出口管制,随时可能来个突发影响;
五是外资和 ETF 今天进场,明天也能出场,别完全把他们的买入当成保险。
最后一句话送给还在纠结投资的兄弟们:
中芯国际的这份财报,翻倍的不是利润,是底气。 一个能把毛利率干到指引之上、把负债率控制在 34%、把产能开到 95% 的公司,值不值得长期拿,你心里其实已经有答案了。剩下的,不是判断公司,是判断你自己:你能不能扛住 100 到 80 那 20% 的波动。
扛得住,就拿着;扛不住,就等 100 破了再说。别在中间地带,把自己熬成一锅夹生饭。
好了,以上是卧龙看到财报后就分析讲解一下。个人观点,数据来自公司公开的公告,仅供大家投资参考,不构成投资建议,仓位自己拿主意,盈亏自己负责。感谢大家阅读点赞转发收藏评论支持!

 $中芯国际(HK|00981)$ #盘逻辑:深度解析,理清投资思路# #热点解析# @股吧话题 @东方财富创作小助手
