
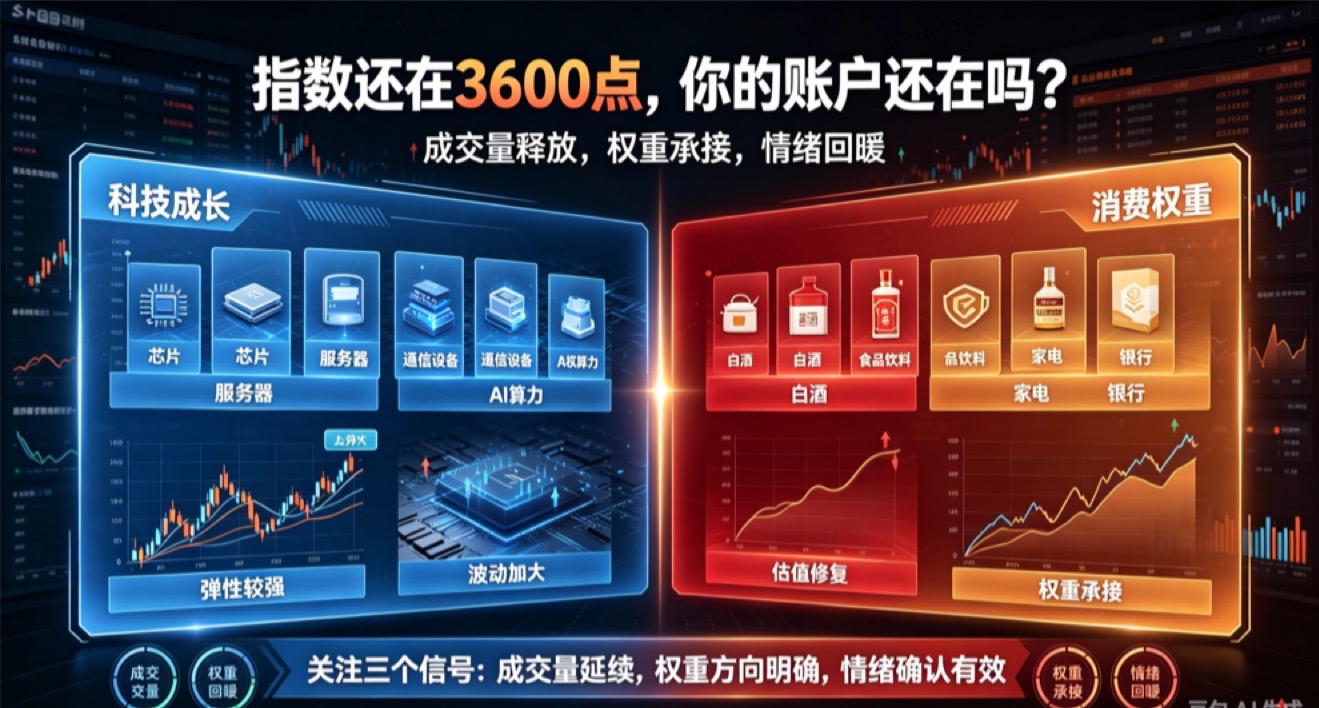
本周A股把“撕裂”两个字演到了极致。
上证指数周五收在3599点,周跌2.48%,看上去不过是一次温和的回调。可创业板指一周跌了10.08%,科创50跌了13.73%。全市场5220只个股,4405只下跌,643只跌超15%,周平均跌幅6.98%。指数给了一张体面的脸,底下却是成千上万个账户在无声地流血。
利好不是没有。央行本周完成了政策利率“换锚”,把公开市场主要操作品种从7天逆回购切向隔夜,宏观上实质相当于释放了一次降息。
证监会周五盘后也喊了话,“全力稳市场稳预期”。流动性支持工具常态化、SLF覆盖扩围,政策的手一直没停。可市场用脚投了票:本周北向资金估算净流出100亿元,前一周已经流出56亿,外资在连续往外走。喊话喊得再响,芒不进来,就是空响。
利空却是刀刀见血。中金公司1900亿的巨头,本周因为11.36亿股解禁上市,罕见跌停,48只券商股45只翻绿。西安奕材28.37亿股解禁,股价直接砸出上市新低。解禁不是新鲜事,但在一个存量资金本就捉襟见肘的市场里,每一笔解禁都是一次抽血。更致命的是科技股的筹码踩踏——CPO、存储芯片、通信设备集体崩塌,天孚通信盘中一度跌超19%,联特科技单周跌近44%。机构扎堆的AI算力方向,业绩稍不及预期,先杀估值,再杀流动性,卖不完,根本卖不完。
于是资金躲进了银行、白酒、煤炭、航运。工商银行、建设银行续创历史新高,四大行 A+H总市值首次突破10万亿,中国神华、中国石油创阶段新高。这不是风格切换,是逃难。当成长股的估值锚被美债高利率摁在地上,当“叙事溢价”被三季报逐行拷问环比和现金流,低估值、高股息就成了资金唯一敢待的地方。可这种“哑铃”越是极端,成长股的修复就越是遥遥无期。
十月收官,沪深两市超4500只个股月线收阴,个股涨跌幅中位数超过-12%,双创指数单月跌超23%,创业板指从6月高点回撤超过44%。沪深300周线12连跌,创下A股历史纪录。这些数字摆在一起,已经不是“调整”能概括的了。能与这种烈度相比的,可能只有2015年下半年。
最难熬的时候,往往也是转机酝酿的时候。三季报落地了,该暴的雷暴完了,机构不可能无限期割肉,年底还有两个月的净值需要做。但“可能”不等于“一定”。政策底已经反复喊过,市场底从来不是喊出来的。当央行实质降息的子弹打出去、证监会喊话喊完之后,下周的盘面如果依然接不住,那问题就不在政策,在信心本身。
指数的3600点可以靠银行股撑着,但大多数人的账户,不在银行股里。这才是本周最刺骨的真实。
到这里慢慢说不动了,也会那天就不相逢。
#炒股日记# #强势机会# #股市怎么看# #周末杂谈# #【悬赏】2026三季报放榜!震荡过后,重看企业成色#
