
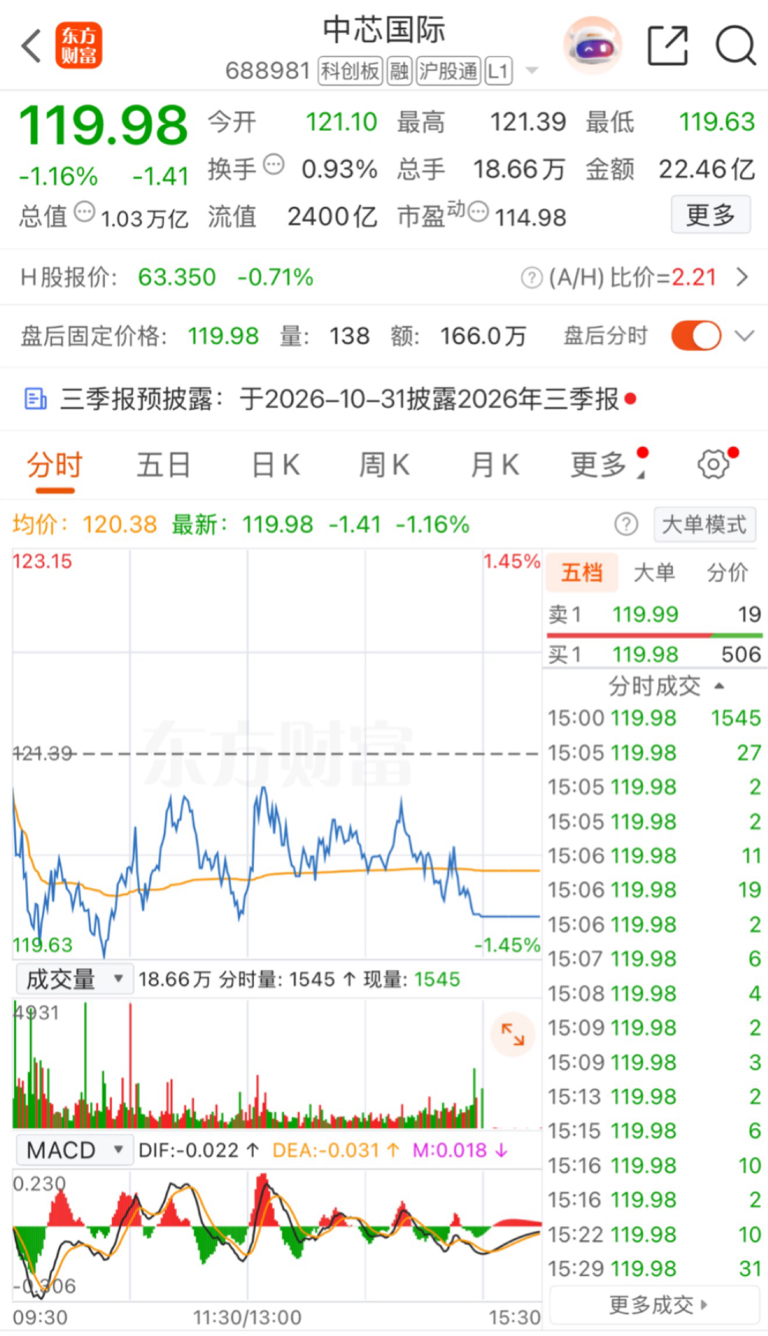
就在这个假期前两天,中芯国际的车间里,95%的产能利用率意味着——没有假期。 机器不停,人轮班转,一片片晶圆从产线上滚下来,滚成了高盛研报里的“买入”评级,滚成了港股半导体沽空榜的第一名。同一家公司,同一天,有人喊买,有人砸钱做空。
你说,谁在说谎?
9月25日,高盛发布研报,维持中芯国际“买入”评级,H股12个月目标价153港元。高盛的判断很明确:2026年下半年收入环比增长12%,同比增长27%,驱动力来自中国生成式AI对成熟制程和先进节点的支撑,以及国产化趋势下产能的持续扩张。
同一天,中芯国际被沽空了2亿港元,沽空比例29.16%,偏离30日均值高达112.77%,位居港股半导体行业沽空金额榜首。
这不是分歧,这是战争。
但有意思的是,基本面的数据并不暧昧。
中芯国际2026年第二季度产能利用率已经冲到93.7%,逼近满产。管理层在业绩说明会上说得很直白:计入新增产能后,第三季度产能利用率将维持在95%左右的高位,在手订单充足,对供不应求的产品类别已与客户协商上调定价。
翻译一下:不是我想涨价,是你要排队。
联合CEO赵海军在8月的业绩会上还补了一句耐人寻味的话:中芯国际没有发过统一的调价通报,只覆盖了供不应求的部分产品,手机类和面板驱动类产品至今没有涨价,理由是“这些客户当下同样困难”。
这句话说得挺体面。但体面背后是另一个事实——产能已经紧到只能挑客户了。 赵海军甚至直言,手机、汽车、工业等领域今年明显没有增长,“无法用涨价的方式来取得更多的订单,因此相关订单中芯国际选择不做或推迟做”。
不做。推迟做。
一家还在追赶的晶圆厂,开始对客户说“不”了。
高盛给的中性情景里,2025到2030年中国AI芯片潜在市场总规模的复合年增长率是69%,到2030年达到6780亿美元。要实现这个基本盘,中芯国际需要把54%到71%的资本支出砸向7纳米及更先进制程。而中芯N+2制程是全国唯一能规模量产AI芯片的先进产线,2026年底目标月产能7万片,换算成AI芯片全年约260万颗——而国产AI芯片的需求约420万颗。
缺口160万颗。这就是空头看到的另一面。
有人在知乎上写中芯国际的工艺工程师,“四班两倒、凌晨on call、无尘室密闭作业、机台报警随时打断生活,长期下来失眠、胃病、内分泌紊乱成为常态”。也有前员工说,“钱少事多、收入与工作难度不成比例”是很多人离开的原因。
流水的小兵,铁打的产线。
所以你看,中芯国际的故事从来不只是股价涨跌那么简单。高盛看到的是AI红利和国产替代的确定性,空头看到的是估值压力和资本支出的吞噬效应,而产线上的人看到的,大概只是明天早上八点的交接班。
一家满产的公司,没有真正的假期。 一个还在追赶的行业,也没有真正的放松。
但今天,还是想对所有在假期里让机器继续转的人说一句:辛苦了。
至于中芯国际到底值不值153港元,空头和多头各执一词。唯一确定的是——当你的产能利用率是95%的时候,你至少不用求着客户下单。
但问题来了:当你的估值已经透支了未来三年的增长,谁又来为今天的股价买单?
评论区聊聊,你手里有中芯吗?
#炒股日记# #复盘记录# #强势机会# #股市怎么看# #社区牛人计划#
