
成熟制程需求爆发联电、力积电等晶圆代工厂酝酿涨价
9月21日,据《科创板日报》援引《台湾经济日报》报道,AI推升半导体先进制程市况强劲,周边电源管理IC、微控制器、感测器及MOSFET等成熟制程芯片需求同步爆发,加上台积电逐步缩减部分成熟制程后的订单外溢效应,联电、力积电、世界先进等晶圆代工厂产能利用率冲上高档、供不应求,联电预告将发动涨价,力积电传出报价要大涨四成。联电、力积电均证实,若市场供需趋势延续,明年晶圆代工价格将较今年下半年更明显。
一、成熟制程向大陆转移,本土代工合作加快落地
晶圆代工是半导体产业链制造环节的核心,分为先进制程(7nm及以下)和成熟制程(28nm及以上)两大类。现有节点需求增长叠加制程持续升级,先进制程产能负荷维持高位。其中,3nm 产能持续吃紧,NVIDIA等头部客户已经提前预订大量4/3nm先进制程产能;TSMC 5/4nm及以下产能预计满载至2026年底,订单能见度已延伸至2027年。开源证券认为,随着半导体制造资源进一步向AI相关高价值产品集中,部分传统模拟芯片可获得的晶圆制造资源受到挤压,新增供给相对受限。
(1)成熟制程向大陆转移,本土代工合作加快落地
海外成熟制程订单加速向大陆转移,大陆逐步承接全球成熟制程新增供给。据开源证券,随着海外成熟制程产能配置调整,部分HV、CIS等客户出于价格及产能稳定性考虑,将产品及投片转向中国大陆晶圆厂,相关转单效应自2025H2开始显现。需求向大陆迁移的同时,成熟制程新增供给进一步向大陆集中,据TrendForce预计,2026年全球新增12英寸成熟制程产能中约77%来自中国大陆,主要覆盖28nm、40nm及55nm 等节点,大陆逐步成为全球成熟制程增量需求的重要承接地。海外IDM逐步将成熟制程产品导入大陆晶圆厂生产,本土代工合作加快落地。
平安证券指出,2026年全球半导体制造设备支出预计达到1659亿美元,同比增长23.2%,较此前预测明显上修,资金主要投向先进工艺产能,成熟制程工艺仍然处于积极扩产态势。2026年全球晶圆厂资本开支持续增长,国内先进及成熟制程扩产均可期。
(2)晶圆代工成熟制程涨价效应延续
平安证券指出,晶圆代工成熟制程涨价效应延续。随着AI Server、General purpose Server与Edge AI周边需求持续升温,晶圆代工产能配置明显朝AI相关产品倾斜,加速改变成熟制程供需结构。八英寸制程受惠于AI相关Power订单增量及台积电、三星电子减产,产能利用率与代工价格强势拉升。十二英寸成熟制程则因TSMC启动减产,有望带动中长期转单效应;加上55nm(含)以上Power IC订单强劲,引发中国台湾晶圆厂减产High voltage制程、订单流向中国大陆厂供应链等效应,以及AI相关新兴应用增量排挤、原物料通膨等因素,导致十二英寸成熟制程代工涨价氛围,预估涨势将延伸至2027年。2026年全球九大CSP总资本支出预估将同比增长约90%。
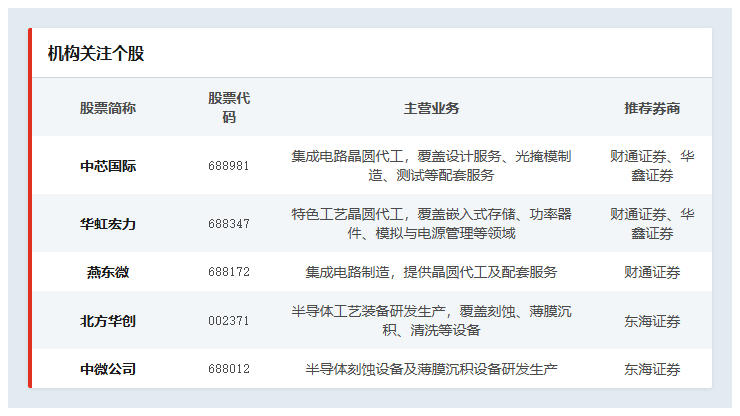
此外,财通证券认为,在全球半导体行业景气上行、海外AI产能挤占、成熟制程订单回流、国内晶圆厂产能扩张的背景下,晶圆代工环节有望持续受益。建议关注相关标的。
二、机构关注个股一览
参考研报来源:
东海证券-《电子行业:晶圆代工涨价延续,美光科技长期资本开支上修至2500亿美元》-2026年7月13日
财通证券-《电子行业:国产晶圆代工双雄Q2业绩亮眼,涨价逻辑持续兑现》-2026年8月14日
平安证券-《电子行业:CSP资本支出预计增长90%,晶圆代工成熟制程涨价效应延续》-2026年8月10日
