周五半导体设备表现强势,托伦斯20CM涨停,华峰测控涨超14%,京仪装备涨超9%,富创精密、中科飞测等多股强势跟涨。
消息面上,据财联社,韩国半导体设备关键零部件的交货周期已翻倍,导致设备行业陷入严重的供应短缺,因此国际设备商开始愿意尝试中国零部件供应商。
业内人士普遍认为,当前零部件短缺是由于上游制造商未能提前扩大产能,从而无法应对人工智能热潮。有业内人士表示:“即使零部件行业现在扩大产能,也为时已晚,无法满足当前的需求。”
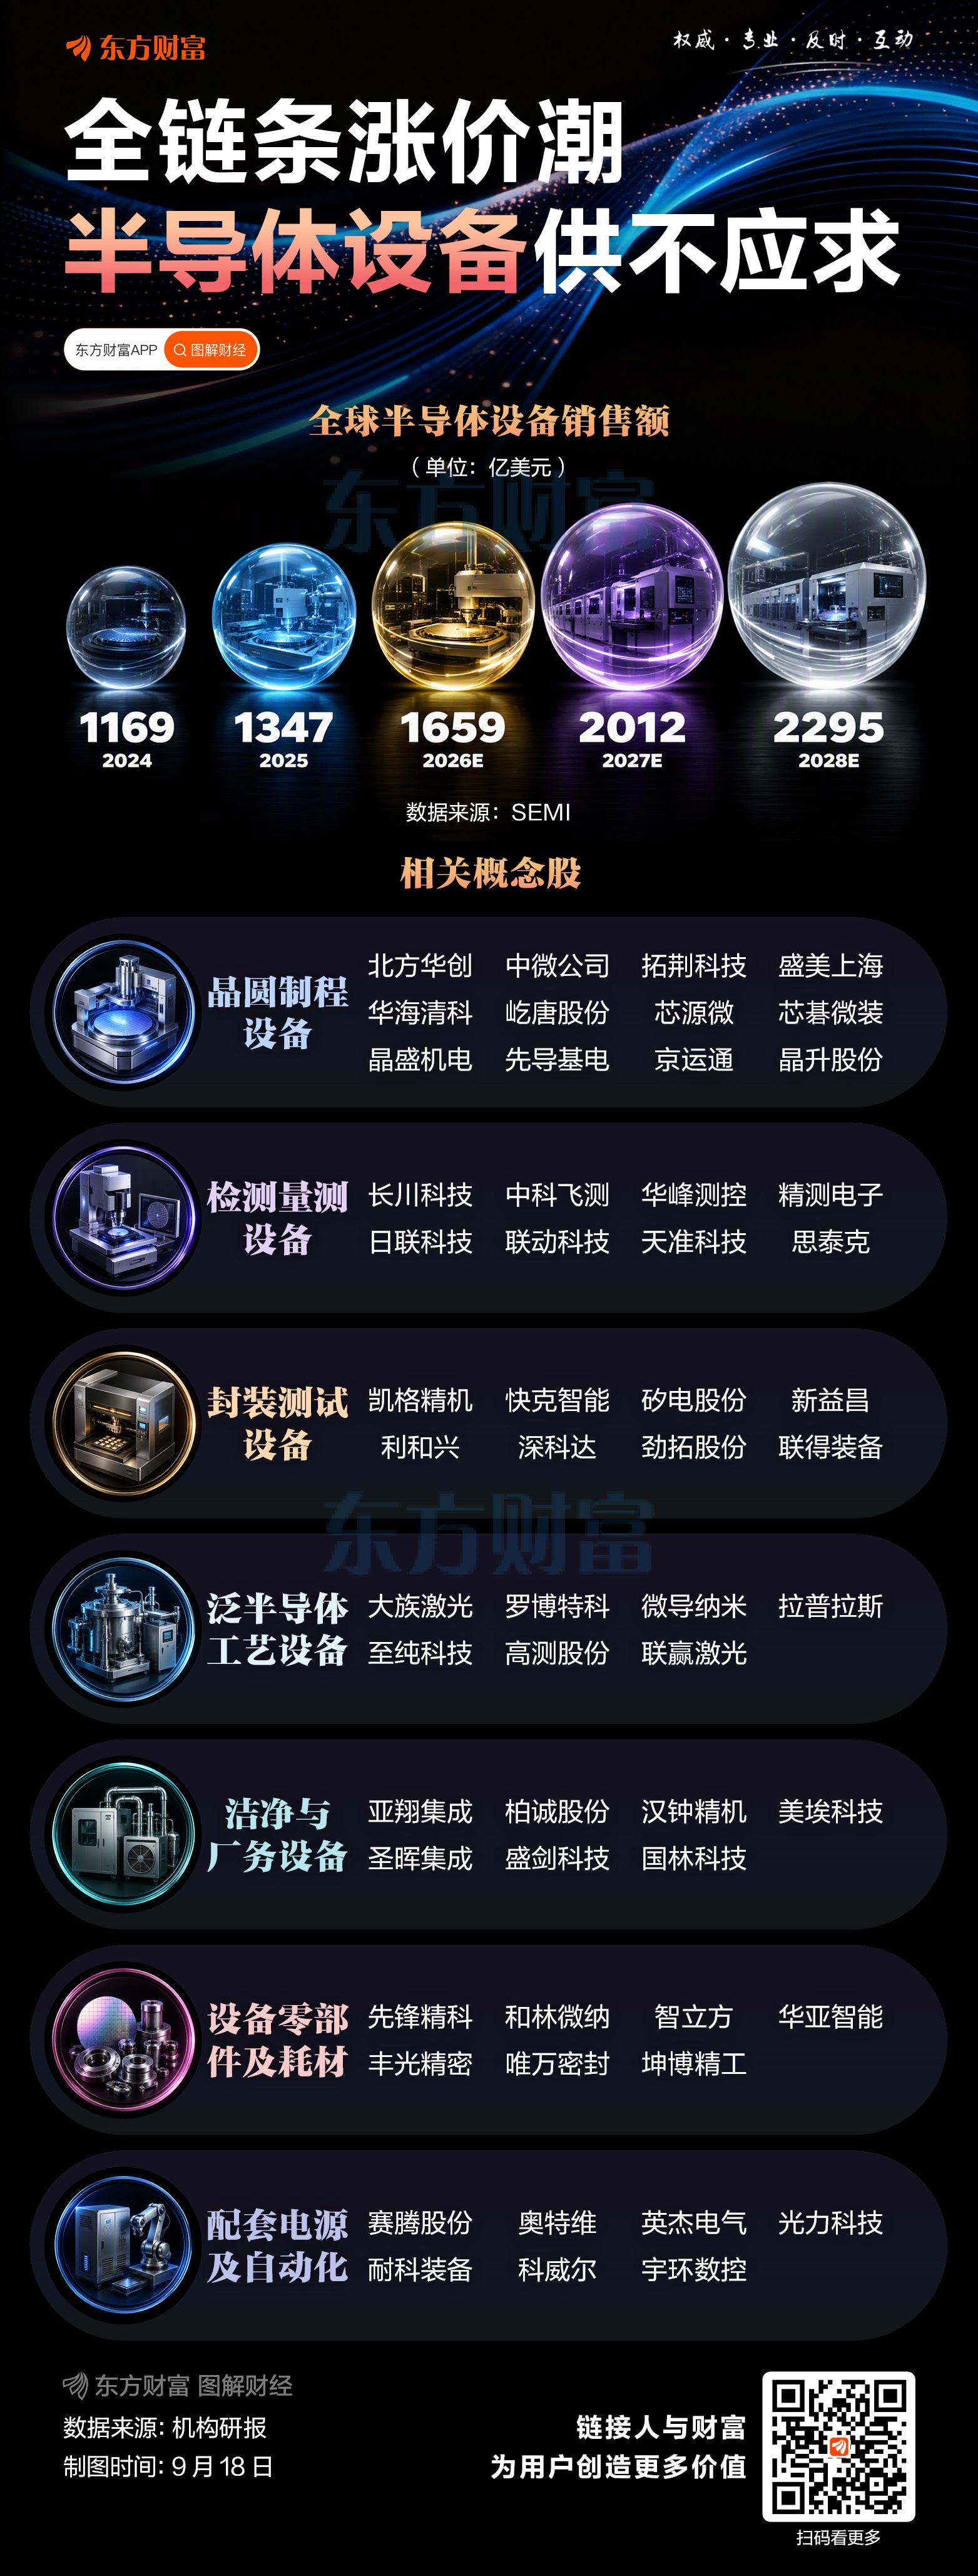
根据SEMI(半导体设备与材料协会)近期研报,全球半导体设备2025年销售额为1347亿美元,预计2026年将增长超23%至1659亿美元,这较SEMI此前2025年末预测大幅上调。
而2027年和2028年销售额预计将进一步增长至2012亿美元与2295亿美元,预计同比增幅为21%与14%。
SEMI表示,这反映了先进存储(尤其是HBM相关DRAM技术)和前沿逻辑应用投资的增强,因为制造商正在加速产能扩张和技术迁移以满足AI相关工作负载需求。
此外台积电资深副总经理暨副共同营运长侯永清9月2日表示,以2025年底对2026年设备采购数量预估1倍为基准,26Q1已上调至1.5倍,7月进一步升至1.9倍。
爱建证券认为,台积电设备采购持续上修本质反映AI需求已加速转化为先进制程扩产及对应设备采购,产业景气有望加速向半导体设备与零部件传导,随着云厂商资本开支持续扩张,产业链景气有望沿“服务器出货—关键物料紧张—上游扩产—设备订单”进一步传导,建议围绕AI驱动下全球半导体资本开支扩张主线,重点关注前道设备、核心零部件及先进封装设备。
中信建投研报称,全球半导体设备零部件正经历一轮历史罕见的全链条涨价。半导体产业链的定价权正从芯片终端向设备与零部件环节结构性上移。零部件企业规模较小、固定成本占比高,涨价直接转化为利润;同时产线扩产周期长达12—18个月,供给弹性最差。
中信证券研报则用洁净室作为国内半导体设备需求的前瞻指标。该机构称,洁净室是半导体资本开支的早期环节,施工高峰平均领先设备搬入5-9个月,考虑到本轮2026H1国内洁净室订单爆发,按领先5-9个月测算,指向2026H2国内半导体设备需求加速放量。
综合机构研报看,半导体设备产业链又可分为晶圆制程设备、检测量测设备、封装测试设备、泛半导体工艺设备、洁净与厂务设备、设备零部件及耗材、配套电源及自动化等细分方向。