
作者 | 深水财经社 赵士勇
刘纪鹏说,股市是接力楼市,甚至拉动楼市的唯一一个多快好省的思路。中国的一系列战略,包括我们要建设一个金融强国,都依赖这个股市。
这个说法我是认同的,如果没有以股市为核心的资本市场的兴旺,就不要奢望什么金融强国,但是我们的股市和国家的经济地位和金融强国的战略是极不匹配的。
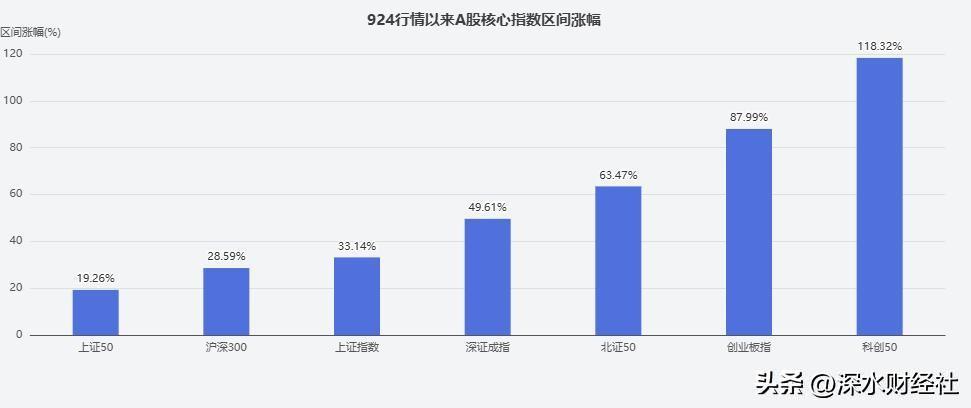
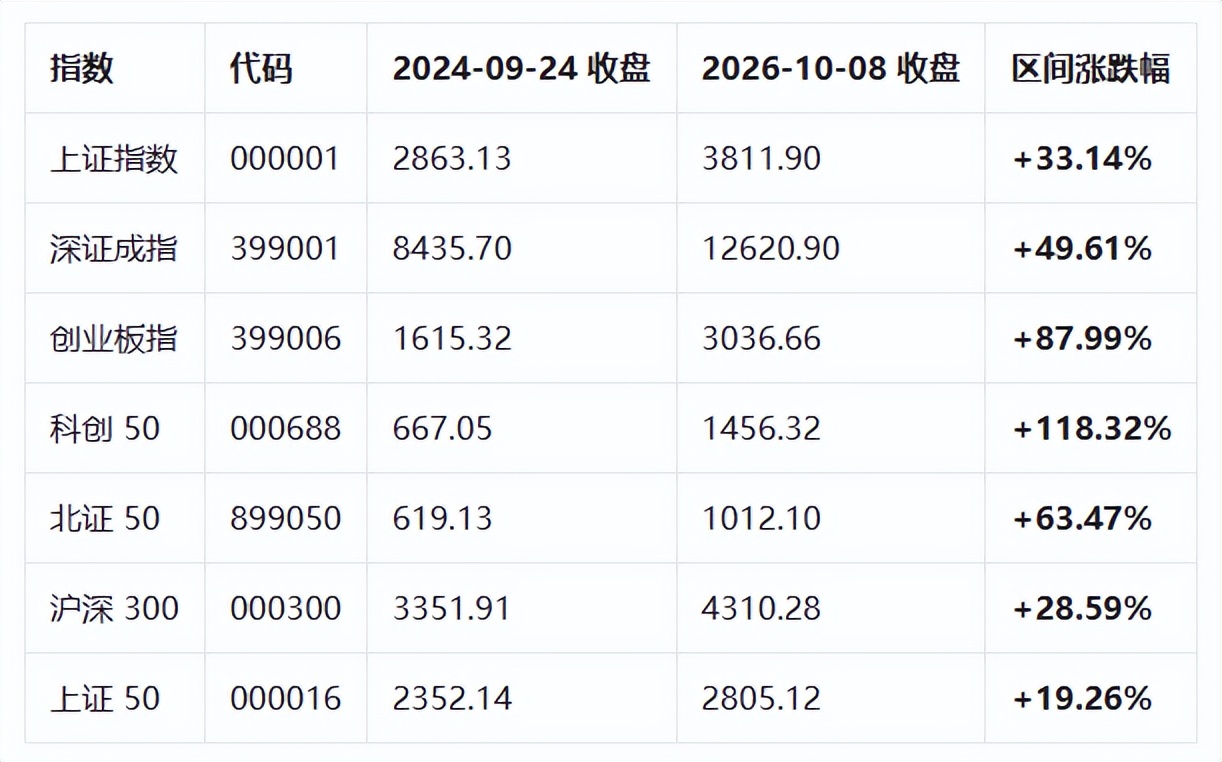
现在很多认为,这波A股的上涨行情是从2024年9月24日多部门出台政策提振股市开始的,所以被称为“9.24”行情,虽然我们对于这个概念持保留意见,但是也可以从数据上观察这两年来A股市场到底有多少起色?
其实从2024年9月24日到目前的两年时间里,A股表现也并不差,其中涨幅最小的上证指数也超过33%,涨幅最大的是科创50,达到118.32%。而同期美股道琼斯和纳斯达克指数涨幅分别为21.38%和50.45%,分别远远弱于上证综指和创业板指数88%的涨幅。
但是也要看到,这几年里A股IPO,总市值规模的增长大部分是要靠IPO来堆积,导致上市公司盈利能力实际上下滑的,这也是A股越跌越贵,而美股越涨越便宜的原因。
如果剔除新股发行带来的扩容,实际上中国股市这30多年里是倒退的。我们认为,股市中的一系列根本问题不解决,上层对股市的定位不解决,中国股市就不可能有好的未来。
第一个是“融资市”的问题
从A股诞生开始,他就不是为了让投资者赚钱的,或者至少不是第一目的,甚至我认为能排前三都危险。
中国股市的诞生起,就是为了解决国企融资问题,之后30多年里,不断赋予股市的一系列功能,科技振兴、扶贫攻坚、金融强国、国企脱困、民企纾困、债务化解等等,但是就是没有为投资者创造回报这一功能。
当然不能说没有说过要给投资者回报,至少投资者回报也是一个手段,都是为了上面这些目标服务的,与其说是为了回报投资者,倒不如说是拿投资回报来吸引融资,至于能不能拿到回报,那就要看造化了。
这个逻辑看起来没问题,一脉相承,但是转换一个位置,那结果就完全不同了。
第二个是圈钱市的问题
融资市的为了从股市里获取资金,为了其他更多目标服务,这个是国家层面的。而“圈钱市”则就是企业层面的。
企业上市是为了什么?又几个老板把企业坐上市是为了回报投资者?摸摸自己的心窝子,哪一个不是为了圈钱?然后套现。
中国股市虽然号称注册制,但是实际上跟审批制并没有区别,至少把审批权从证监会下放到了交易所。
审批制就意味着可以随时对IPO数量进行调控,可以多也可以少。比如三年前的那几年,一年能上几百家公司,从去年开始突然收紧,一年踩100多家。
上市名额卡这么严,谁能上谁不能上,不就是权力寻租的空间?
企业上市就是一本万利,价格立马能翻几十上百倍,公司老板和高管一夜暴富,谁还能安心做生意搞研发?所以大量公司上市之后几年功夫就要卖壳套现走人。
更严重的是,很多企业家把上市打造成了流水线作业,比如苏州崔老板的某通,已经有5家上市公司,还要分拆上市和定向增发融资。
这5家公司经营情况又怎么样呢?除了两家还凑合以外,其他三家都是几乎是僵尸公司,上市当年业绩就变脸。
实际上,上市公司孵化对于他们这些老板来说,简直就是流水线作业,只需要找几个热门赛道的小公司收过来,然后凭借自己的体系内的业务资源,只要三五年功夫就可以做到符合上市申报的条件,只要能上市,之前的投入就可以连本带利的数十倍的回报。
至于上市之后有没有业绩,有没有给中小股东带来回报,这就随缘,运气好的话,可以继续做大,运气不好,就在股市里苟着。等到股份解禁,该套现套现,该卖壳卖壳。
以前至少上市公司老板是不太愿意卖壳的,毕竟还是都想做大做强的,卖壳面子上过不去。但是现在的企业老板,本来就没准备去做长久生意,上市就是为了卖,哪怕是业绩还没亏损就已经赶紧找买家了,趁着还有点姿色能卖个高价。
第三个就是高估值的问题
上证综指收盘价第一次突破3000点是2007年2月26日,第一次突破4000点是2007年5月9日,到2027年就刚满20年,这20年里也曾短暂突破过4000点以上,但是时间都在4000点一下运行,在4000点上方停留的时间最长也没有超过一年。
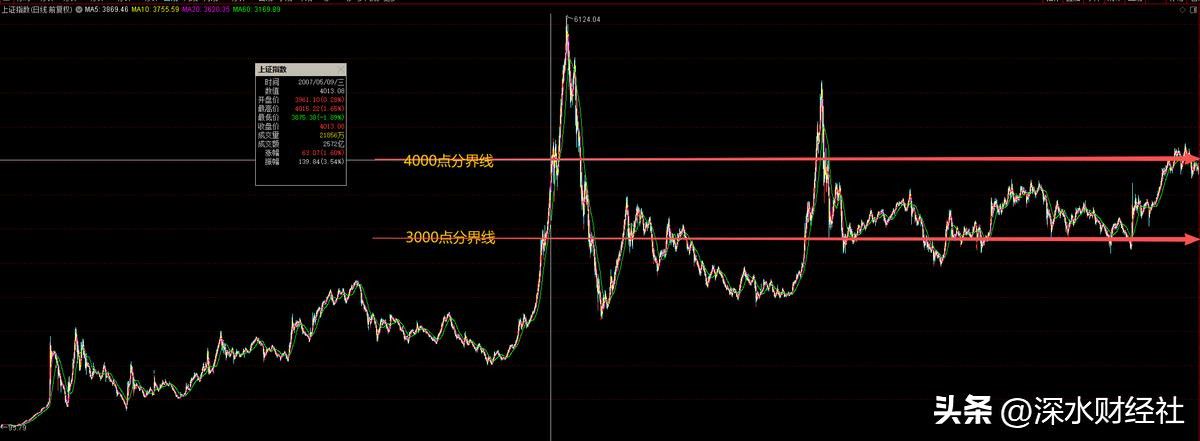
A股一直是“牛短熊长”,因为大部分时间都在4000点以下震荡,甚至还经常跌破3000点。
但“牛短熊长”只是一个表象,问题是,为什么A股会“牛短熊长”?
深水财经社认为,最根本的原因是A股公司质量普遍不高,盈利能力差,而A股IPO的“审批制”导致上市资源稀缺,从而导致估值长期偏高。
简单说一句话就是,A股太贵了,稍微涨一点估值就飙到天上去了。
这就是我认为刘纪鹏的观点没有切中要害的原因,他一直在呼吁把股市拉上去,但是没有考虑到凭什么拉上去的问题。
价格是拉上去的还是靠自身价值的增长自然涨上去的?我想稍微有点经济常识的人都知道吧。
这个不是深水财经社先入为主的观点,而是数据来佐证。我们可以举个最简单得了例子,来对比下美股和A股的估值。
截至2026年10月8日,美股上市公司一共有5546家,看清楚,美国股市发展了100多年,只有5546家公司。
而截至2026年9月30日,A股上市公司已经达到5572家,已经超过美国上市公司总数。
再看市值,截至当日,美股总市值为106.85万亿美元,折合人民币(按1:6.7折算)约716万亿。
截至9月30日,A股总市值为121.85万亿人民币,只有美股总市值的约17%。
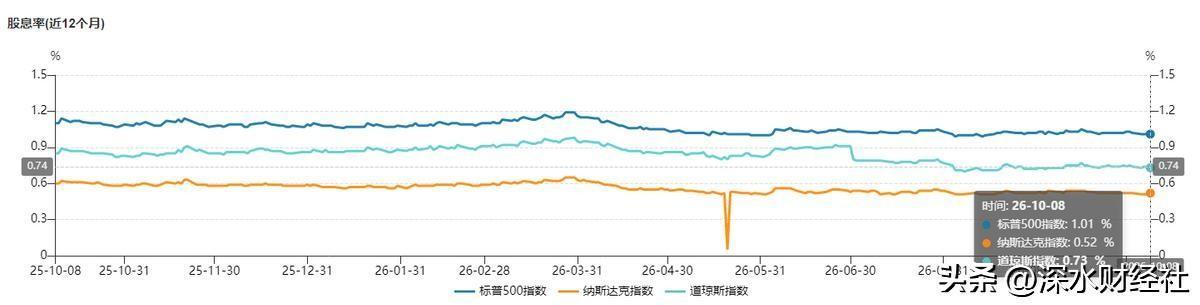
最后我们在对比下估值水平。
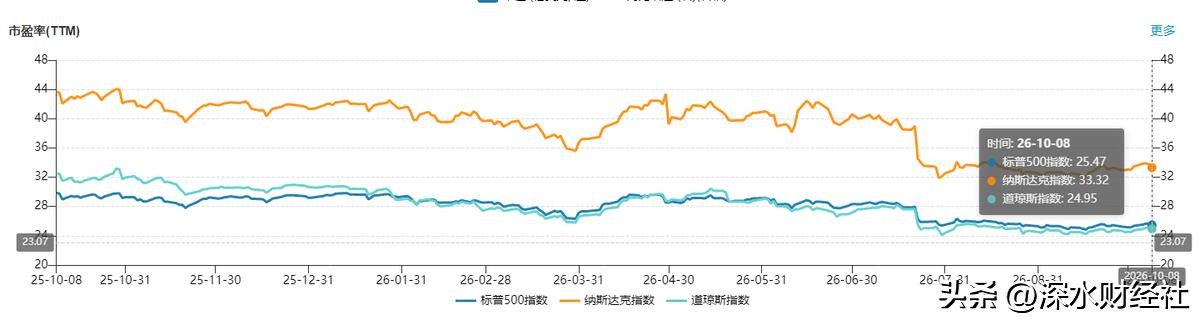
截至10月8日,美股道琼斯、纳斯达克、标普500指数的平均市盈率分别是24.95倍、33.32倍和25.47倍。
而截至当日,A股上证、深证、创业板、科创50四大指数的市盈率分别是15.48倍、28.18倍、34.75倍、119.22倍。
有些人会说,上证指数和深证指数的估值比美股道琼斯指数还便宜呢,是不是A股低估了?
其实你要知道,美股近10年来,道琼斯指数翻了2.8倍,纳斯达克指数翻了超过5倍,标普500指数翻了3.6倍。就涨成这样,美股的估值也并不比A股高多少。而更可怕的是,A股科技股才涨了一年,科创50指数PE就已经飙到了近120倍,哪怕是衡量中小企业的创业板指数,估值也已经超过同为中小企业的纳斯达克。
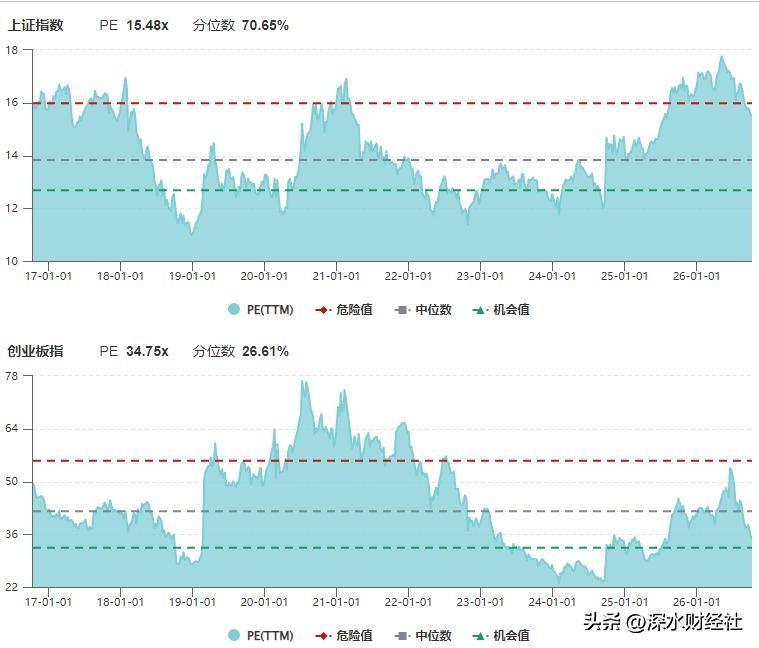
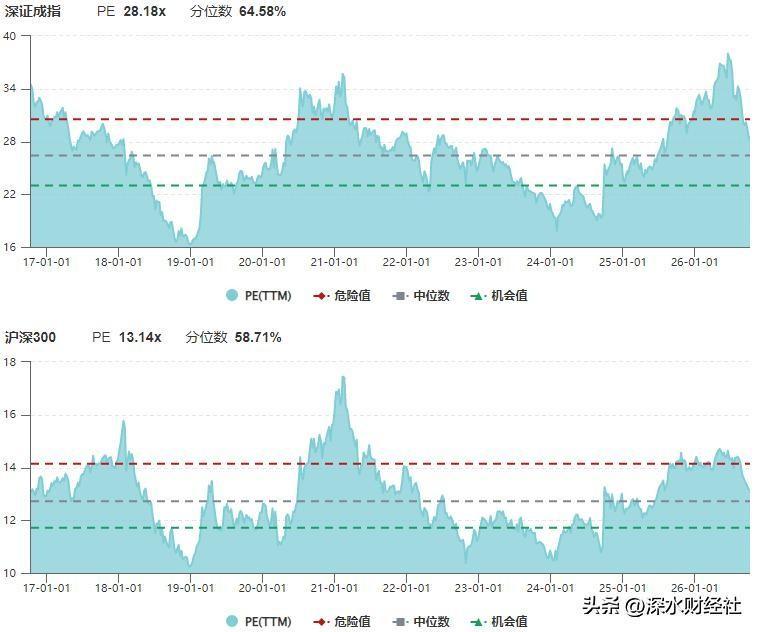
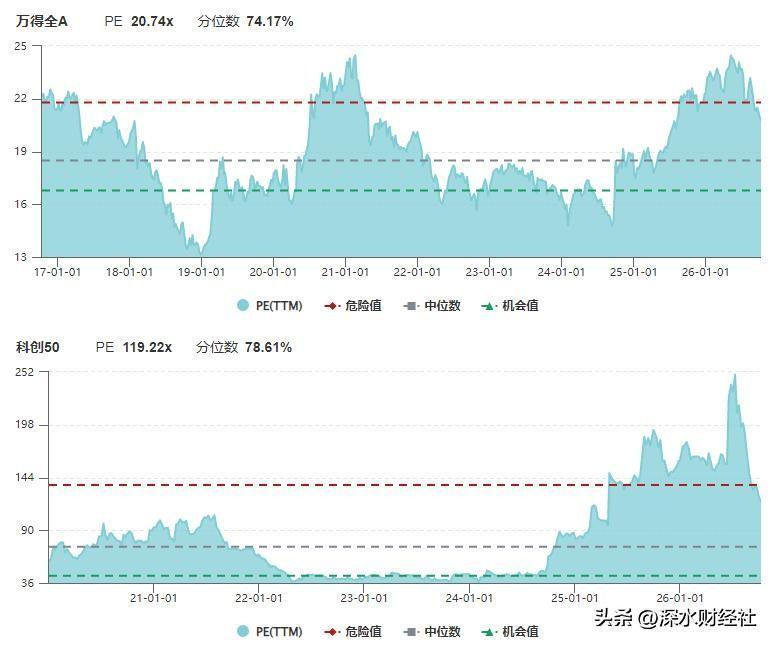
市场并不是不想涨,而是实现找不到上涨的理由,总不能硬往上炒吧?之前也曾经疯狂脱离基本面爆炒过,但是每一轮暴涨的结果,就是一败涂地一地鸡毛。
所以除了制度问题,A股牛短熊长的重要原因就是估值太贵,而估值太贵的背后就是上市公司盈利能力不足,成长性不足,无法支撑长期的股价上涨。
我们认为,这三个问题是中国股市无法长期走牛的最核心的原因,如果解决不了这些问题,不要说长期牛市,连超过一年的波段牛市都很难维持。
阅读提示:
本文仅为公开信息梳理与个人主观评价,不构成任何投资建议。文中涉及的上市公司信息请以证监会、交易所和上市公司官方公告为准。深水财经社独家发布,转载引用请注明出处。
