
10月29日,上海金融法院第七批精选案例(中英文)发布会暨金融纠纷热点问题研讨会顺利举办。作为本次活动核心成果,上海金融法院对外发布第七批中英文版精选案例,共收录20件典型案例。
“典型案例是审判工作的金名片,既能厘清市场规则、引导交易行为、规范市场秩序,也是传播中国法治声音的重要载体。”上海金融法院审判委员会专职委员符望表示,本次发布案例的价值集中体现在三方面:一是明晰新类型金融纠纷的权责边界,以明确规则稳定市场预期;二是督促金融机构、金融基础设施依法履职,夯实金融治理法治根基;三是发挥涉外金融领域规则引领效能,提升我国金融市场国际影响力。
符望表示,下一步,上海金融法院将持续立足金融审判职能,放大典型案例的示范引领效应,推动案例成果在更广范围、更高层次、更多渠道落地传播,护航金融高质量发展与高水平对外开放,为上海国际金融中心建设提供更加坚实的司法保障。
董监高未履行公开承诺
怎么看?
上市公司董监高对外发布增持承诺,往往是稳定投资者信心的重要信号,但“只喊话、不兑现”的忽悠式承诺时有发生。本次发布的全国首例董监高未履行公开增持承诺证券侵权纠纷案,首次激活《中华人民共和国证券法》(以下简称《证券法》)公开承诺民事赔偿条款。
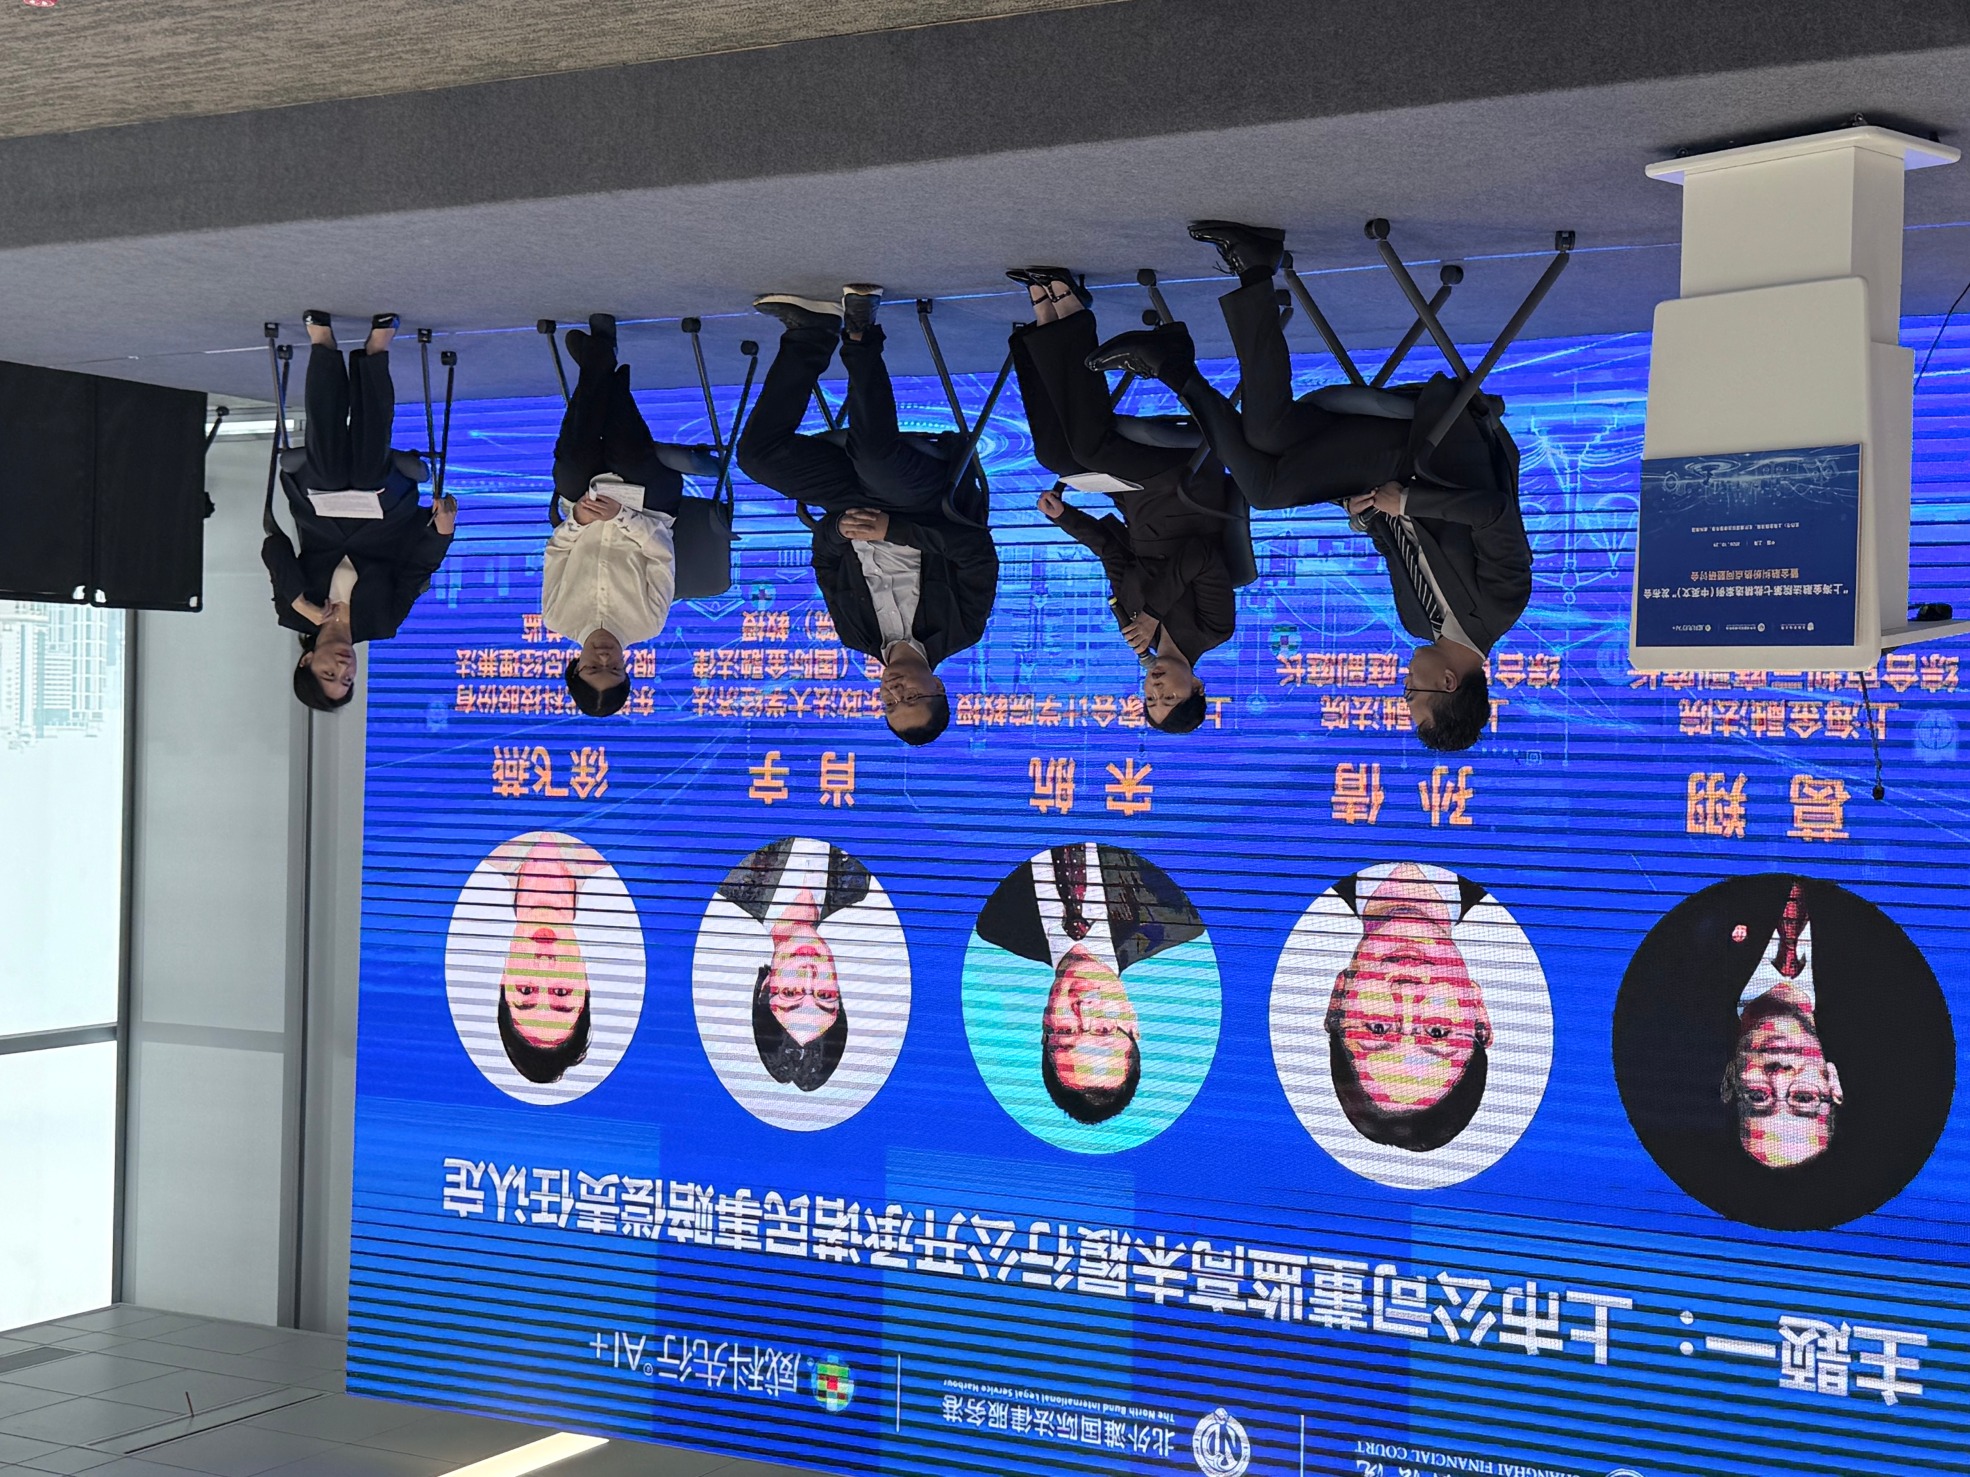
图为业内人士进行专题研讨田鹏/摄
该案源于两名董监高公开承诺6个月内合计增持不超3亿元,两次延期后历时一年三个月增持仍为零。监管部门出具警示函并作出纪律处分,投资者将两名高管及上市公司一并告上法庭。
上海金融法院综合审判一庭副庭长孙倩介绍,资本市场公开承诺类型多元,既可能构成虚假陈述、操纵市场,也可能属于违约,抑或是独立的侵权行为,需结合个案区别考量。本案核心争议在于,作出增持承诺却拒不履约,是否构成证券虚假陈述。合议庭查明,两名高管发布承诺前并无资金储备与可行筹措方案,还使用过桥资金向监管机构虚假证明资金实力,事后立即转出,同时强调增持计划不可撤销。法院认定,二人在作出承诺时即缺乏真实履约意愿,该增持公告属于误导性信息披露,构成证券虚假陈述。
在责任主体划分上,依据《证券法》第84条,公开承诺的信息披露义务人是作出承诺的董监高个人,但上市公司并非完全免除审查义务。本案中上市公司对董事会、监事会决议及独立董事意见开展审查,并及时完整披露履约进展,因此免于赔偿,由两名承诺人承担民事赔偿责任。
华东政法大学经济法学院(国际金融法律学院)教授肖宇从法理层面指出,公开承诺本属民商事允诺行为,但中小投资者并非承诺合同相对方,无法通过合同之诉强制董监高履约,故《证券法》将公开承诺纳入信息披露监管体系。但并非所有违约行为都必然触发民事赔偿,仍须满足虚假陈述构成要件:信息具备重大性、行为人主观明知或故意、损失与行为存在因果关系。本案3亿元增持承诺足以改变股权分散公司的股权结构,叠加过桥资金造假的主观故意,满足追责条件。
上海国家会计学院教授宋航从金融伦理视角警示,高管自愿承诺向市场传递公司价值信号,直接影响投资者交易决策,只享受股价维稳利好却无视履约义务,会侵蚀市场信任根基。随着司法案例落地,民事赔偿已成为失信董监高必须面对的法律后果。
孙倩进一步厘清裁判边界:判断公开承诺是否违约,审查的是承诺到期未履约;判断是否构成虚假陈述,审查的则是作出承诺当时是否存在误导性陈述,二者判断时点截然不同。
私募基金托管人违反合理审查义务
怎么断?
私募基金托管人承担基金财产保管与一定程度的投资监督职责,是资管风险防控的关键一环。本次发布的私募托管纠纷案二审改判托管人对本金损失承担10%补充赔偿责任,打破固有认知。
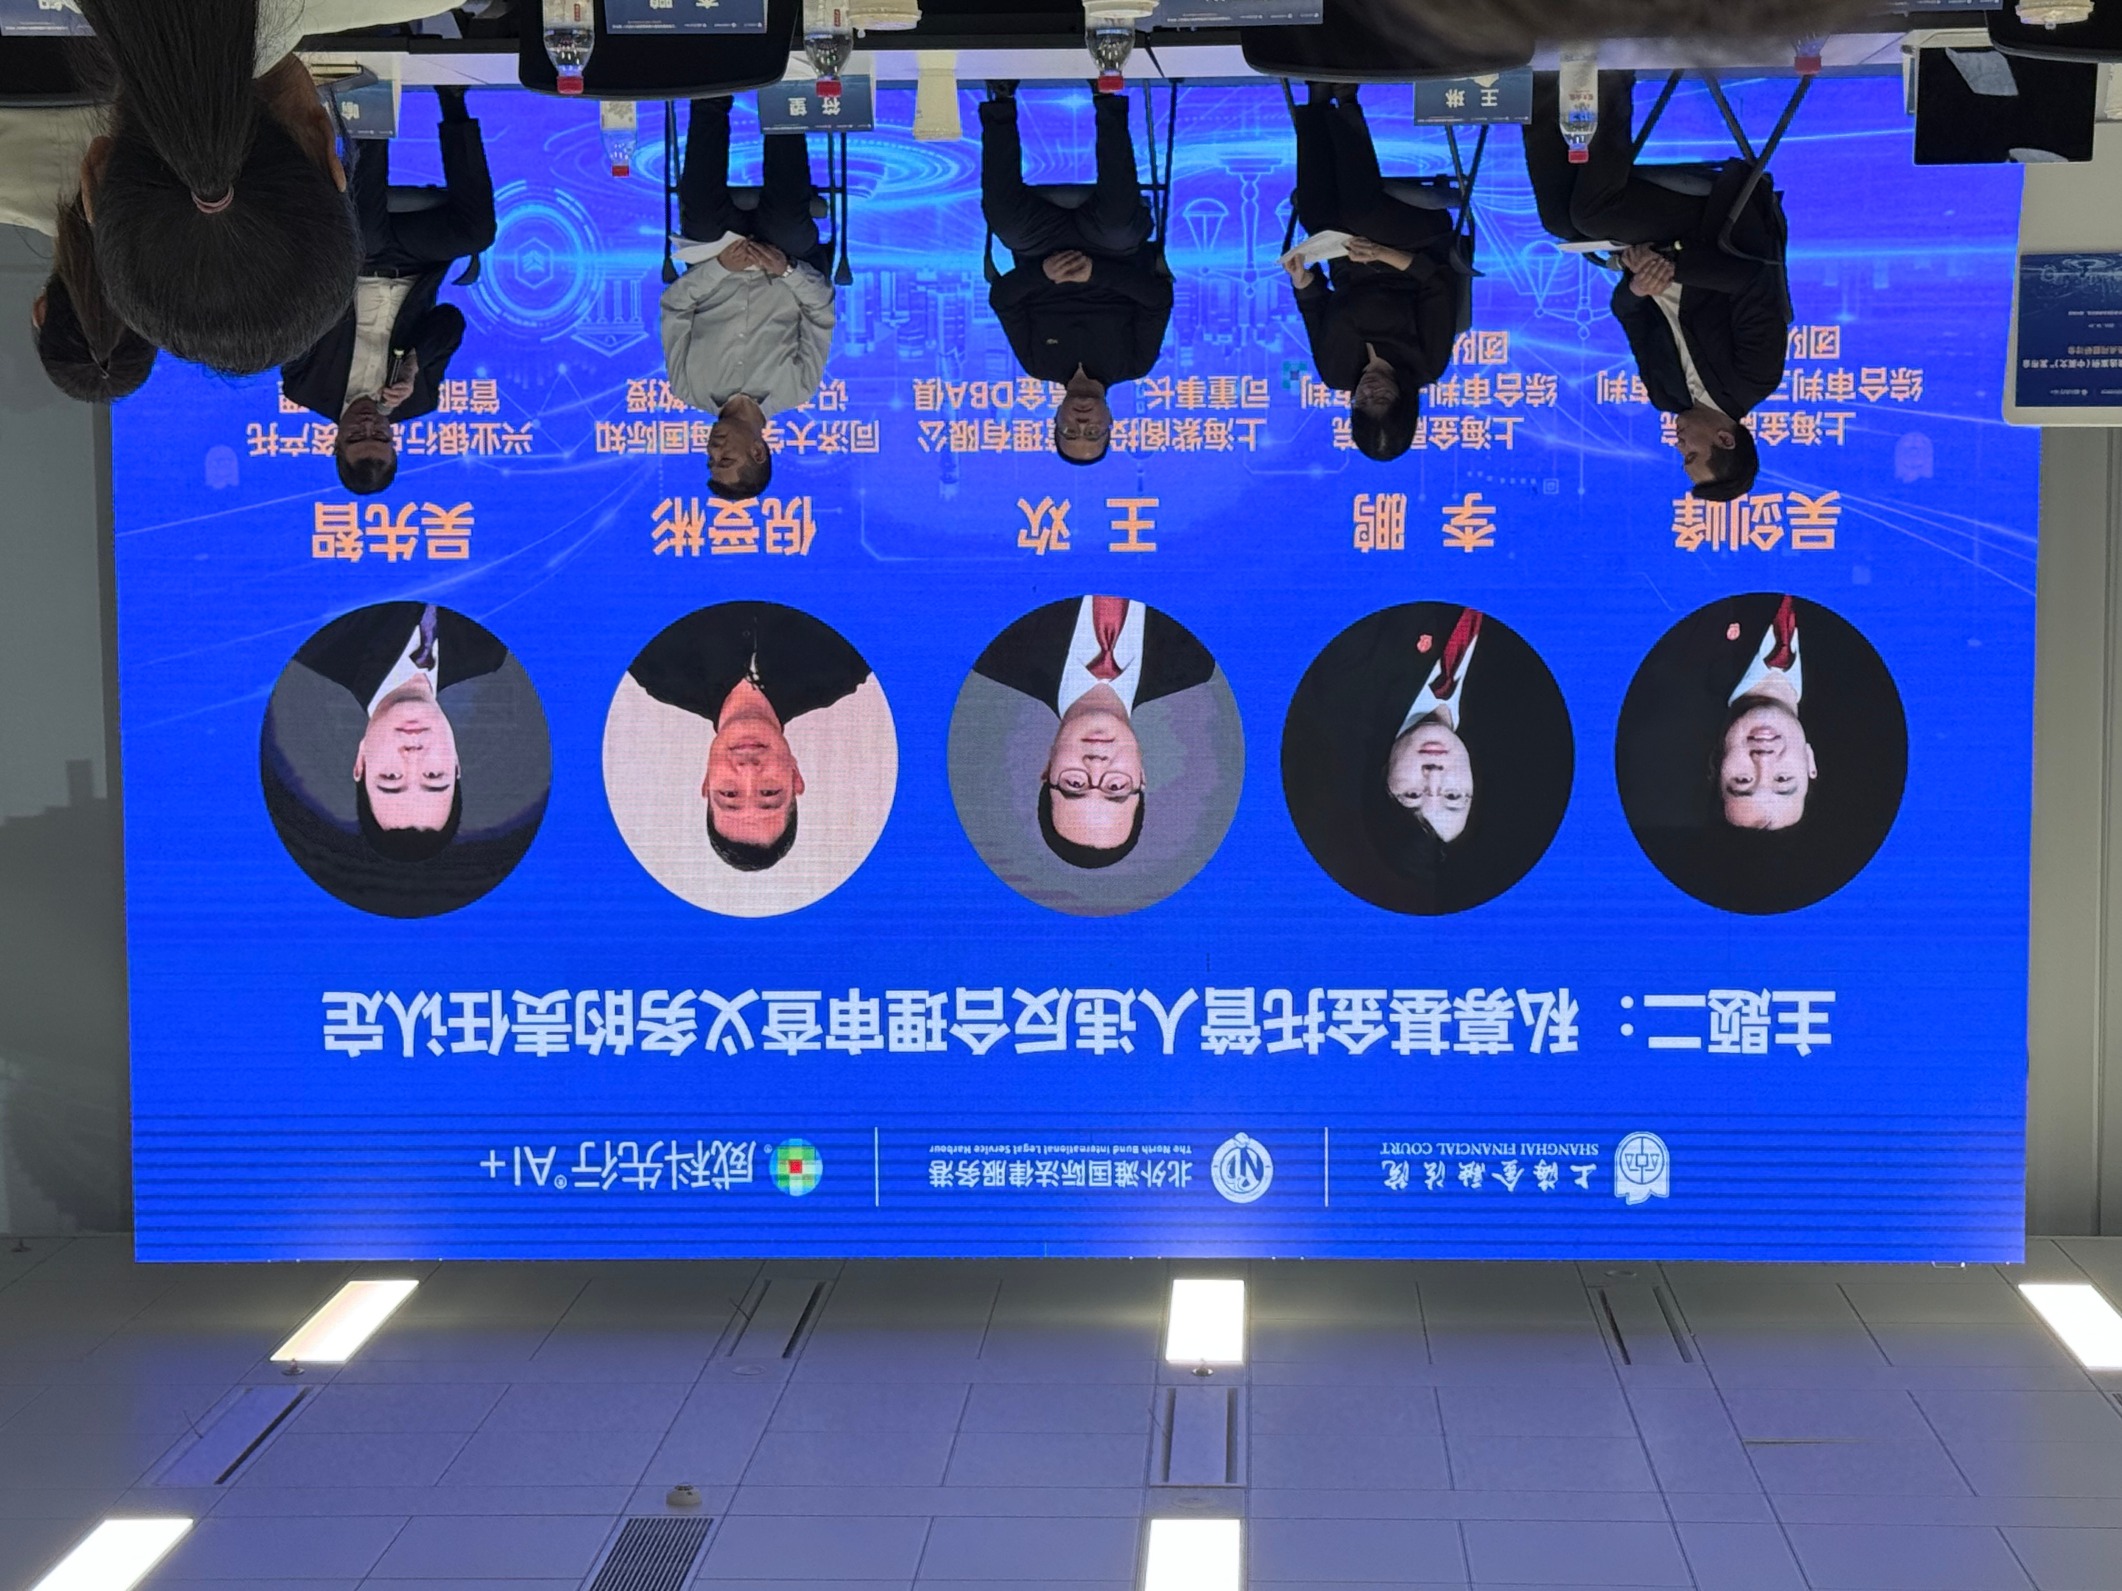
图为业内人士进行专题研讨田鹏/摄
案件背后是一起重大私募基金集资诈骗案:管理人在两年内设立30余只私募基金、募集90余亿元,宣称投向银行票据收益权,而底层5000多张票据全部虚假,造成700余名投资者合计20多亿元损失。投资人樊某投资170万元仅收回少量收益,遂起诉托管机构。
上海金融法院综合审判一庭审判团队负责人李鹏介绍,基金合同约定投资标的主要为银行承兑汇票或者该等票据收益权,托管人可以要求管理人提供交易凭证、合同或者其他有效会计资料等。在近2年的时间内,管理人提交的权属材料仅为企业网银票据页面截屏,无法证明票据属于交易对手方,但托管人未保持合理职业怀疑,仅对表面一致性进行审查,未进一步核验票据权属形式真实性。
一审驳回全部诉求,二审改判托管人对未清偿本金损失的10%承担赔偿责任。李鹏表示,该案明确托管人形式审查时也应恪守谨慎勤勉的信义义务。案涉大量基金持续投向同一类票据收益权,交易特征异常,而票据权属核验具备技术可行性,托管人未进一步核实,存在履职过错。管理人等主体的集资诈骗行为是投资损失的直接原因。刑事案件退赔受害人所得比例约为0.55%,投资人损失已经基本确定。法院综合托管人职责范围、过错程度、因果关系酌定10%赔偿比例,体现过错与责任相匹配。
同济大学上海国际知识产权学院教授倪受彬从信义义务法理解读,托管人与管理人属信义受托人,信义义务是强制性义务,不能完全依靠合同文本划定履职边界,认定过错须结合持牌机构专业能力、交易风险、风险可识别性及收费水平综合衡量。
私募行业人士王欢结合实操指出,二级市场标准化交易有交易所闭环机制,托管风险较低,但场外收益权类非标资产天然存在核验难点;持牌金融机构面对明显反常的交易迹象,不能机械做纸面比对,责任裁量也要兼顾成本收益逻辑,不能让低收费主体承担无限巨额赔偿。
兴业银行总行资产托管部总经理助理吴先智表示,该判决对全行业形成强警示,倒逼托管机构强化内控风控。但托管人与管理人存在天然信息不对称,划款指令往往要求短时间处理,托管机构缺少强制核验的法定抓手,且仅收取极低托管费,若无限放大监督义务会抬高托管成本。他呼吁为托管机构赋予对异常交易拒绝划款的制度抓手,平衡投资者保护与权责。
针对行业关切,李鹏再次强调,本案属于特定场景下的个案裁判,不代表所有案件中托管人均要对底层资产真实性兜底。核心警示在于,即便开展形式审查,托管机构面对反常高风险交易时也不能机械照搬材料,应尽到专业金融机构的谨慎勤勉义务,主动核验并留存痕迹,筑牢基金财产风险防线。
