
海报新闻记者沈童报道
9月24日晚间,福建水泥发布股票交易异常波动公告。与绝大多数上市公司“生产经营正常,无应披露未披露信息”的程式化表述不同,这份公告加了一段极为罕见的自我剖白:“公司近几年连续亏损,主业经营未有根本好转,股票市盈率为负值,存在市场交易变化无对应盈利能力变化支撑的风险。”
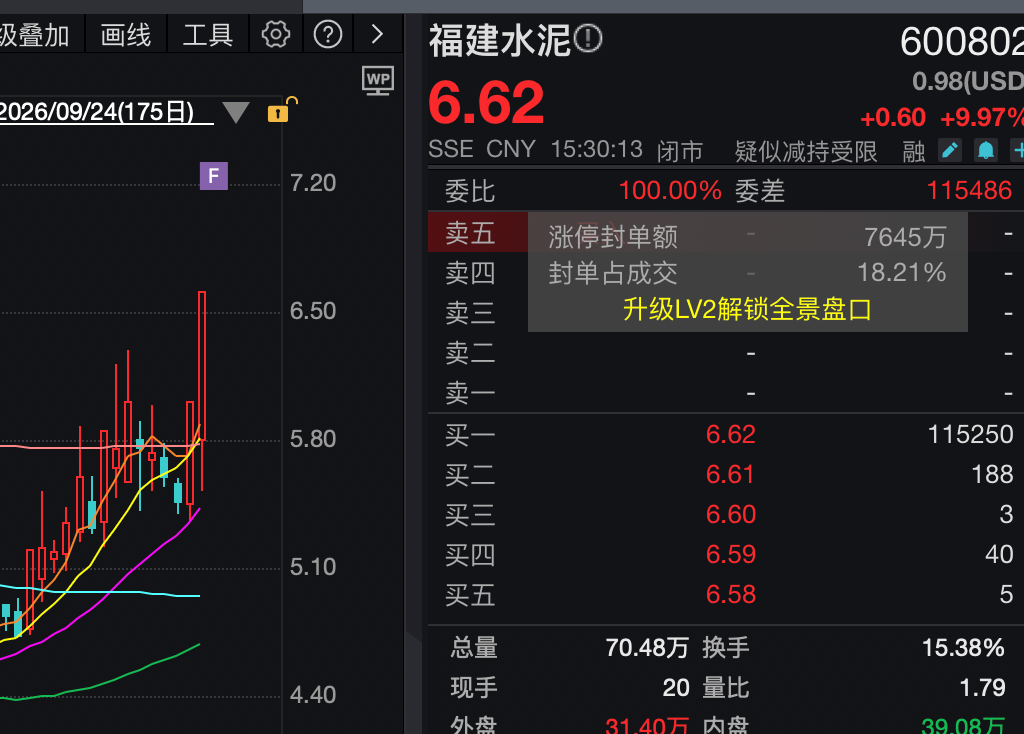
具体来看,9月22日,福建水泥收盘价5.47元,9月23日涨停收于6.02元,9月24日再涨停收于6.62元。两天之内,总市值从25亿元膨胀到30亿元。成交量也急剧放大,9月23日成交3671万股,9月24日成交7048万股,两日合计成交额超过6.3亿元。对一个市值仅30亿元的小盘股来说,这种量能意味着筹码在短期内剧烈换手。
公司自己先说了“不值这个价”
A股的异常波动公告有一套通行模板:股价异动了,公司自查一圈,结论是“日常经营正常,控股股东没买卖,不存在应披露未披露的重大信息”。投资者看了等于没看,市场照炒不误。
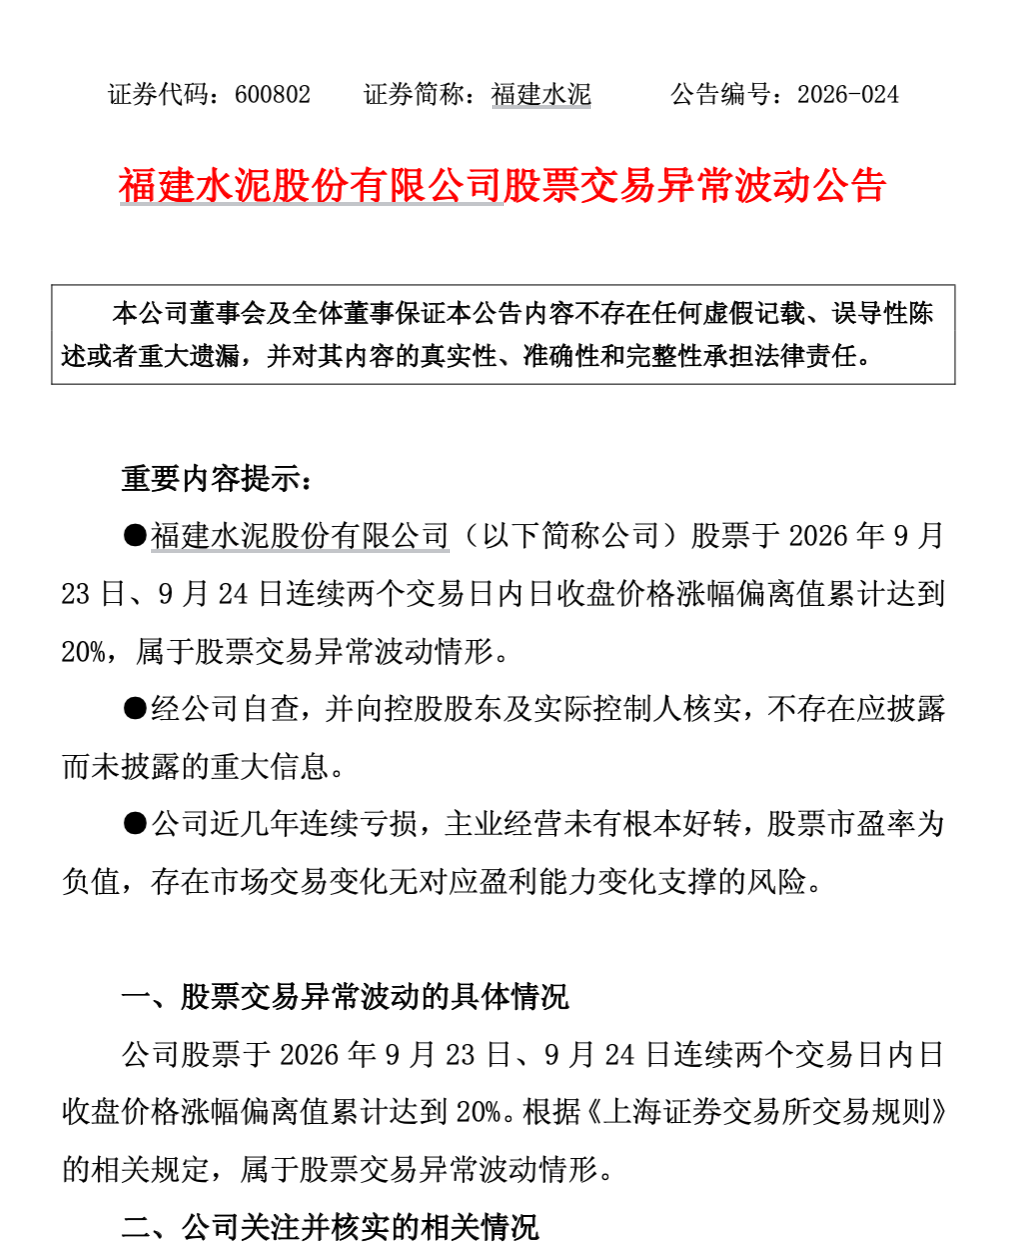
而福建水泥这次打破了这套模板。公告在常规表述之后,主动追加了一段风险提示:近几年连续亏损,主业经营未有根本好转,市盈率为负值,市场交易变化缺乏盈利能力支撑。翻译一下就是:股价涨成这样,跟我们公司的经营基本面没什么关系。
事实确实如此,从财务数据看,福建水泥的困境是结构性的。2022年至2025年,公司连续四年亏损,归母净利润分别为-2.43亿元、-3.23亿元、-1.67亿元和-1.27亿元,累计亏损约8.6亿元。营收从25.91亿元一路下滑到15.28亿元,四年缩水四成。2026年上半年,营收进一步降至6.05亿元,同比下滑21.45%;归母净利润亏损6921万元,同比暴跌435%。
更要命的是毛利率。2024年全年毛利率仅1.58%,2026年第一季度甚至跌到-1.91%。这意味着在某些时段,公司每卖出一吨水泥,不仅赚不到钱,还要倒贴。资产负债率也从2024年末的69.84%攀升至2025年末的72.32%,有息负债率高达63.32%。2026年上半年,经营活动产生的现金流量净额为-1.58亿元,同比下滑184%。卖水泥赚不到钱,借钱还要付利息,现金流持续失血。
游资的“一日游”账本
公司主动“自曝”的同时,龙虎榜数据揭开了另一幅画面。
9月23日,福建水泥涨停,开源证券西安西大街营业部一举买入5355万元,占当日营业部买入总额的近六成。这个席位被市场认为是知名游资“东北猛男”的常用阵地。当天,营业部席位合计净买入6679万元,主力资金净流入8375万元。
一天之后的9月24日,福建水泥再度涨停。龙虎榜显示,开源证券西安西大街赫然出现在卖方榜首,卖出金额4995万元。前一天买入的5355万元,第二天卖出了4995万元,仅隔一日,仓位几乎清空。与此同时,买方榜首换成了国泰海通证券上海松江区中山东路,买入3372万元。值得注意的是,华泰证券总部席位9月23日买入1239万元,9月24日又卖出1193万元,同样是一日游的做T手法。游资之间似乎在玩击鼓传花的游戏。
这不是福建水泥第一次被游资盯上。近一个月内,该股已三次登上龙虎榜。对一个连续四年亏损、市值仅30亿元的水泥股来说,这种活跃度并不寻常。游资的打法很清晰:利用市场对低价股、亏损股的情绪博弈,快进快出。数据显示,9月22日福建水泥融资余额为4.44亿元,近5日增加3211万元,增幅7.8%。杠杆资金在股价异动前已开始布局。至于公司基本面如何,从来不是他们决策的核心变量。
水泥行业的集体困境与个体的出路
2025年以来,水泥行业整体承压,需求端房地产和基建投资双双下滑,供给端错峰生产、环保管控约束持续。福建水泥2025年生产水泥674万吨,同比减少11.81%;销售商品687万吨,同比减少13.46%。产能利用率持续走低,固定成本摊销压力越来越大。2026年上半年,公司生产熟料234万吨、水泥302万吨,同比分别减少16.3%和8.4%。存货周转率持续下降,水泥这种大宗商品的库存一旦积压,跌价风险就会迅速放大。福建水泥的困境,本质上是区域性水泥企业在行业下行周期中的缩影:需求萎缩、价格内卷、成本刚性,三者叠加之下,扭亏的难度远超想象。
但福建水泥还有一层特殊的身份值得关注。公司创建于1959年,是福建省首批规范上市的5家上市公司之一,拥有7个水泥熟料生产基地、12座石灰岩矿山。“建福牌”和“炼石牌”水泥曾广泛应用于福建省的重点工程。这样一个老牌国企,如今却走到了卖一吨亏一吨的境地。
从治理结构看,公司控股股东为建材控股公司,其股东由福建省能源石化集团和华润建材科技共同组成。总经理、财务总监等核心高管由控股股东推荐,具有华润背景。有投资者在业绩说明会上直接追问利益输送问题,公司回应称已将华润水泥界定为关联人,交易均按规则履行程序。
市场对重组的预期从未消散。6月的业绩说明会上,被问及“有没有意向进行重组”时,公司表示:“公司为国有控股上市公司,是否重组涉及控股股东、实际控制人、地方国资。如有重组计划,将及时履行信息披露义务。”这种不否认也不确认的模糊表态,在A股市场往往被解读为“想象空间”。9月23日至24日的连续涨停,是否与重组预期有关,公告没有明说,市场自有解读。
