
蓝鲸新闻10月12日讯 10月12日开盘,哈药股份(600664.SH)毫无悬念地“一字板”躺平。截至收盘,股价定格在6.65元/股,跌幅10.01%,总市值缩水至167.48亿元,市场用最直接的方式,回应了前一天晚间那份令人不安的公告。
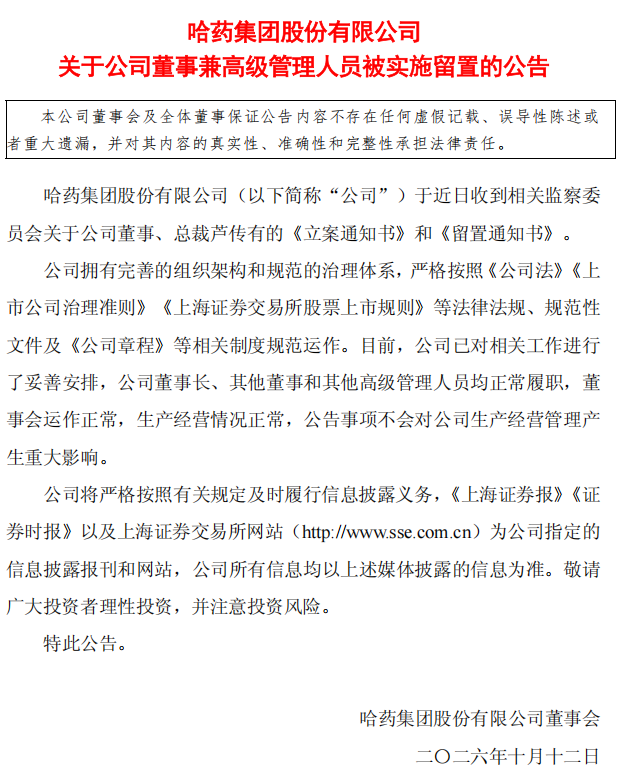
10月11日晚,哈药股份称,公司董事、总裁芦传有被黑龙江省大兴安岭地区监察委员会立案调查并实施留置。公司同时强调:“相关事项与公司无关,公司其他董事、监事和高级管理人员均正常履职,控制权未发生变化,日常经营管理由高管团队按制度推进。”公告中并未提及芦传有因何事被留置。记者以投资者身份拨打哈药集团董秘电话,回复称:“具体原因我们也不清楚。”但资本市场显然没有这么淡定。总裁级别人物被监察委留置,在A股医药板块从来都不是“小事”。
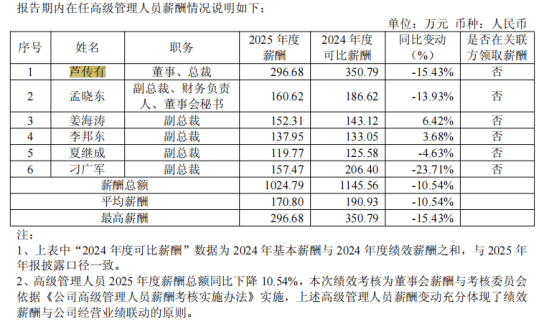
三百万元年薪总裁被立案调查
芦传有现年64岁,年薪近三百万元人民币。芦传有不是职业经理人空降兵,而是哈药体系里一步步熬出来的“老哈药人”。截至上半年末,还是上市公司法定代表人,是哈药集团内部培养起来的管理层。哈药股份年报显示,芦传有曾任哈药集团制药六厂总工程师、常务副厂长、厂长、党委书记,哈药集团三精制药有限公司党委书记、董事长、总经理,本公司副总裁、高级顾问。现任本公司党委委员、第十届董事会董事、董事会战略与可持续发展委员会委员、总裁。
据公司年报及官网信息,他深度参与过哈药在中药、化药、营销体系、工业制造等多个核心环节的管理。换句话说,芦传有所涉岗位,几乎覆盖了哈药“产、销、管”的主干道。
“虽然目前监察机关和哈药集团均未披露立案事由,但在医药行业,国企背景药企高管被留置,通常绕不开以下原因:药品购销与渠道返利、招投标与医院准入、原料采购与供应商利益输送、广告宣传与费用投放、国资监管与内部审计问题。”业内人士指出。
“医药行业反腐进入常态化后,被查对象从医生、院长延伸到药企实控人、总裁、销售负责人,已经不是个案。”一位医药行业分析师表示,“但凡在销售体系、采购体系、政府事务体系里有过深痕迹的高管,在当下都天然处在高压线上。”
为什么是哈药:老牌药企的“体面”与“旧账”
哈药股份曾是中国OTC(非处方药)和保健品最耀眼的国企样本。三精、盖中盖、护彤、哈药六厂广告模式,一度是全民记忆。但辉煌停在记忆里,报表上的数字要冷峻得多。
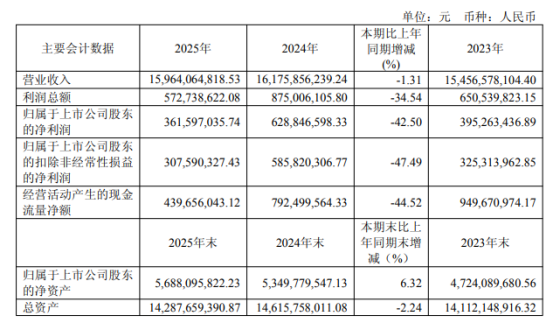
哈药股份年报显示,2025年营收约159.64亿元,同比下降1.31%,但归母净利润仅约3.62亿元,同比下降42.5%,业绩增长乏力;毛利率长期低于创新型药企,销售费用却始终高企。其收入结构里,化学药、中药、保健品、动物疫苗各占一块,但真正具备高壁垒、高成长的创新药管线并不突出。
更关键的是,哈药股份身上叠加了三层老问题,一是国企治理层与经营层关系复杂。哈药集团为控股股东,中信资本等资本方曾深度参与混改,但市场普遍认为,哈药“市场化机制”和“国企约束”始终没有完全咬合。二是营销驱动惯性太强。过去靠广告、渠道、终端铺货打天下,在集采、医保控费、反商业贿赂、线上购药重构渠道的当下,旧打法边际效用递减。三是保健品与OTC承压。GNC中国业务、保健品类目受直播电商、跨境品牌、监管口径变化冲击;近年来传统保健品巨头普遍面临“品牌老化、渠道失速、年轻消费者流失”的共性难题。
“哈药的问题不是一天积累的。它像很多老牌国企药企一样,体系很全、牌照很厚、产能很重,但面向新一代消费者时,转身很慢。”上述分析师表示。
近年来,哈药股份也在加速转型升级,而随着总裁芦传有被留置,很可能对其发展乃至变革带来冲击。在业内人士看来,“总裁被留置,不管最终认定是否与公司有关,都会带来即时的信用折价——银行授信、供应商账期、经销商信心、国企系统内部评价、机构投资者持仓意愿,都会重新定价。10月12日的一字跌停,就是这种折价的集中释放。”
更深一层去看,如果调查最终指向哈药在过往药品销售、采购、招投标、广告宣传中存在违规,那么公司可能面临整改、追缴、罚款、渠道重审,甚至部分产品销售受限;如果最终仅属个人历史问题、与公司经营无关,则冲击更多体现在估值情绪和短期流动性上。
据《中国证券报》对过往案例的统计,A股上市公司高管被留置后,短期股价多数出现明显下挫;若后续司法机关认定涉及单位犯罪或关联交易,则还会触发交易所问询、审计师强调事项、再融资受限等连锁反应。
比跌停更可怕的是“信任折价”
事实上,哈药现在最怕的,不是跌停,而是“信任折价”。对一家老牌药企来说,渠道商愿不愿意继续压货、药店愿不愿意继续主推、医院采购愿不愿意继续留品种、国企集团愿不愿意继续给资源,靠的都是“信任”。芦传有长期主抓经营与营销体系,其在任期间搭建的销售网络、经销商关系、政府事务路径,是哈药当下仍在运转的“隐形资产”。一旦这些关系被重新审查,就算生产端不停工、财报上还在出数,前端动销也可能变慢。
“药企最怕的不是工厂停了,是渠道不敢碰你。”一位华北医药流通行业人士说,“医生、药店、经销商、招标平台,本质上都在规避合规风险。你高管出事,别人就会先往后退半步。”这正是哈药最尴尬的地方,它并不缺产能,也不缺品牌认知,但恰恰最依赖“人—关系—终端”的旧式经营网络。而反腐要切的,往往就是这张网。
哈药不是没想过转型。近年来公司尝试做大健康、推新品、做数字化营销、重整GNC业务、强化中药资产、探索动物疫苗与生物制品。但横向看,它既不像恒瑞、百济那样靠创新药出海重新定价,也不像华润、国药那样靠流通与平台资源吃系统红利,更不像同仁堂、东阿阿胶那样把“老字号”做成文化溢价。
哈药的转型,更像在“国企底色+老品牌+弱创新”的框架里修修补补。据Wind及公司定期报告,哈药股份研发投入占营收比重长期在行业中游偏下,创新药收入贡献有限;而销售费用率却常年处于行业高位。这种“重销售、轻研发”的财务画像,在医药反腐与集采时代,恰恰最容易引发监管与市场的双重质疑。
“芦传有被留置,不一定代表哈药有系统性违规,但一定代表‘旧医药营销时代’的高管,正在被新监管框架重新审视。”前述分析师称,“市场跌的不是一个人,是一类模式的预期。”
