
10月28日晚间,青岛啤酒(600600)披露2026年三季报,公司第三季度营业收入83.80亿元,同比下降5.58%;归母净利润11.35亿元,同比下降17.15%。前三季度营业收入280.35亿元,同比下降4.53%;归母净利润50.55亿元,同比下降4.16%。
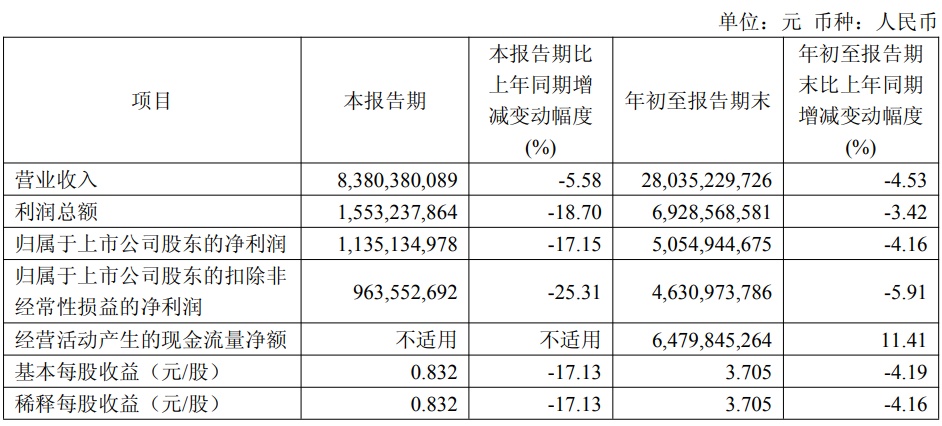
截至三季度末,总资产529.29亿元,较上年度末增长1.53%;归母股东权益324.83亿元,较上年度末增长5.98%。
分季度来看,公司营收端呈持续下滑趋势。数据显示,第一季度营收102.9亿元、第二季度降为93.70亿元、第三季度再降为83.80亿元。
青岛啤酒表示,报告期内,国内啤酒市场销量持续承压,公司聚焦“新产品、新渠道、新人群、新场景、新需求”优化资源配置,线上业务、即时零售业态及现代零售渠道销量均创历史新高,即时零售行业领先地位持续巩固。
此外,公司深化“青岛啤酒+崂山啤酒”品牌战略,持续推进产品创新与结构优化升级,完善差异化产品矩阵,培育结构性增量。前三季度,公司累计实现产品销量646.5万千升,同比降6.22%,青岛啤酒主品牌实现销量395万千升,同比减少1%。其中,中高端以上产品销量达299.4万千升,同比增长2%;白啤产品继续保持双位数增长,轻干产品市场表现突出,快速成长为“零糖低卡”健康赛道的标杆品类;生鲜产品销量实现持续增长。
青岛啤酒上半年微弱的利润正增长,主要依靠理财收益和“节流”实现。其中,理财收益大幅增收,公允价值变动收益同比暴涨238%,为公司贡献1.8亿元收益;费用端大幅压降,公司大幅缩减营销开支,广告宣传费同比大幅下降33%,节约成本超2亿元。
第三季度控费的缓冲效应消失,单季扣非净利润同比下滑25.31%,主业盈利韧性明显走弱,单纯靠压缩费用维持利润的模式已经难以为继。
