
白酒股持续爆发,“股王”贵州茅台(600519.SH)突破1400元/股,收复年内跌幅。
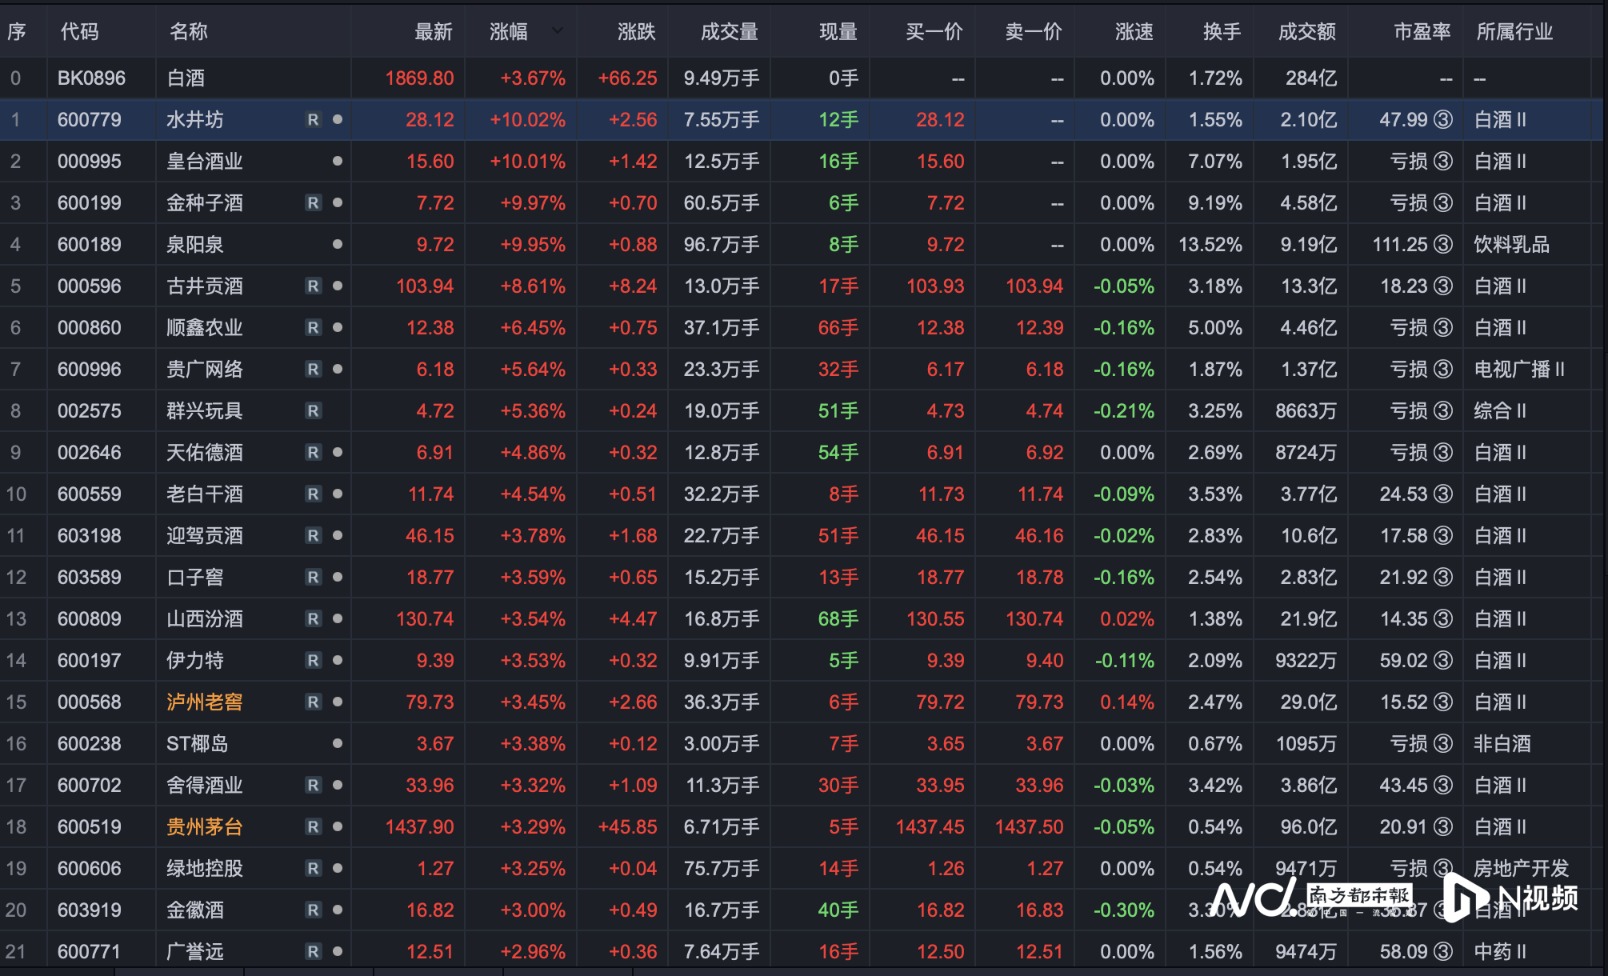
截至11月2日午间收盘,白酒(BK0896)板块涨超3%,水井坊(600779.SH)、金种子酒(600199.SH)等多只白酒个股涨停,古井贡酒(000596.SZ)、迎驾贡酒(603198.SH)等多只白酒个股涨超5%。其中,“股王”贵州茅台涨超3%,股价突破1437元/股,超过年初(1月6日收盘价)1399.99元/股,收复年内跌幅。
“股王”归来!贵州茅台业绩稳中有升
10月30日晚间,贵州茅台披露三季报,营收、净利润等关键财务数据均稳中有升。财务数据显示,贵州茅台前三季度公司实现营业总收入1332.84亿元,同比增长1.82%;实现归母净利润644.67亿元。第三季度单季营业总收入410.06亿元,同比增长3%,归母净利润199.51亿元,同比增长3.78%。
东吴证券分析师表示,今年贵州茅台推进全面向C的市场化改革,在价格机制上,构建了“随行就市、相对平稳、供需适配、量价平衡”的动态价格调整机制,期间普飞价格成功触底回升,并且实现多次涨价。
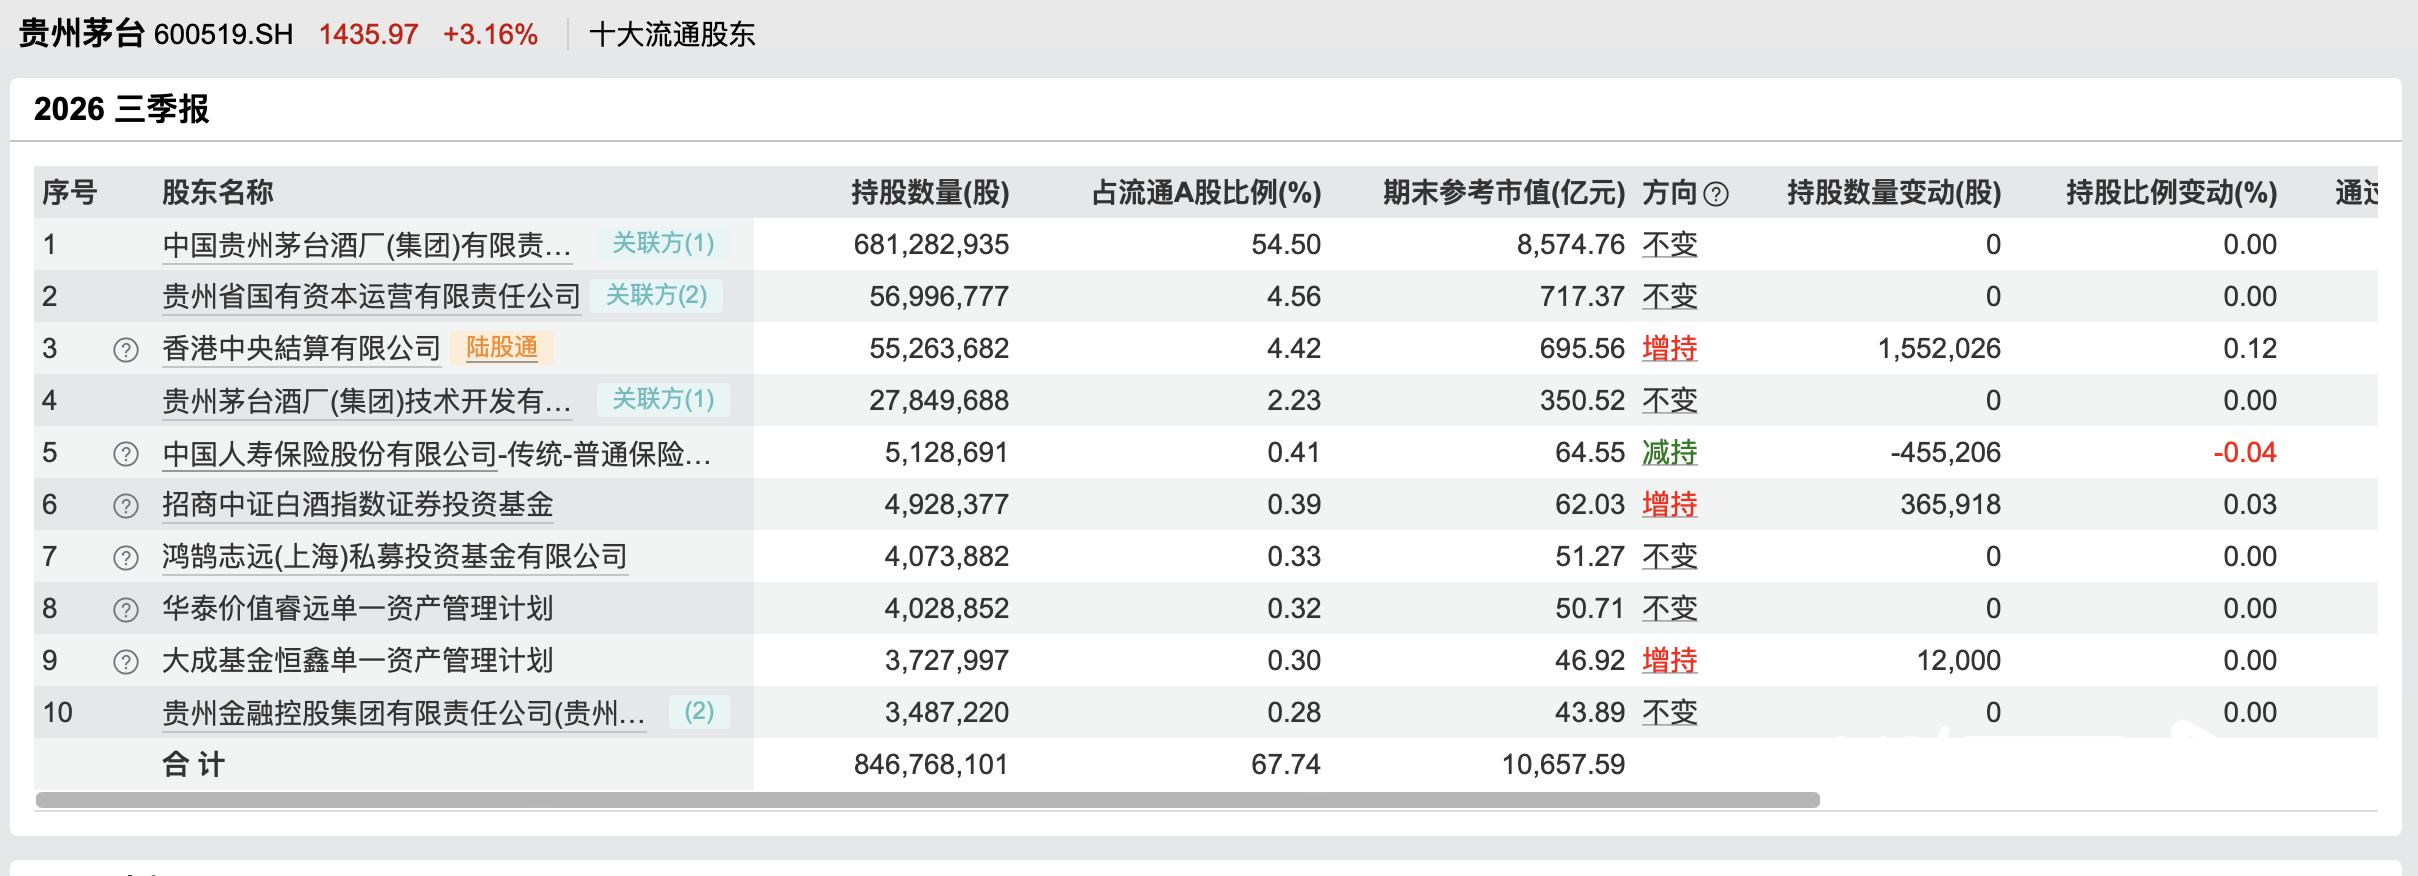
机构持仓方面,据wind数据,对比二季度末的前十大流通股东明细,贵州茅台第三季度获得招商中证白酒指数证券投资基金、大成基金恒鑫单—资产管理计划等的增持。
据券商机构统计数据,主要消费基金第三季度白酒持仓环比提升2.71个百分点至13.92%;在主动基金重仓股持仓占比中,贵州茅台等头部酒企业获得小幅加配。同时,对比二季度末,贵州茅台等不少白酒上市公司在第三季度中获得主动基金的加仓。
此外,在著名基金经理萧楠、张坤管理的“易方达消费行业股票”基金、“易方达蓝筹精选混合”基金的前十大重仓股中,贵州茅台的持仓占比相较于上季度末均有所提升。
东方证券分析师分析认为,在i茅台直营渠道放量、渠道结构持续优化下,公司对终端价格和投放节奏的把控力进一步增强;预计第四季度在旺季备货及低基数带动下收入有望保持稳健增长,全年经营稳中有进,持续高分红亦为股价提供支撑。
白酒三季报分化,双十一能否催化动销?
目前,白酒上市公司三季报已披露完毕。据南都湾财社记者统计,今年前三季度,营收、净利润增长的白酒上市公司占据少数,仅贵州茅台、五粮液、迎驾贡酒、金徽酒、ST椰岛家白酒上市公司前三季度营收呈增长态势,净利润这一指标上,仅五粮液、迎驾贡酒、酒鬼酒、金种子酒4家上市公司呈增长态势。
尽管如此,多家券商机构分析师仍认为,在科技成长板块步入调整背景下,白酒板块符合资金的“防御性”“避险性”配置需求,主要体现白酒上市公司的盈利能力、高股息等特征。有分析师对南都湾财社记者表示,“科技股回调,资金向高股息、防御性强的消费龙头回流,而酿酒产业端库存下降、批价企稳、酒企主动控货等边际改善信号不断出现带来了股票的重新定价。”
“本轮白酒行业的调整自2021年景气见顶算起已超过5年,行业先后经历了需求转弱、批价下行、渠道库存堆积、报表出清四个阶段。2026年至今,白酒行业也在价格、库存、渠道、业绩等多个维度完成绝大部分出清,当前处于磨底后期、出清尾声阶段,名酒批价、渠道库存、市场预期等底部信号已现。”中信证券分析师近期指出。
此外,消息面上,“双十一”的来临,也为白酒板块带来利好。11月1日,电商平台某东发布“名酒双十一开门红战报”。战报显示,10月29日00:00至11月1日24:00,平台名酒11.11开门红期间成交额同比增长30%,全域曝光超8亿。
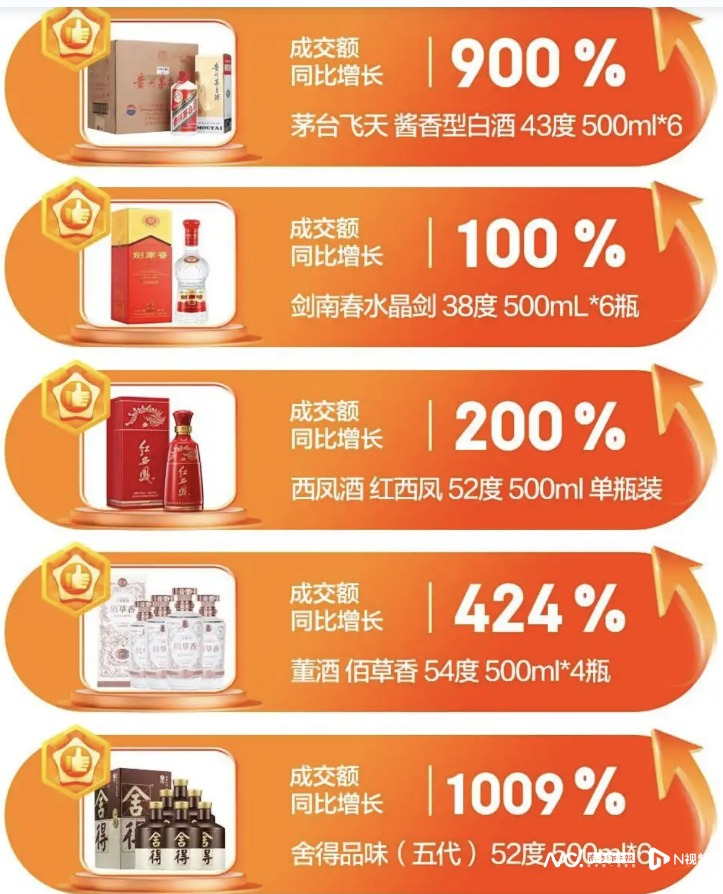
重点品牌方面,茅台成交额同比增长23%,泸州老窖增长35%,珍酒增长121%,青岛啤酒增长80%,郎酒老酒增长370%,湘窖增长278%。重点单品方面,茅台飞天43度(500ml×6)成交额同比增长900%,茅台2021年飞天整箱装增长1200%,舍得品味(五代)增长1009%,侯伯王庄园干红2009年增长2500%。
不过,也有分析师对记者提示风险,此轮上涨是低估值、低预期与资金高低切换共同作用的结果,并非行业基本面反转,近期白酒动销整体偏淡,次高端商务场景持续承压,价格倒挂仍没有改变。
