
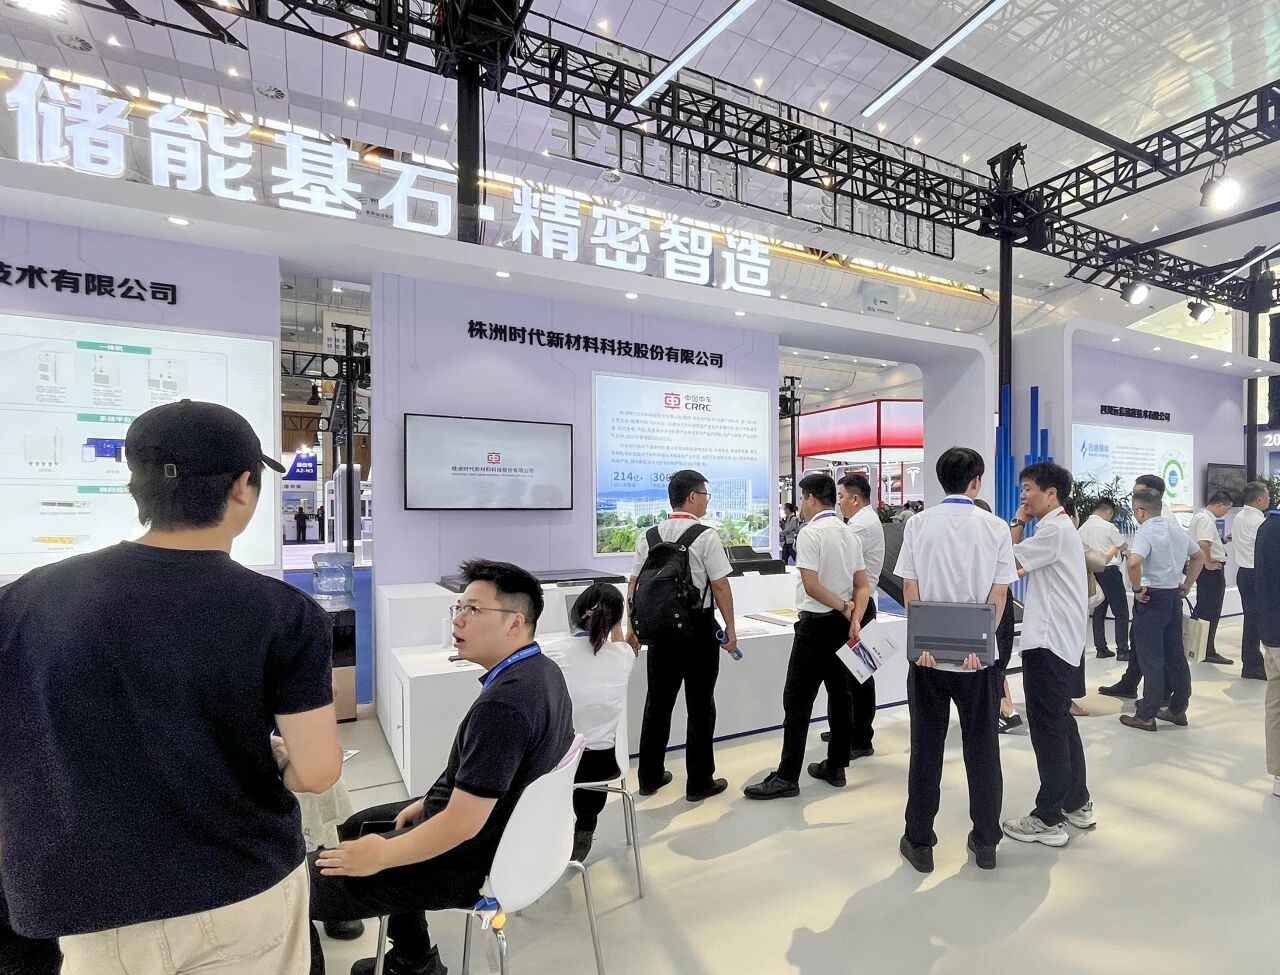
$时代新材(SH600458)$ 时代新材今年上半年交了一份很扎实的答卷:营收104.67亿元,同比+13%;归母净利润3.46亿元,同比+14%;扣非净利润3.12亿元,同比+34%。最关键的是,Q2单季营收环比+35%,利润环比+19%,增长动能明显在加速。而从最近的业绩说明会来看,毛利率继续上涨,经营持续向好。这种确定性是投资者最应关注的。
风电出海:海外订单翻倍,产能跟着走
风电叶片上半年收入48亿元,同比+23%,在同行普遍承压的背景下基本持平,说明产品力和成本控制都在线。真正亮眼的是海外订单同比翻倍,新签Nordex框架合同超20亿元。越南工厂四季度投产,射阳增设模具工位,出海不是喊口号,是产能真在落地。10月8日公告三季度新签风电叶片合同43.94亿元,订单储备已经锁到明年。
新材料:订单12.95亿,同比翻倍,四条线全面开花
这是本轮最大的看点。上半年新材料营收3.05亿元,同比+22%;新签订单12.95亿元,同比+102%。订单是营收的4倍多,说明不是讲故事,是真有客户在下单。
- PACK封装:上半年新签订单超10亿元,株洲10条产线满负荷,宜宾5条稳定量产,已供货十余家头部电池厂和整车厂,是新材料规模扩张的核心支撑。
- AIDC电容隔膜:时代华先产品已获国内头部电容厂商批量订单,客户反馈良好,与其余主流厂商验证顺利,订单呈增长趋势。四季度优化产能配置、推进新产线建设,这个赛道毛利率30%-50%,是短期最易兑现的高毛利增量。
- 聚酰亚胺浆料:FPI已通过客户验证审核,下半年分阶段供货;CPI、YPI处于客户验证推广阶段。这是功率半导体封装的卡脖子材料,国产替代空间大,盈利能力相对较强。
- 芳纶纸:已开展覆铜板方向应用调研,海外实现零的突破,后续将结合行业技术变化推进。
汽车零部件:订单在蓄力
博戈亚太区新签订单34亿元,同比大幅增长,电动化转型和全球产能优化在推进。上半年受终端消费偏弱、海外需求下滑、新产能爬坡影响,盈利承压,但订单端已经在蓄力,最差阶段可能已经过去。
估值与催化
当前股价11.18元,总市值106亿元,PE约19倍。对应2027年预期利润PE约15倍,估值不算贵。四季度电容隔膜批量出货、PI浆料供货落地、风电大订单确认收入,任何一个兑现都是催化剂。
一句话总结:风电出海+新材料放量,两条腿都在走路,订单比营收先爆发,拐点正在兑现。
