
三步注入全景图
集团战略路径(多源交叉验证)
第一步:保壳转型 ← 已完成
置出煤炭 → 置入金环磁选57% 【江钨装备成为磁选装备公司】
第二步:中游冶炼注入 ← ★ 当前进行中
定增19.07亿收购3家公司(华茂钨+钽铌+冶机厂)
6/29股东会表决 → 上交所审核 → 证监会注册 【华茂钨正是WF6六氟化钨前驱体AMT的全球寡头】
第三步:上游矿山注入 ← ★ 中长期(等待事件确定)
"中游冶炼资产落地后,唯一可以做的就是梳理上游矿山注入" 江西钨业集团拥有全国最丰富的钨矿资源储备 【 这一步意味着:从"冶炼加工"升级为"资源+冶炼"垂直一体化】
关键认知:
市场现在只看到了"第二步(定增)+ WF6涨价"。
如果"第三步(上游矿山注入)"这个叙事被市场吸收,整个估值体系将被重塑。
参考标的:厦门钨业(600549) 全产业链估值逻辑。厦门钨业市值约1283亿,江钨装备目前不到182亿(涨停后)。
从"交叉验证"角度看可信度的三层锚定
第一层
2025年工作会议(中国有色金属工业网 官方报道) → "优化布局、做大增量"
2026年一季度经济分析会(新浪财经 报道) → 集团生产经营会议
定增预案修订稿(上交所 正式公告) → 19.07亿收购,白纸黑字
2026-02-17 公告(巨潮资讯网 正式公告) → "短期无矿山注入"≠长期没有(集团决定,非上市公司决定) 官方
2026-06-13 二十二条公告 → 业绩承诺+补充协议+考核办法
第二层
集团董事长熊旭晴 5/28 公开讲话
"向着建成具有全球竞争力的稀有金属世界一流专精特新示范企业方向迈步前行"
翻译成人话:要搞大、要整合、要做全球龙头(如果非全产业,做个P世界一流专精特新示范)
第三层逻辑自洽:每一步都咬合
如果不整体上市,为什么要费劲把唯一上市平台从煤炭置换成钨?
如果不上游矿山,一个只有冶炼的"钨企" 算什么"全球龙头企业"?
江钨控股59%的钨矿储量在体外,长期放在外面不符合国资证券化大方向
再追加一条
第一步 价格从2.7涨7回4.5涨9
第二步 价格从7涨22回13再到 ?(这次还有国家队助力)
节后走势就要被资金裹挟着上行了
一分钟都不用,直接裹板了。
连操作的时间都不给你。
后续离目标还剩2板
江钨装备的三种估值场景
当前22.22元是"亏损公司 连板情绪"的定价,一旦定增完成三标并表,公司从年亏3亿变成年赚1.3亿 ,估值体系彻底重写——保守26-27元(这周就能到,也是这个帖子开贴的目标价)、中性38-58元(6.29股东大会,7月1日看日本停工,过后看是延续还是兑现,年内起码能看到)、乐观85元 ,新价格要到资产交割完成后才真正生效(审批 证监会注册国资委批复 上交所审核预计2-4个月,26年底或27年初)。
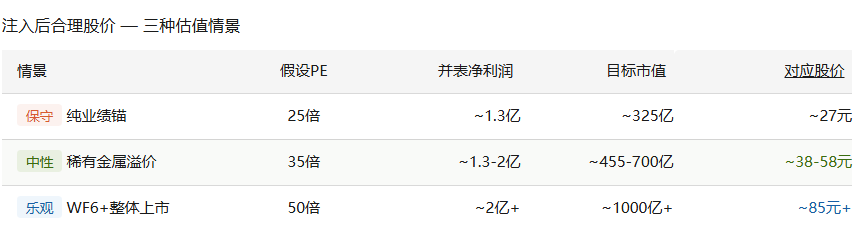
明天还有一板碰最低限度-纯业绩锚定价26。
但目前已经情绪龙 制裁龙(对日制裁替代)
那么就会引起对日制裁替代的群龙之首
后起之秀应该这周反应过味,不只是钨会跟涨停了,替代龙群们会崛起,将分但大家对AI科技的注意力。
这一波对板去年海峡概念龙
