
11月3日,中信证券2027年资本市场策略会在武汉开幕,研究部同步发布宏观政策与股票市场年度展望。核心判断是,此前的冷热分化正在收敛,2027年A股机会不再只集中在少数热门赛道,会逐步回归价值与均衡。
今年以来,全球资金向“看得见的增长”集中,AI与非AI板块剧烈分化,后者普遍提前调整、估值大幅压缩。这轮调整已经提前发生,估值收缩的主要进程已在2026年完成,为后续修复留出空间。
转机在于再平衡:若AI投资放缓、利率与物料价格回落、政策再平衡,前期经历深度估值调整的非AI板块存在修复机会。中信证券首席策略师包承超强调,产业主线结束不等于熊市开始,每轮主线切换后,行情往往从少数股票扩散到更多股票,而非直接转熊。
2027年更审慎的配置思路,是避免过度押注单一赛道,适度分散,以稳健回报类资产为基础,兼顾出海、内需修复与AI新技术及新应用。经济波动中复苏、宏观政策保持积极,构成这一思路的宏观背景。
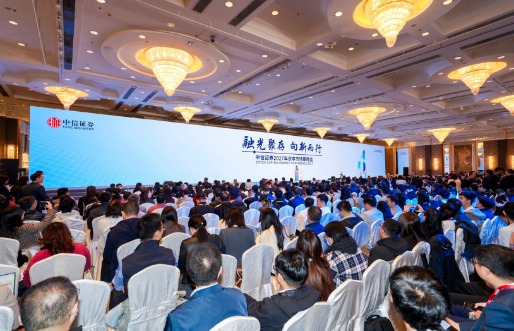
2027年行情宽度有望拓展
中信证券党委书记、董事长邹迎光在开场发言中指出,全球增长动能呈现“双重集中”:从产业看,增长对人工智能等高技术行业依赖突出;从国别看,增长贡献进一步向中美等少数经济体集中。资金持续向“看得见的增长”抱团。包承超的统计也印证了这一点:今年以来中美日韩四个市场,AI核心组合相对非AI组合均有显著超额收益,分化进一步加剧。
邹迎光认为,过度抱团后的分化正在收窄:对科技叙事的过高预期在修正,资金回归基本面、更关注技术、订单和现金流,人工智能也从云端走向端侧,产业机会不再只集中在少数龙头,而是向产业链上更多企业扩散。
这一判断的根据是:估值已处低位,盈利仍在增长。包承超预计2026年、2027年全A归母净利润分别增长15.5%和9.5%,盈利增速虽放缓,但估值收缩的主要进程已在2026年完成,盈利增量也不再只靠少数热门行业,转为由科技延续增长、出海修复与内需减亏共同支撑,其中科技板块2027年盈利增速预计达43.0%。不少非AI行业估值已处历史极低分位;A股非AI龙头估值普遍在历史低位,美日同类龙头多在高位,若明年全球利率回落,修复空间或为最大。
包承超还从融资端提供了一个容易被忽略的佐证:美国不含金融业的投资级信用债发行中,通信与科技行业占比从2024年上半年的10.5%升至2026年上半年的62.8%,对其他行业融资形成明显挤出;反过来,若AI投资节奏放缓、利率与物料价格回落、政策再平衡,将有利于行情趋于均衡。
经济波动中复苏,积极政策与合理充裕流动性托底
市场判断需以宏观环境为基础。中信证券首席经济学家明明表示,发达国家刚性付息压力挤压财政空间,贸易摩擦加上油价上涨,让主要央行在抗通胀与稳增长之间两难。美国就业已在走弱,2026年9月非农仅新增2.9万人。
相比之下,我国经济呈现“波动中复苏”。明明预计2027年实际GDP增速有望达到4.5%左右,逻辑是投资消费边际回暖、新质生产力接续发力,但出口增速放缓。这与北京大学经济学教授、中国经济体制改革研究会原副会长樊纲的判断相互印证,他认为“十五五”时期中国经济有望保持约4.5%至5%的增长,房地产泡沫出清较快、新兴科技产业持续发力,旅游、娱乐、康养等服务消费有望成为长期增长的重要来源。
明明判断,宏观政策将保持积极。财政预计温和扩张,2027年赤字率预计延续4.0%,超长期特别国债约1.2万亿元,新增专项债提高至4.8万亿元。货币政策将推进政策利率“换锚”:公开市场主要操作品种切换为隔夜,隔夜逆回购利率成为主要政策利率并形成降息效果,降息或于2027年下半年落地。
反映到金融数据上,明明预计2027年信贷靠前发力,全年新增贷款约13万亿元,社融增量约31.5万亿元。
大类资产配置重心转向结构与胜率
明明的大类资产判断侧重于结构与胜率。股票方面,海外高利率会扰动A股估值,但本轮通胀压力与加息幅度显著低于2022年,市场一致预期未来加息约75个基点,估值扰动也弱于2022年。
债市机会主要来自期限利差。明明看好30年期与10年期国债利差继续压缩,该利差已从50个基点以上回落至40个基点左右,因为期限利差对通胀已基本脱敏,且2027年超长期国债供给减少;风险主要在中美利差,但人民币升值为国内宽松提供安全垫。信用债方面,收益率已进入低收益区间,进一步下行空间有限,应转向具备利差保护和高胜率的板块,即城投债精细化操作、地产债关注央国企优质主体、中资美元债博取收益增厚、二永债中五年期二级资本债择优布局,但不建议过度拉久期。
商品和汇率上,明明同样偏谨慎。货币收紧、逆全球化之下,建议关注供给明确收紧的品种,尤其是有色金属,金铜比、金油比或从高位回落。汇率方面,出口韧性与结汇需求支撑下,人民币有望温和升值至6.4至6.5,但不宜押注单边行情;“十五五”规划建议把人民币国际化从“稳慎推进”改为“推进”,进程可能加快。
四条线索应对中高轮动,适度分散回归稳健回报
行业配置层面,包承超的建议可概括为:适度分散,围绕稳健回报、优秀出海制造业、内需修复和AI新技术及新应用四条线索应对。市场在中高轮动环境中前行,投资者也会逐步回归合理回报预期。
第一条是稳健回报,聚焦供给格局改善、资本回报可持续的资产,对应能化、油运、公路、物流、白电、药房、保险、出海型券商及财务稳健的地产龙头。
另外两条线索,一条看外需,一条看内需。出海方面,人民币升值速率放缓后,出口企业汇兑损失减少,叠加海外需求边际改善,海外收入占比高的公司盈利预期有望改善,船舶、柴油发动机、两轮车、CXO、电动工具、电力设备等方向可把握中企全球份额提升机会。内需要看中央财政是否加力,如果政策力度超预期,可关注餐饮供应链、量贩零食、健康食品、机场免税、医疗器械龙头。
AI新技术线索侧重有明确应用前景与业绩兑现能力的结构性机会。景气正沿产业链向更多环节延伸:据广合科技董事长肖红星援引Prismark预测,2026年全球PCB市场规模将首次突破千亿美元,达到1134亿美元,同比增长32.1%,而面积仅增长10.9%;这也呼应了邹迎光所说的科技制造景气沿产业链上下游延伸。
