
上市券商前三季度净利润同比增长超两成
据央视财经,截至10月31日,A股48家上市券商及券商概念股三季报全部披露完毕。其中,26家公司营业收入和归母净利润实现同比“双增长”,Q3业绩承压。数据显示,前三季度,48家上市券商及券商概念股合计实现营业收入5280.41亿元,同比增长18.73%;实现归母净利润2226.18亿元,同比增长23.02%。其中,26家公司营业收入和归母净利润实现同比“双增长”。从第三季度单季表现来看,券商业绩有所承压。48家公司第三季度合计实现营业收入1350.28亿元,同比下降19.93%;归母净利润575.19亿元,同比下降17.28%。其中,仅12家公司归母净利润实现同比增长。
一、前三季度业绩稳健增长Q3承压,板块低配创新低攻守兼备
(1)券商板块前三季度业绩稳健增长Q3承压
42家A股上市券商2026年三季报披露完毕,42家上市券商2026Q1-3合计实现营业总收入4,979亿元,同比增长19%;归母净利润2,092亿元,同比增长24%。盈利能力方面,2026年前三季度上市券商加权平均ROE(年化)为8.33%,同比提高0.82个百分点。单季度来看,2026Q3单季上市券商合计实现归母净利润541亿元,同比下降17%、环比下降43%。
华创证券分析称,券商行业前三季度合计实现归母净利润同比+24%,在年内日均成交中枢同比大幅提升的支撑下,展现出扎实的基本面底色;单季度来看,受权益市场回调影响,自营承压导致Q3单季归母净利润同比-17%、环比-43%,呈现阶段性整固特征。整体而言,前三季度两位数的正向增长基本奠定全年稳健向好的业绩基调,扎实的业绩底为板块当前处于历史极低分位的估值提供了强有力的安全边际与修复支撑。
国金证券指出:2026年前三季度上市券商整体盈利保持稳健增长,但受权益市场回调影响,自营投资收益有所回落,Q3单季业绩环比明显走弱,个股分化进一步加大,主要拖累来自自营投资业务,经纪、利息、投行、资管等传统业务保持韧性。券商26Q3业绩承压主要受自营拖累,其余业务条线表现稳健,符合预期。累计角度来看,年化ROE达8.3%,仍为2022年来最高值,盈利能力持续提升。
西部证券认为Q3券商行业利润下滑主要来自权益下行带来的自营短期回撤,伴随后续市场环境修复,自营收益有望回暖。业绩利空释放后,板块估值安全边际有所提升,后续修复仍有赖于后续市场环境与政策催化。
(2)估值处于历史中枢下方,安全边际与修复空间兼备
估值处于历史中枢下方,安全边际与修复空间兼备。截至10月30日,券商指数PB(LF)估值降至1.10x,位于近3年3.0%、近5年1.8%、近10年1.2%的分位数水平,处于历史极低估值区间。
华创证券指出,当前券商板块处于“估值低分位、基本面底仓支撑坚实与供给侧重组提速”的多重因素交织期。尽管短期市场受杠杆资金阶段性净流出及交投情绪适度降温扰动,但年内日均成交中枢仍显著高于去年同期,对券商经纪、信用等底层业务的支撑依然坚实,头部机构在板块震荡中持续显现出更优的配置韧性与抗跌属性。
申万宏源:短期看,券商板块是市场情绪重要观测先导,提升资本市场韧性和信心,券商当仁不让。中长期角度看,头部机构拓收增效空间大。在居民权益资产增配、人民币国际化、经济动能向新&结构向优等长周期、大趋势背景下,行业头部机构在财富、国际、科创三大业务领域前瞻布局充分、拓收空间广袤,推动ROE中枢上行已蓄势待发。
(3)机构持仓低配程度加深,关注相对收益的机会
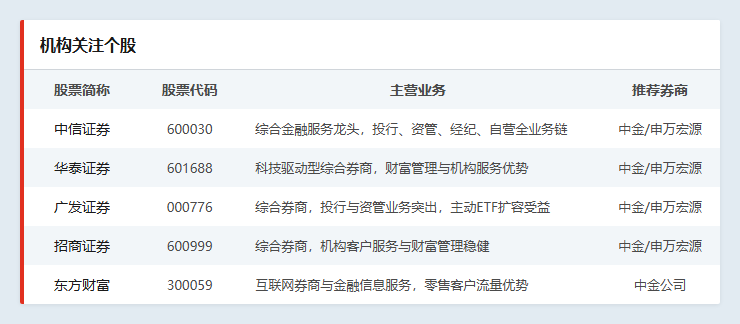
中金公司认为,A股券商公募持仓已至2013年以来新低,板块攻守兼备。3Q26板块持仓占比由0.51%降至0.36%,低配幅度扩大至2.90个百分点。当下低估、低配的券商板块攻守兼备:一方面,新发主动ETF、稳市资金等增量资金入市背景下,有望迎来成交额和行情拐点,提振券商估值;另一方面,板块严重低估下股息率亦有吸引力,特别是对于盈利和ROE中枢上行中的优质头部券商。推荐优质头部广发证券、华泰证券、中信证券、国泰海通、招商证券,以及互联网券商东方财富、同花顺。
国金证券:26Q3主动权益基金配置券商的规模环比下降47%,行业配置比例环比-0.14pct至0.33%,低配程度加深。板块动态PB应已是破净状态,估值与盈利能力严重错配。当前估值与筹码结构为板块提供安全垫,建议关注相对收益的机会。
二、机构关注个股一览
参考研报来源:
中金公司-《证券及其他行业:A股券商公募持仓创新低,板块攻守兼备》-2026年10月28日
中信建投-《非银金融行业:金融街论坛政策接连落地,增量举措利好券商》-2026年10月26日
申万宏源-《非银金融行业:金融街论坛释放稳市信号,重点关注券商配置价值-周报》-2026年10月25日
