
财联社10月25日讯融资盘撤退到哪一步了?这可能是眼下市场最关心的问题之一。
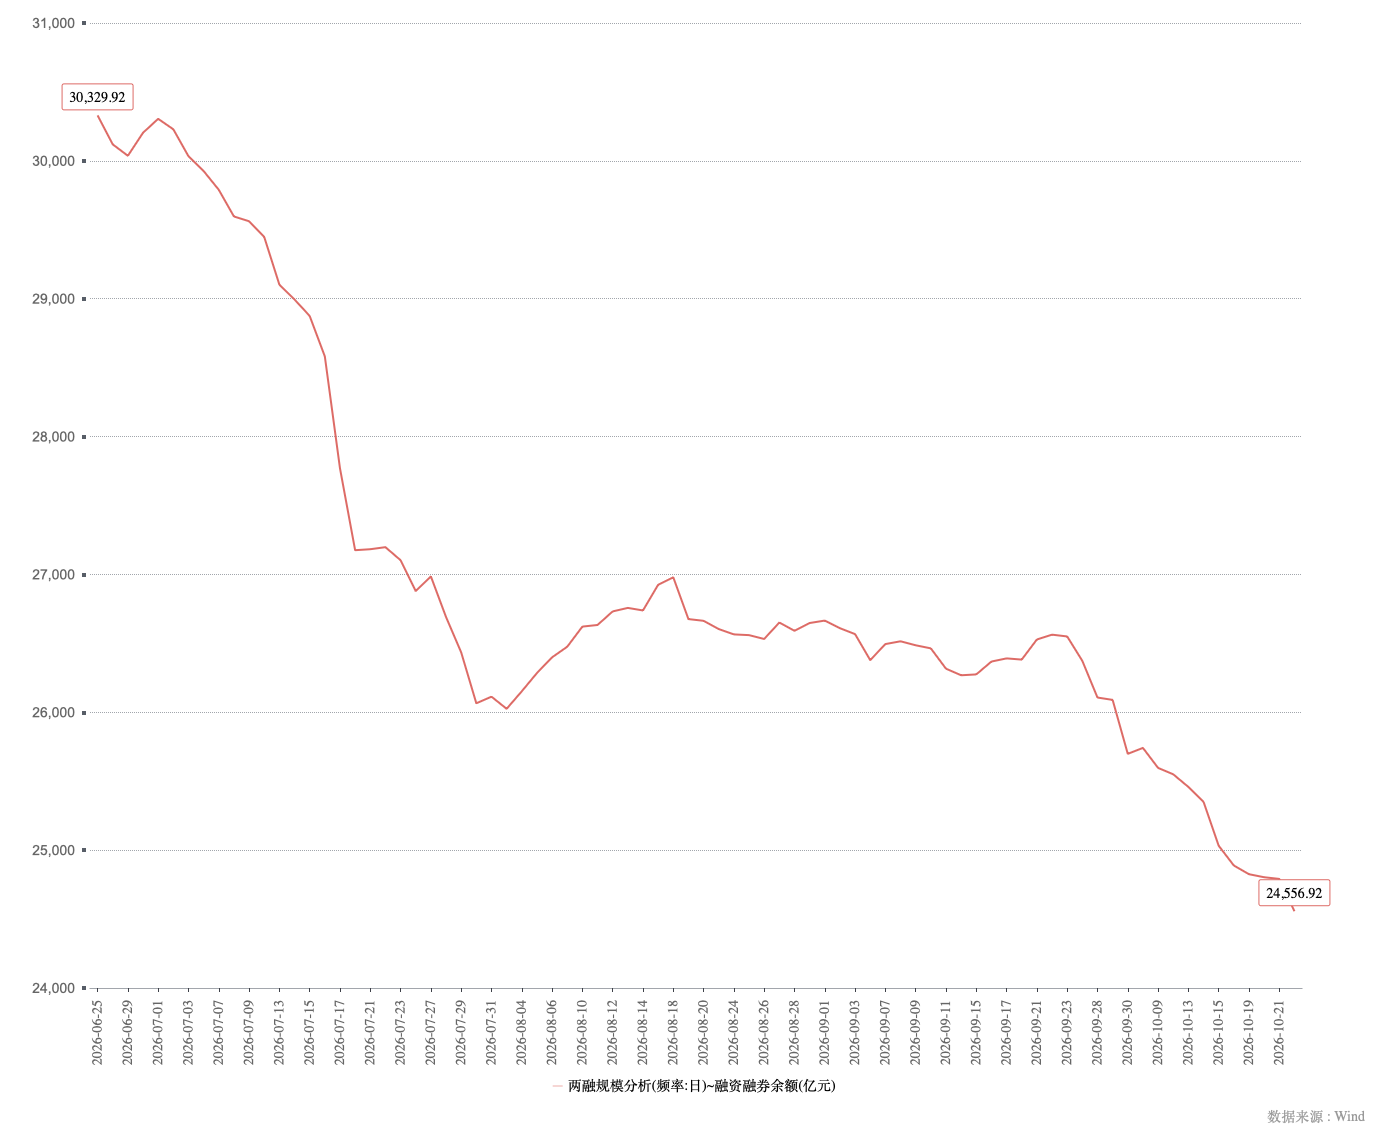
最新数据显示,10月22日,沪深北两融余额定格在2.46万亿元,继续创下年内新低;若与6月25日3.03万亿元的年内峰值相比,短短四个月,已有近5770亿元融资盘悄然离场,缩水幅度接近两成。
离场的杠杆资金,集中在前期热门的科技方向。硬件设备一个行业就净流出1749亿元,占全市场缩水额的三成;叠加半导体,两大科技方向合计流走近2700亿元。中际旭创、新易盛、寒武纪、胜宏科技,这些此前的明星融资标的,正是这轮撤退的重灾区。
截至10月22日,融资余额占流通市值的比例已降到2.73%,全市场平均维持担保比例约250.76%,当下场内融资盘撤退到哪一步了?融资盘出清之后市场又会如何演绎?
据浙商金工测算,当前融资盘收益率均值约-7.2%,整体已经处于浮亏状态。当前这轮撤退仍是主动降杠杆,而非被动强平。若市场维持弱势,中期来看,融资资金可能还有4600亿元左右的净流出空间,融资盘出清之后,市场往往先超跌反弹,再转入存量格局。
四个月5770亿离场
从6月25日的3.03万亿元峰值,到10月22日的2.46万亿元,两融余额累计缩水约5773亿元,降幅19%。而撤退的钱高度集中,硬件设备一个行业就净流出1749亿元,占全市场缩水额的三成;半导体净流出917亿元。两者合计2666亿元,占了缩水额的近一半。说白了,这轮降杠杆,本质是科技赛道在主动去杠杆。
从融资净流出前五大行业来看,硬件设备-1749亿、半导体-917亿、有色金属-432亿、电气设备-404亿、非银金融-136亿。前五合计净流出约3638亿元,占全部缩水额的六成以上。前期越热、杠杆越高的方向,退得越凶。
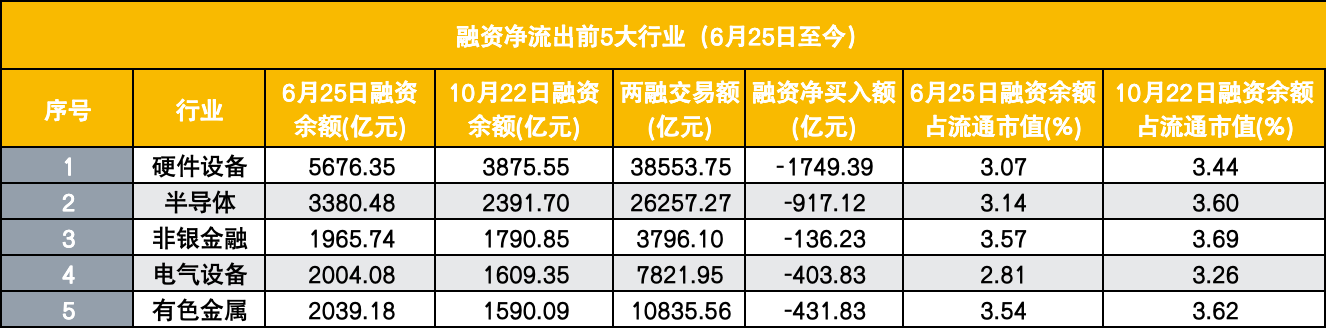
值得关注的是,硬件设备的融资余额占流通市值,从6月25日的3.07%不降反升到10月22日的3.44%,半导体也从3.14%升到3.60%。融资盘明明在大幅撤退,占比却在抬升,合理的解释是这些板块的股价跌得比融资盘撤得更快。
个股市值缩水快于融资盘撤离
个股层面,6月25日以来的融资净流出前20大标的,几乎被硬件设备、半导体包场。中际旭创以228亿元的净流出居首,融资余额从457.53亿元砍到239.28亿元,几近腰斩,但融资余额为个股第二;新易盛净流出117亿元、寒武纪净流出107亿元。
胜宏科技、兆易创新、澜起科技、德明利、佰维存储、蓝思科技、华工科技、东山精密、天孚通信等,净流出均在47亿元至87亿元之间。这些名字,正是此前资金抱团、杠杆扎堆的科技核心资产。
宁德时代融资净流出42亿,阳光电源(电气设备)净流出36亿,贵州茅台净流出35亿,也进入了融资净流出前20大。宁德时代融资余额从236亿下降到198亿,从融资余额排名来看,宁德时代融资余额仍是个股第四,仅次于中国平安、中际旭创、东方财富。
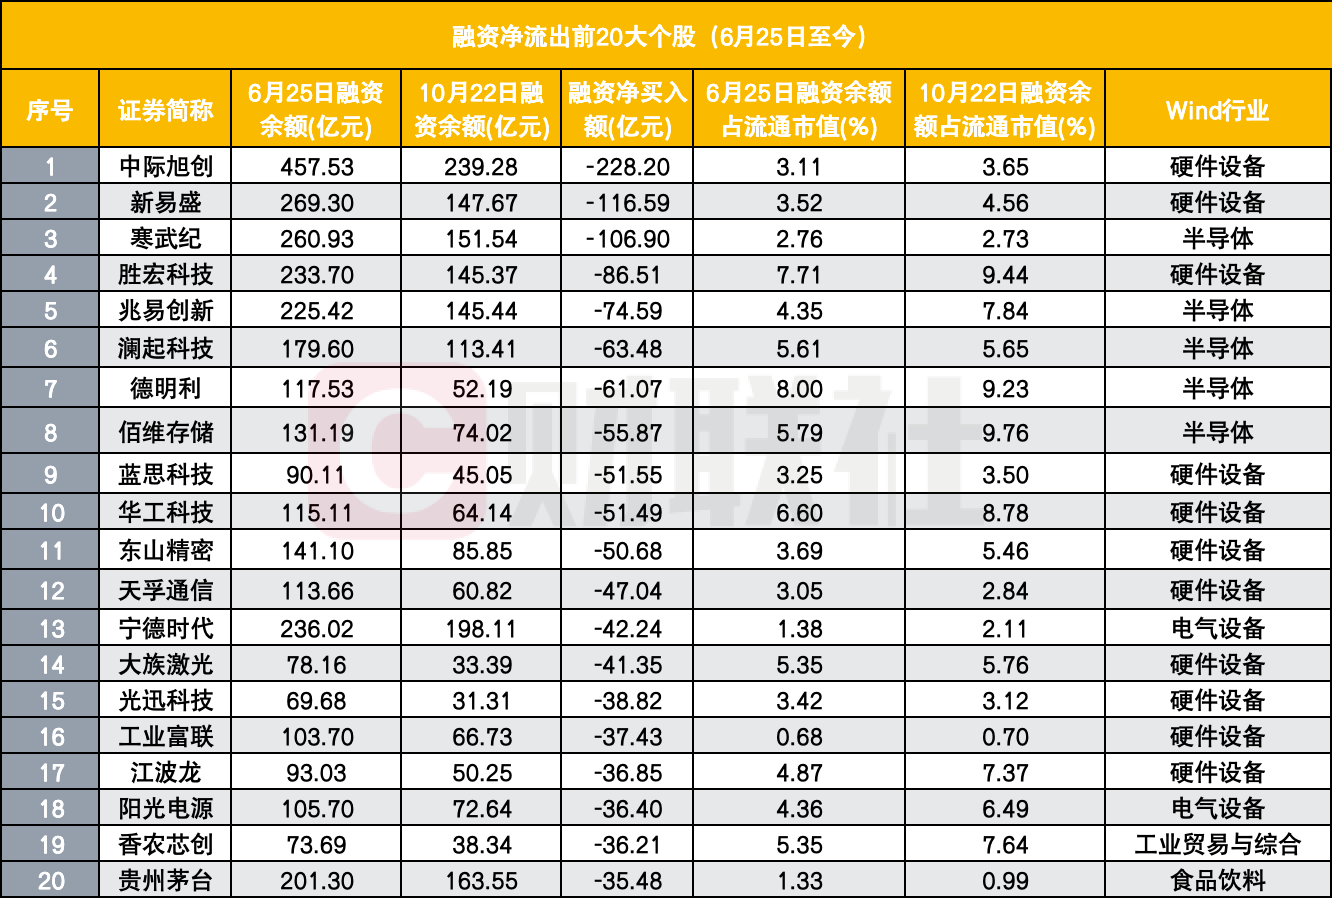
和行业层面的反差一致,这些个股的融资余额占流通市值同样普遍走高。新易盛从3.52%升到4.56%、胜宏科技从7.71%升到9.44%、兆易创新从4.35%升到7.84%、佰维存储从5.79%升到9.76%。说明这批明星股的市值下降,快过了融资盘撤出的速度。
融资盘撤退到哪一步了?
一看占流通市值。10月22日融资余额占流通市值约2.73%,而2015年峰值是4.39%。横向看,当前杠杆水位处于历史中低区间。但纵向看,弱势阶段的中枢又更低,2023年至2024年融资余额占比中枢整体在2.2%附近波动。
二看维持担保比例。10月22日全市场平均维持担保比例约250.76%,远高于130%至150%的常规强平线。浙商金工统计2016年以来数据发现,当平均担保比例跌破227%时,融资余额的下行才会大幅加速,250.76%仍在红线之上。
三看融资盘收益率。融资杠杆倍数最高1倍,维持担保比例一般为130%,1倍杠杆下标的较融资买入成本线跌35%才会触发追保或强平。浙商金工用换手率递归法还原筹码成本,测算截至10月20日融资盘收益率均值为-7.2%。
浙商金工研究显示,当前融资盘整体已经处于浮亏状态,亏损筹码的分布从浅套到深套都有,其中相当一部分的浮亏幅度正在向35%的生死线逼近。
结合市场人士反馈,这轮撤退,依然是杠杆资金在主动收缩,而不是被强平线逼着割肉。这也解释了为什么4个月5770亿的流出,没有演变成踩踏。
还有多少净流出空间?约4600亿
累计降幅已接近两成,并不意味着融资收缩的结束。浙商金工进一步以融资余额占相关流通市值的比例,衡量中期可能的回落空间。
若市场维持弱势,融资余额占比从当前的2.72%回落至2.2%的历史中枢,对应融资余额还要在10月20日的基础上再下降约4649亿元。也就是说,融资盘的撤退,可能还有约4600亿元的净流出空间。
资金退出的速度同样重要,参考2023年至2024年的走势,融资余额整体呈震荡缓慢回落,对市场的短期冲击有限。也就是说,剩下的空间不小,但大概率不会一口气挤出来,而是慢慢磨。
出清之后市场如何演绎
融资盘出清后,市场结构如何演绎?根据历史样本,可能出现两个阶段。
第一阶段是超跌反弹。2016年以来的统计显示,股价跌破强平线后,平均还会惯性下跌约2个交易日,随后企稳反弹;持有27个交易日,累计平均绝对收益达31%、超额收益15%,胜率分别达91%和84%。最脆弱的筹码被剥离后,反弹的抛压反而减轻。
第二阶段是转入存量格局。融资盘出清后并不会立刻恢复流入,反弹后的市场更接近存量市场,轮动加速、主线缺失、微盘股持续占优。触发强平信号后的120个交易日,万得微盘股指数相较Wind全A的平均超额收益达17.5%。
