一份金额上限超过15亿元的算力合同,为金刚光伏(300093.SZ)的业务转型带来新的想象空间。
金刚光伏控股子公司酒泉金刚智算科技有限公司与“算力客户A”签署《算力云服务合同》,约定分批次交付算力节点并提供云服务,各批次服务期限均为60个月,合同项下含税服务费总金额原则上不超过15.36亿元。其中,前两批服务费含税合计3.84亿元,其余批次的交付数量、执行价格及最终金额仍存在不确定性。对于近年来持续亏损、正在布局算力业务的金刚光伏而言,这是一笔重要订单。
界面新闻记者注意到,金刚光伏前三季度营业收入1.24亿元,同比下降38.70%;归母净利润亏损1.73亿元,亏损规模同比收窄56.86%。一边是算力订单持续增加,一边是光伏主业深度亏损,这家公司的转型仍处于经营验证阶段。
15.36亿元是合同上限,而非锁定收入
从合同条款看,15.36亿元算力服务费分为两个部分。
第一批和第二批云服务费含税合计3.84亿元;在全部批次算力节点完整交付的情况下,合同项下云服务费含税总金额原则上不超过15.36亿元。
对于后续批次,合同约定原则上按照既定价格机制执行,但若双方未能就算力节点价格标准协商一致,均有权解除对应批次合作,且无需就该部分解除承担违约责任。实际合同金额还取决于双方最终确认的交付数量及执行价格。因此,相较于前两批已有明确约定的服务费,后续11.52亿元仍附带较多履约条件。
需要注意的是,即使前两批服务费已经约定,也并不意味着相关收入可以在签约时一次性确认。
合同约定,各批次算力服务自适配完成并开始计费之日起,分别计算60个月服务期。双方采用“先付费后服务”模式,以三个自然月为一个结算周期。甲方需要按合同约定,在各批次算力适配完成后及后续结算周期开始前预付相应服务费。
从会计处理看,长期算力云服务收入通常应按照实际履约情况,在相应服务期间确认,而非在合同签署时一次性计入营业收入。“从会计确认的角度,收入要按实际交付节点、按服务期分摊确认,合同总额本身不构成业绩承诺。”审计从业人员张露向界面新闻记者表示,“公告也写了‘不构成任何业绩承诺或盈利预测’,所以更值得关注的是第一批、第二批的交付节奏和计费起点,而不是总额。”
按照60个月服务期限简单平均测算,前两批3.84亿元含税服务费对应年均7680万元、月均640万元。但这只是含税合同金额的静态分摊,并非预计确认收入。实际营业收入需要扣除相关税费,并结合具体交付时间、履约进度和合同条款确定。
对于金刚光伏而言,15.36亿元订单的意义在于为未来算力业务提供潜在收入来源,而其最终财务贡献仍取决于设备交付、实际计费和运营成本。
毛利率为负
金刚光伏近年来逐步从传统光伏制造向算力服务延伸,尝试形成“光伏主业+智算服务”的双轮驱动模式。
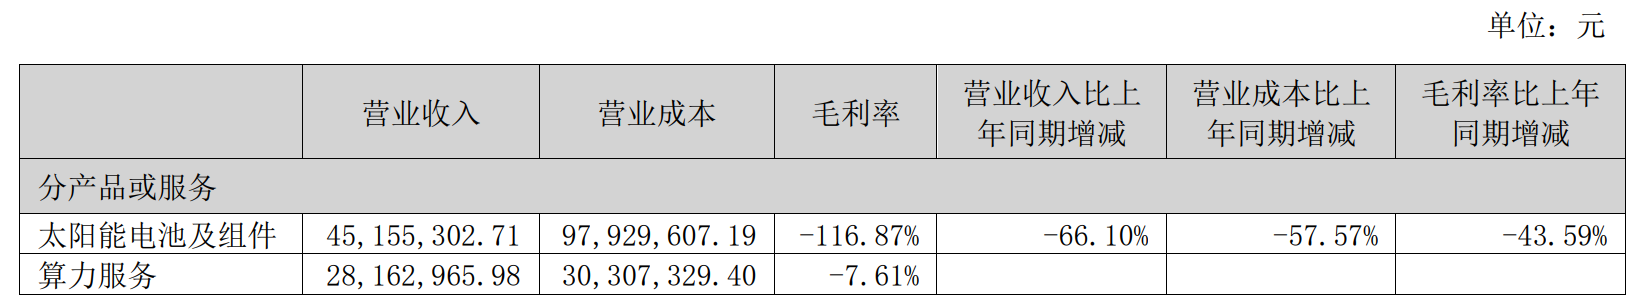
今年上半年,公司算力服务实现营业收入2816.30万元,占营业收入的31.09%;对应营业成本3030.73万元,毛利率为-7.61%。照此推算,上半年算力业务毛利亏损约214万元。
金刚光伏表示,公司依托酒泉、新疆、北京等地布局的算力集群和智算中心,开展算力租赁及运维服务,并将“算电协同”作为重要发展方向。
数据来源:半年报
相较于传统制造业务,算力服务需要持续投入服务器等计算设备,同时承担设备折旧、电力、网络带宽和运维等成本。其中,设备利用率、客户需求及电力成本,将直接影响项目盈利水平。金刚光伏表示,前三季度亏损同比收窄,主要与算力服务价格上调、算力业务毛利贡献增加,以及有息债务规模下降有关。不过,公司三季报未单独披露第三季度算力业务的营业收入、成本和毛利率,也未披露算力上架率等经营指标。投资者暂时无法从季报中直接判断算力业务是否已经实现毛利转正。
“季报本身不强制要求拆分到业务板块,未披露不等于存在问题。”张露对界面新闻记者表示,“但对投资者来说,既然公司主动提到‘算力毛利贡献增加’,那么分业务的毛利改善幅度就是最直接的验证指标。如果后续年报仍未拆分,市场只能用合并报表倒推,误差会比较大。”
从合并报表测算,金刚光伏第三季度单季营业收入3311.95万元,营业成本约5021.06万元,综合毛利率约-51.60%。相比之下,公司上半年综合毛利率约-45.30%。整体毛利率仍处于负值区间,说明现阶段公司主营业务成本压力明显。
不过,合并毛利率同时受到光伏和算力两项业务影响,不能直接用于判断第三季度算力服务的单独盈利水平。因此,随着算力订单增加,后续最值得关注的不仅是新签合同金额,还有业务毛利率、算力利用率及实际现金回收情况。
现金流转正
算力业务逐步推进的同时,金刚光伏原有光伏制造业务仍面临较大压力。
2026年前三季度,公司营业收入1.24亿元,同比下降38.70%;归母净利润亏损1.73亿元,亏损规模同比收窄56.86%;扣非净利润亏损2.00亿元,亏损规模同比收窄50.13%。单看第三季度,公司营业收入3311.95万元,同比下降46.64%;归母净利润亏损6166.81万元,亏损规模同比收窄48.11%。尽管亏损同比收窄,但从收入下降和毛利率持续为负来看,金刚光伏经营修复不算充分。
从业务结构看,传统光伏制造是主要拖累之一。
半年报显示,金刚光伏太阳能电池及组件业务实现营业收入4515.53万元,同比下降66.10%;营业成本9792.96万元,毛利率为-116.87%,同比下降43.59个百分点。这意味着,公司每实现100元光伏产品销售收入,对应营业成本约216.87元。
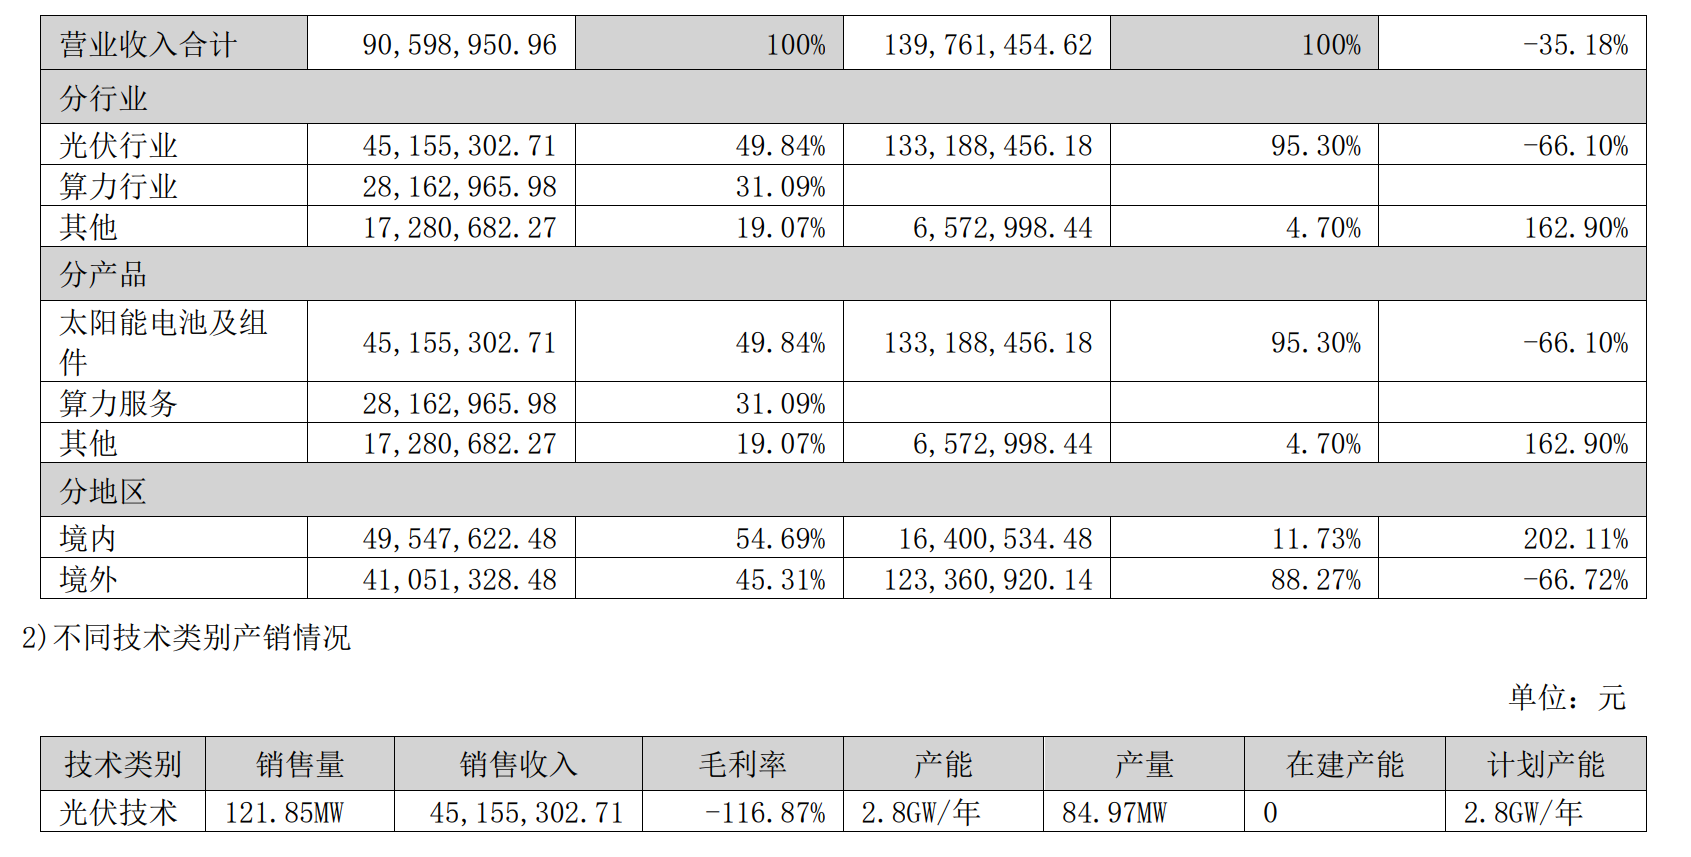
从产销数据看,金刚光伏光伏技术产能为2.8GW/年,上半年产量84.97MW,销量121.85MW。半年产量相当于年设计产能的约3.03%;若按半年可用产能简单折算,产能利用水平仍然偏低。同期销量超过产量,表明公司可能通过销售期初库存满足部分客户需求,但具体库存消化情况还需要结合产成品结存及其他出入库数据判断。产能利用水平较低,意味着厂房、设备折旧及部分人工成本难以随着产量同步下降,进一步加重单位产品成本负担。
数据来源:半年报
“当前价格水平下,HJT产线的现金成本压力与折旧压力是叠加的。”关注电力设备与新能源行业的投资人许静向界面新闻记者表示。
目前,金刚光伏将光伏业务定位为核心主业,将智能算力服务视为重点培育的新增长业务。公司表示,“异质结光伏电池、光伏组件的研发、生产与销售是核心主业,是现阶段经营发展的核心基本盘;智能算力服务是重点培育的新兴增长业务,是未来业绩增长的核心引擎。”从这一定位看,金刚光伏尚未放弃传统光伏业务,而是试图通过算力业务寻找新的增长来源。
与亏损收窄相比,金刚光伏前三季度经营现金流的改善更为明显。2026年前三季度,公司经营活动产生的现金流量净额为1840.68万元,上年同期为-1.33亿元,由负转正。其中,收到其他与经营活动有关的现金由上年同期的657.51万元增至6440.98万元;购买商品、接受劳务支付的现金则由约1.76亿元降至1.25亿元。这意味着经营现金流改善不仅涉及业务回款,还与经营支出减少及其他经营性现金流入增加有关。
未来,金刚光伏能否将订单转化为稳定收入、算力服务能否实现持续正毛利,以及光伏业务亏损能否进一步收窄,或是衡量这场转型成效的关键。
