11.4早评
——————————————
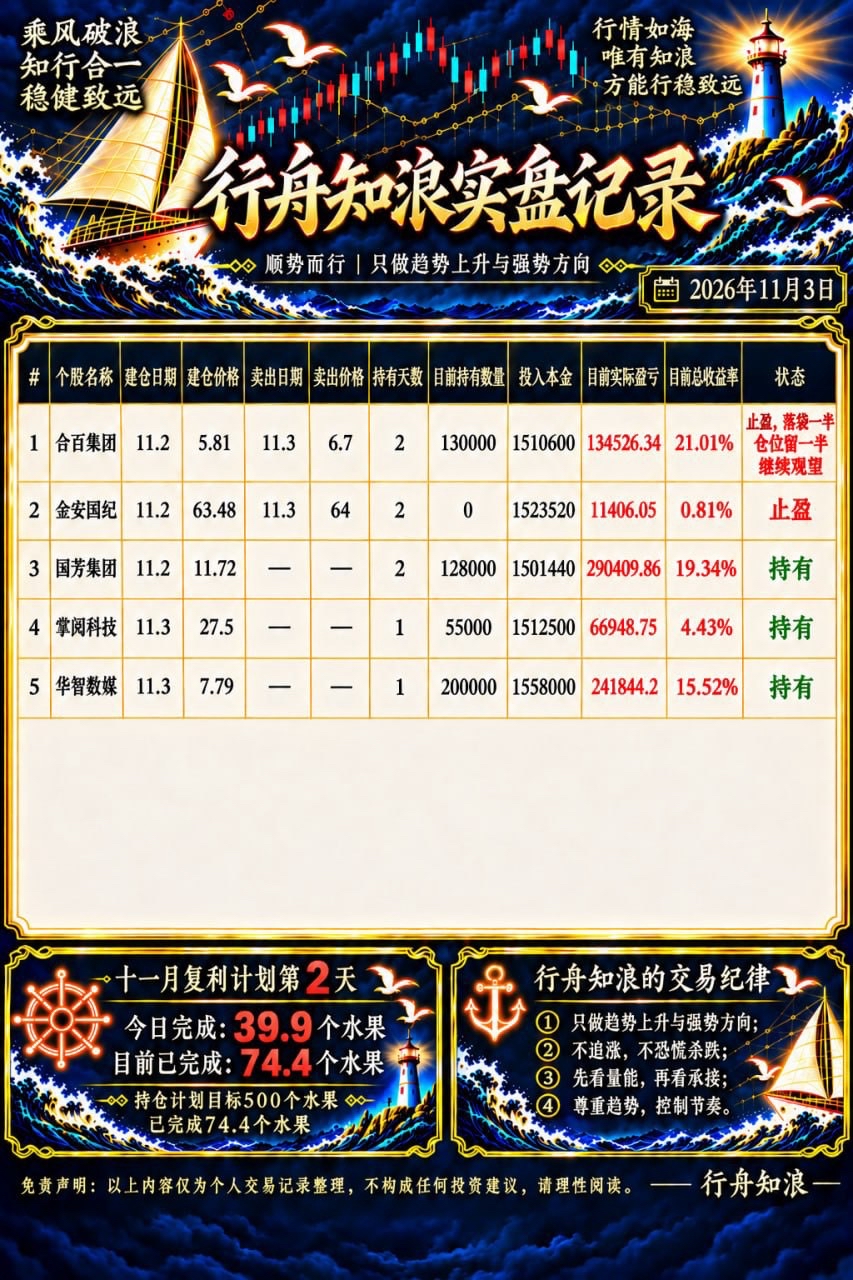
目前持仓:合百集团、$国芳集团(601086)$ 、$掌阅科技(603533)$ 、$华智数媒(300426)$
===============
各位朋友,早上好,我是行舟知浪。昨天大A再次出现分化,前一天还是四千多只个股上涨,昨天却有三千三百多只收绿。早盘尝试修复,午后重新承压,尾盘虽然有所回升,但成交继续缩减
===============
算力硬件、半导体、机器人普遍走弱,AI漫剧、锂电池和部分消费股却保持活跃。市场并非缺少活跃方向,而是主力还没有形成持续一致的选择
===============
隔夜美股传来一些积极信号。纳指回升,费城半导体指数走强,AMD、博通以及部分存储企业表现活跃,对今天大A科技情绪可能带来一定缓和
===============
国内消息也不少。昨天央行完成新一批千亿元互换便利操作,证监会继续强调维护市场稳定。国家发改委进一步明确“十五五”新兴支柱产业及“人工智能+”发展方向
===============
今天个人倾向于先按震荡修复、内部轮动的思路研究。 如果科技逐渐企稳、成合改善,市场可能有所缓和;如果仍然只有少数热门股活跃,整体反复的可能性依然存在。仅是个人观点而已,理性对待,冷静思考
===============
一、AI漫剧与传媒
===============
昨天文投控股延续连板,浙文影业、大晟文化、龙版传媒表现强势,掌阅科技、华智数媒也保持活跃。背后的逻辑是AI降低内容制作成本,短剧出海和数字版权变现带来新的市场空间。昨天世界互联网大会也围绕人工智能技术与应用展开讨论,为产业发展提供了新的交流契机。不过,行业发展空间不等于企业利润已经兑现。 连续活跃之后,今天更需要留意板块是否仍有联动,核心企业的换手是否平稳
===============
二、半导体、存储与光通信
===============
昨天中际旭创、新易盛、天孚通信明显承压,算力硬件整体表现偏弱。隔夜海外半导体反弹,叠加国内新兴产业政策预期,可能为今天科技修复提供一定条件。中际旭创、新易盛是光通信代表,江波龙、佰维存储反映存储产业变化,北方华创、中微公司则代表半导体设备方向。如果这些细分行业同步企稳,修复范围可能扩大;如果只有少数个股反弹,仍不足以确认原有调整结束
===============
三、锂电、消费与金融
===============
昨天龙蟠科技、丰元股份、尚水智能等表现活跃,说明储能与电池产业仍有主力参与。消费方面,皇台酒业保持强势,但合百集团明显回落,零售内部差异很大。金融方面,千亿元互换便利操作落地,有助于稳定预期,但政策作用仍需逐渐传导,不能直接理解为市场已经反转
===============
目前持仓:合百集团、国芳集团、掌阅科技、华智数媒
===============
合百集团: 11月2日参与,昨天已结束一半,另一半继续保留。此前参与逻辑来自零售政策与低位修复,但昨天高开低走,短线分歧明显增加。5.9附近属于近期回踩区域,6.3附近是短期压力,6.5—6.9附近仍有上方筹码。保留部分仓位主要是继续跟踪原有消费逻辑,防守层面则需要留意近期突破结构是否进一步转弱
===============
国芳集团: 11月2日参与,昨天尾盘重新走强,日线延续修复。12.8—13.2附近属于短期承接区域,14.3—14.8附近存在压力。持续保留主要基于零售轮动及相对较好的承接,但公司单季度利润下滑,高位换手与板块分歧仍然不能忽略
===============
掌阅科技: 昨天新参,逻辑来自数字阅读版权、AI漫剧及短剧出海。公司前三季度收入增长、回撤收窄,但仍未实现整体扭转。27—27.5附近属于短期结构区域,29.3—30附近存在压力。持续研究主要依据内容业务发展与传媒联动,连续活跃后的波动风险仍然存在
===============
华智数媒: 昨天新参,主要基于影视制作、AI漫剧和互动影游业务转型预期。昨天早盘换手后明显走强,尾盘维持相对高位。7.7—8附近属于近期结构区域,9—9.3附近存在短期压力。公司第三季度收入仍然明显承压,新业务回报尚需验证,不能把单日强势直接等同于经营改善
===============
远航不是与每一道浪花争高低,而是学会理解潮水的节奏。人生亦如行舟,真正的底气,不是永远拥有顺风,而是无论海面如何变化,都能保持清醒,走好自己的航程
===============
免责声明:以上内容仅为个人盘前研究和市场观点、公开信息整理,不构成任何投资建议、投资决策或买卖依据。文章中提及所有数据均为个人整理,仅用于个人经验整理,理性对待,保持独立投资意识和独立思考能力,冷静思考