
$ST恒信(SZ300081)$ $ST股(BK0511)$ $创业板(SZ395004)$ #炒股日记# #复盘记录# #强势机会# #股市怎么看# #收盘点评# 2026年9月,ST恒信(300081)的股价在3.4元附近反复拉锯。
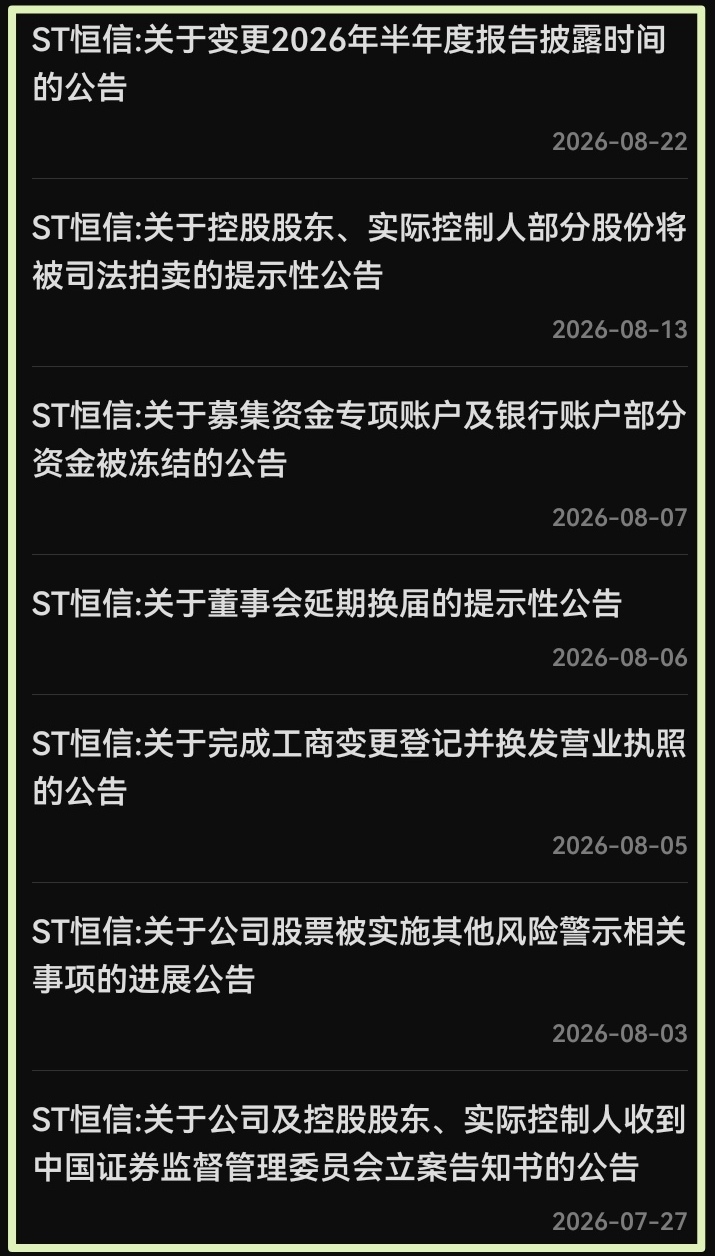
拉锯的背后,是一场围绕创业板壳资源的控制权暗战——实控人孟宪民所持股份被连续司法拍卖,新董事长孙奉军走马上任,神秘的“顺博天原”在拍卖场上悄然举牌,而原实控人与中小股东之间的内斗已打到法院。一家连续六年亏损、被证监会立案调查、29个银行账户被冻结的公司,正站在控制权更迭的悬崖边上。
这篇文章不吹不黑,只拆逻辑。把ST恒信这张牌的现状、产业布局、股权迷局、潜在新主、挽救路径与核心阻力,一层一层摊开。
一)它烂到了什么程度?
先看基本面。ST恒信的主营业务分三块:互联网视频应用、数字创意产品、算力系统集成。
2026年上半年,公司营收1.51亿元,同比下降18.07%;归母净利润亏损1.02亿元,同比扩大5.90%。
收入结构正在剧烈撕裂。
互联网视频业务仍是收入主力,但营收同比暴跌33.90%,主要受地方政府预算收缩和行业低价竞争冲击。这是公司的“旧血”,正在加速流失。
数字创意业务营收同比增长156.10%,是少数亮点,但基数太小,撑不起大局。
算力业务营收同比暴增463.27%,看起来很美,但毛利率是 -163.91%——每卖一块钱的算力服务,亏掉一块六毛三。卖得越多,亏得越狠。
现金流层面,公司在“节流”上确实下了功夫。 经营活动现金流净额从上年同期的-6163万元收窄至-837万元,净流出规模大幅缩小86.42%;销售费用和管理费用同比分别下降31.19%和30.37%。但财务费用暴增919.16%至0.28亿元,几乎把节流省下来的钱全部吃掉。
最大的雷在治理层面。
2026年4月,公司因2022年年报虚增营收1.82亿元被北京证监局处罚,股票被实施其他风险警示,简称变更为“ST恒信”。2026年7月,公司及实控人孟宪民再次因涉嫌信披违法违规被证监会立案调查。
29个银行账户被冻结,实际冻结金额4533.73万元,占最近一期经审计净资产的5.45%。这还不是最致命的——最致命的是,实控人孟宪民所持股份的98.58%已被质押,其中2410万股被司法冻结,正在被分批拍卖。
二)产业布局:算力“建起来了”,但“赚不到钱”
ST恒信的算力故事,核心是平潭两岸融合智算中心。
这个项目位于福建平潭,定位是对台合作的前沿窗口。公司作为承建方和运营方,一期项目建设期已完成,规划建设1000P商业算力加300P昇腾算力的异构算力资源池。2025年10月,公司在互动易确认,项目“已完成全部建设期工作,项目正式转入运营阶段”。二期规划再建1000P商业算力和300P昇腾算力,公司当前算力规模已达2500P(FP16)。
从“建设期”到“运营期”的跨越,意味着收入确认的起点已经到来。 但问题在于,算力业务的毛利率是-163.91%。这不是“不赚钱”,是“做一单亏一单”。公司在财报中给出的解释是“项目交付成本高于预期及市场竞争导致价格承压”。
另一个值得关注的布局是Token工厂。公司规划建设Token工厂,打造数据资产平台与智能引擎两大业务中台,深化AI技术融合推动内容生产工业化。这是一个比单纯卖算力更靠近价值链上游的方向——如果Token工厂能跑通,算力业务的毛利率结构可能发生根本性变化。
但所有这一切,都建立在“公司能活下来”的前提上。
三)股权迷局:2亿撬动一个创业板壳
ST恒信的股权结构,正在经历一场由“债务违约”驱动的强制重构。
实控人孟宪民的持股,正在被司法拍卖逐块瓜分。
2026年8月,孟宪民所持1160万股(占其持股18.55%)被司法拍卖。9月,另外1250万股再次被拍卖。两笔拍卖如果全部成交,孟宪民持股将从10.34%降至6.36%。
这意味着什么? 孟宪民作为创始人和实控人,其持股比例将跌破7%。而根据公司法,持有10%以上的股东才有权提议召开临时股东会、提出临时提案。孟宪民将丧失对上市公司的法定控制权工具。
创业板壳的获取成本,低到令人咋舌。
ST恒信是创业板公司,创业板保壳的营收门槛仅为1亿元。9月8日的股权拍卖中,约4%的股权成交均价约3.35元,总价约八九千万元。这意味着,拿下10%以上的控股权,理论上仅需约2亿元。
对于一家拥有算力基础设施(平潭智算中心2500P算力)、拥有数字创意和互联网视频业务底盘的创业板上市公司来说,2亿元的控制权成本,在A股市场上是极其罕见的。
四)潜在新主:徐良系的算力拼图?
市场传闻中,最值得关注的潜在新主是“顺博天原”联合体。
顺博天原的股权结构显示: 安博瑞(上海)持股34.93%(徐博体系),丹阳天銮持股34.93%,沈贤嫔持股29.94%(徐良配偶),GP为上海顺衔新原。
关键关联: 徐博体系曾在2026年5月以1.87亿元转让ST金鸿控股权;沈贤嫔同时出现在ST花王(顺景科技)控股股东的关联方中;徐哲宇疑似为徐良之子。顺博天原与顺博钰原均为2026年8月17日成立,市场推测为协同控股ST恒信而设立。
更深层的线索指向浙江博蓝特半导体。
博蓝特曾于2018年被乾照光电筹划收购(发行股份及支付现金收购100%股份),徐良、刘忠尧等为博蓝特股东。市场将“顺博天原”的“博”字与“博蓝特”关联,若关系成立,则形成“博蓝特半导体(AI芯片上游衬底/外延)+ 恒信算力 + 顺博钰原(与湖北资管合伙平台) ”的完整配套闭环。
但需要冷静: 上述关联目前均停留在市场推测层面,尚无官方公告证实顺博天原与博蓝特之间存在股权或业务关联。博蓝特曾冲击IPO未果,借壳诉求真实存在,但是否选择ST恒信、以何种方式推进,仍是未知数。
五)孙奉军与夏斌:新管理层的“重组信号”?
2026年8月21日,ST恒信选举孙奉军担任董事长及法定代表人。孙奉军拥有金融学博士背景和投行、上市公司资本运作经验,市场普遍猜测其上任是为后续资产重组铺路。
与此同时,公司聘任夏斌为财务总监,其履历包含注册会计师和投行背景。财务总监的更换,通常发生在公司准备进行重大财务操作(如资产重组、债务重组、定增)的前夜。
但公司至今未披露任何启动资产重组的公告。孙奉军和夏斌的上任,是“重组信号”还是“常规换血”,需要后续公告来验证。
六)打捞扶正的可行路径与核心阻力
可行路径一:徐良系入主+博蓝特资产注入。
若顺博天原联合体持续拍得孟宪民被拍卖的股份,拿下控制权后,将博蓝特半导体资产注入上市公司,ST恒信将从“算力系统集成商”切换为“半导体材料+算力”双主业公司。博蓝特在AI芯片衬底/外延领域的技术积累,可与恒信的算力业务形成“上游材料—中游算力—下游应用”的闭环。
可行路径二:纯壳运作+财务改善。
孙奉军和夏斌的投行+财务背景,可能指向一条更保守的路径:先通过债务重组和资产处置改善财务状况,摘掉ST帽子,再以干净的壳平台引入产业投资人。
核心阻力有三:
阻力一:立案调查的“达摩克利斯之剑”。 公司及实控人因涉嫌信披违法违规被证监会立案调查,调查结论尚未出具。如果调查发现新的重大违法事实,可能触及强制退市情形,届时任何重组方案都将失去意义。
阻力二:治理层面的“内战”。 孟宪民起诉上市公司要求撤销股东会决议和董事会决议,中小股东联名要求罢免孟宪民之子孟楠的董事职务。新管理层与旧实控人之间的博弈,可能导致公司决策陷入僵局,拖慢重组节奏。
阻力三:算力业务的“负毛利黑洞”。 -163.91%的毛利率意味着算力业务每扩大一分规模,亏损就多一分。如果无法在短期内扭转这一局面,即使控制权变更完成,新主也需要持续输血,才能维持公司运转。
七)综合判断
ST恒信是一个典型的“低门槛、高风险、高赔率”标的。
低门槛体现在:2亿元即可拿下创业板壳控股权,保壳营收门槛仅1亿元。高风险体现在:立案调查未结、账户被冻结、股东内斗激烈、算力业务负毛利。高赔率体现在:若徐良系入主+博蓝特资产注入的逻辑兑现,公司将从“亏损ST”切换为“半导体+算力”双赛道标的,估值体系彻底重构。
徐良系是猎手还是过客,取决于两件事: 第一,顺博天原是否会继续拍得孟宪民剩余的被拍卖股份,将持股比例推高至10%以上;第二,博蓝特半导体的资产注入是否会在官方公告中得到证实。
在此之前,ST恒信的“腐肉盛宴”仍在进行中。桌上坐着旧实控人、新管理层、神秘资本方和一群等待摘帽的散户。谁最后吃到肉,谁最后买单,答案还在路上。
免责声明: 本内容依据ST恒信(300081)在巨潮资讯网、深交所官网及指定媒体披露的公开公告信息整理而成,仅供观点交流,不做任何投资建议。文中涉及的所有判断均为基于公开信息的逻辑推演,不构成对任何人的买卖建议。ST股票投资风险极高,存在终止上市、立案调查结论不利、控制权变更失败等重大风险。凡有据此入市者,后果自负。
