
2026年A股市场三季度行情出现明显调整,市场成交下降、主要指数大幅回调,直接传导至券商行业的经营层面。
多家上市券商陆续披露三季报,行业整体虽保持前三季度累计业绩正增长,但内部分化加剧,增收不增利、降收增利等多种经营现象同时显现,第三季度单季业绩普遍迎来降温。
在已披露三季报的券商队伍中,东方财富表现亮眼,实现前三季度与第三季度营收、归母净利润的双双上涨。其余中小券商,受市场波动冲击,自营投资业务承压,单季营收和净利润普遍走弱。
此外,IPO市场的火热带来投行、跟投直投收益,则为券商行业提供了业绩缓冲。
首批券商第三季度增长降温
东方财富实现“双增长”
截至目前,东方财富、华西证券、东兴证券、信达证券、国元证券等券商已披露2026年三季报。从前三季度累计口径看,行业整体维持正增长基调,但内部走势明显分化,“增收不增利”“减收增利”并存。
东方财富表现最亮眼,前三季度营业收入155.60亿元,同比增长34.26%;归母净利润119.07亿元,同比增长30.89%。
中小券商则各具特征:华西证券实现“双增”,前三季度营收36.49亿元、同比增长4.47%,归母净利润12.01亿元、同比增长13.39%;锦龙股份则出现“双降”,前三季度营收4.10亿元、同比下降36.21%,归母净利润由盈转亏至下降0.43亿元。
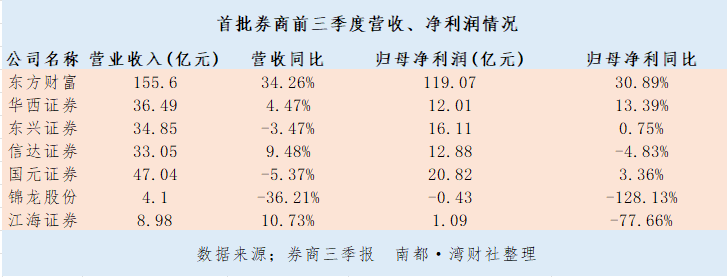
其余券商则大多出现“一增一降”,其中,信达证券、江海证券表现为“增收不增利”。信达证券实现营收33.05亿元,同比增长9.48%;归母净利润12.88亿元,同比下降4.83%。江海证券实现营收8.98亿元,同比增长10.73%;归母净利润1.09亿元,同比下降77.66%。
东兴证券与国元证券则表现为“降收增利”。东兴证券实现营收34.85亿元,同比下降3.47%;归母净利润16.11亿元,同比增长0.75%。国元证券则实现营收47.04亿元,同比下降5.37%;归母净利润20.82亿元,同比增长3.36%。
与前三季度数据的相对平稳相比,第三季度单季成为券商业绩的“试金石”,已披露券商盈利普遍出现同比承压,仅东方财富实现单季营收、净利双双同比增长。
东方财富三季度单季营收50.54亿元、同比增长6.80%,归母净利润38.43亿元、同比增长8.86%,是目前唯一单季双增的券商。
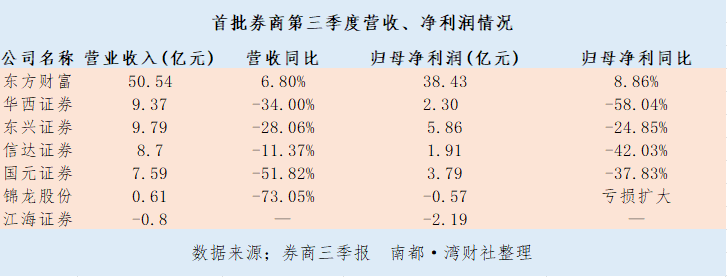
其余传统券商三季度单季全面走弱。其中,华西证券、东兴证券、信达证券、国元证券、锦龙股份均在第三季度出现了营收的下降。此外,上述5家券商的归母净利润均表现不佳,其中4家净利润同比下滑,锦龙股份则表现为亏损扩大。
国泰海通预计自营业务是环比核心拖累。从前三季度累计看,预计经纪及信用业务合计贡献39%,自营业务贡献41%的增长;从第三季度单季看,受权益市场波动影响,一二级投资下滑导致自营承压,是业绩环比下滑的核心拖累,预计贡献83%的环比下滑。
对于全体券商而言,开源证券在研报中预计上市券商2026前三季度扣非归母净利润同比增长35%,年化ROE约10%,但第三季度的扣非净利润则环比下降32%。
A股市场表现影响券商业绩
IPO市场火热成业绩“缓冲带”
券商是A股市场的“行情放大器”,市场成交热度、指数涨跌、投资者风险偏好自上而下作用于经纪、自营、投行、资管、资本中介几乎全部业务线。A股三季度行情结构在券商财报上更是达到直接体现。
三季度A股主要宽基指数全线回调:沪深300单季下跌12.49%,科创50跌幅更深达30.70%。在此之下,券商自营业务首当其冲。
华西证券前三季度自营收入6.44亿元,同比下滑32.83%,其中公允价值变动由去年同期的3.03亿元净收益转为0.81亿元净损失,直接将第三季度单季净利润拖入腰斩区间。
国元证券对于第三季度营收同比骤降51.82%时,归因是“受三季度境内外市场波动影响,公司证券投资业务收益减少”。
申万宏源的测算显示,第三季度券商板块合计总投资收入约776亿元,同比仅微增4%,环比下降28%,在主营收中的占比仍高达46%。自营业务的不理想,正是中小券商第三季度业绩普遍比头部更难看的核心原因之一。
从经纪业务与两融数据来看。三季度市场交投逐月降温,沪深两市日均成交额从6月约3.11万亿元降至9月约1.81万亿元,两融余额从6月末的3.00万亿元回落至9月末的2.55万亿元。
当然,券商第三季度也有利好因素。三季度A股IPO显著回暖,单季募资约1196亿元,同比大增215%,环比增长82%,创下IPO节奏收紧以来的单季新高。长鑫科技等明星项目上市,不仅推高了投行承销收入,还通过跟投和直投的账面浮盈,部分抵消了权益自营的亏损。
开源证券在研报中表示,三季度市场交易量和股市表现环比走弱,经纪、两融业务收入有所承压,但IPO复苏、长鑫等项目上市带来的直投跟投收益增量,以及大财富管理和海外业务的经营韧性,有望为行业盈利提供支撑。
此外,对于券商行业的中长期表现,开源证券指出,存款迁移下的财富管理机遇、跨境投融资需求下的海外业务扩张、科技浪潮下的投行投资受益,仍是券商行业三大中长期成长叙事。
开源证券强调,尽管三季度市场波动加大,行业盈利环比承压,但头部券商大财富管理、国际业务及投行业务的竞争优势仍在持续积累,收入稳定性有望提升,支撑中长期ROE中枢上行。
