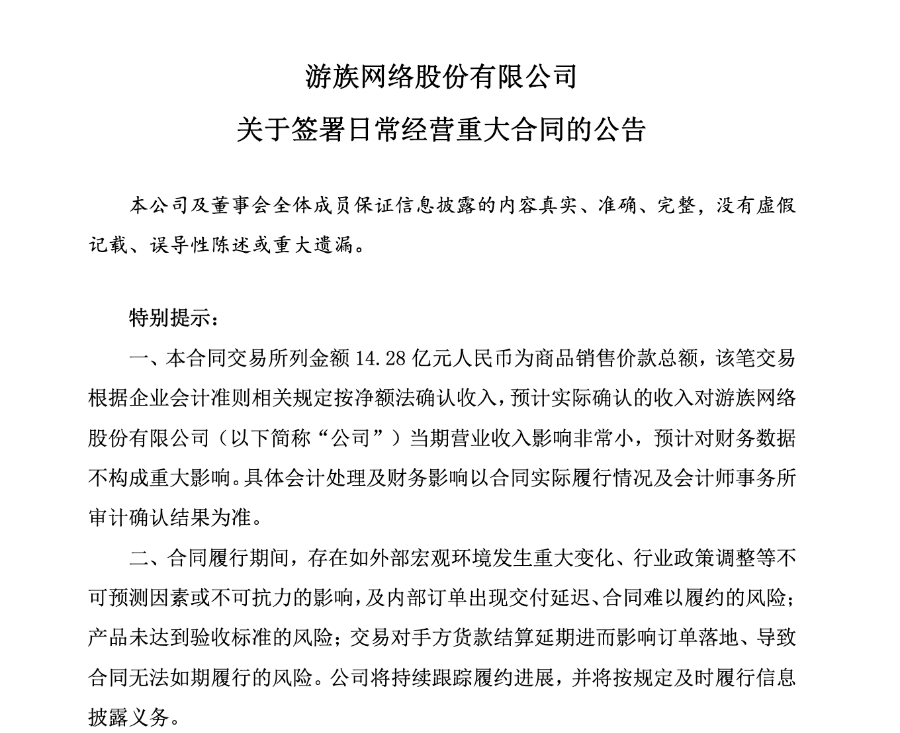
据21财经雷达,11月15日,游族网络(002174.SZ)公告,控股子公司智存合盈(深圳)科技有限公司(下称智存合盈)收到B公司闪存颗粒采购订单,金额14.28亿元(含税),约定11月20日交付。这一订单金额已超过游族网络2026年前三季度10.63亿元的营收。
这笔大额订单的落地并非突发,此前已有完整的业务布局链条。2026年3月15日,智存合盈获得上游供应商存储产品经销授权,有效期至2027年12月31日;9月,游族网络通过全资子公司上海游族智算数据有限公司增资取得智存合盈51%股权,正式将其纳入合并报表;11月2日,智存合盈与B公司签订有效期2年的框架采购合同,单笔订单价格另行约定。截至公告披露日,公司已向上游下达约12.01亿元(含税)采购订单,对应产品已完成实物入库。
不过,游族网络在公告中明确,该笔交易按净额法确认收入,“预计实际确认的收入对公司当期营业收入影响非常小,预计对财务数据不构成重大影响”。净额法意味着,14.28亿元的商品销售价款总额并不会全额计入营收,公司仅将取得的购销差价确认为收入。换言之,这笔订单在利润表上呈现的增量,取决于智存合盈在上游采购成本与下游销售定价之间锁定的差额,而非合同表面的14.28亿元规模。
为支撑存储贸易的资金周转需求,游族网络已大幅抬升担保额度。早在10月22日,游族网络董事会审议通过为智存合盈新增不超过30亿元的担保额度,获批后累计有效担保总额达70亿元,占公司报告期末经审计净资产的156.84%。公告同时提示,智存合盈资产负债率已超过70%,债务水平较高。
从行业维度看,智存合盈的闪存贸易踩在了一轮存储上行周期的尾部窗口上。中信证券11月5日研报指出,从存储公司2026年三季报来看,“存储供不应求有望延续至2028年及以后,客户锁供需求推动长协积极签订”。集邦咨询数据则显示,2026年第四季度企业级SSD合约价预计续涨15%至20%,北美客户追单积极。
但分化信号同样清晰。21世纪经济报道11月初的报道指出,NAND闪存市场“部分成熟制程产品价格继续攀升,部分消费级闪存产品的涨价动力却有所减弱,渠道市场甚至出现价格松动”。
事实上,公告以较长篇幅提示风险:履约端,宏观环境重大变化、行业政策调整、市场环境变化、厂家原因、客户需求变化、无法如约付款或报价失效等,均可能导致合同无法如期履行;资金端,公司需前期投入大量资金采购,可能通过自有资金、金融机构融资等方式筹措,“将产生较大的财务成本”,若融资成本失控或市场利率不利变动,将对相关年度净利润产生影响,亦存在资金筹措不到位而承担违约责任的风险。
作为传统游戏厂商,游族网络向存储贸易领域的转型早有铺垫。2026年9月完成对智存合盈的控股后,公司业务正式延伸至电子元器件分销领域,智存合盈主营电子专用设备销售、电子产品销售、计算机软硬件及辅助设备零售等。业绩层面,公司2026年三季报显示,第三季度实现营收3.66亿元,同比增长10.75%;归母净利润-1.11亿元,同比下降522.46%;扣非净利润938.91万元,同比下降65.72%,主业盈利仍承压。